猜你想问
新易盛2026年中报主要业绩数据有哪些?
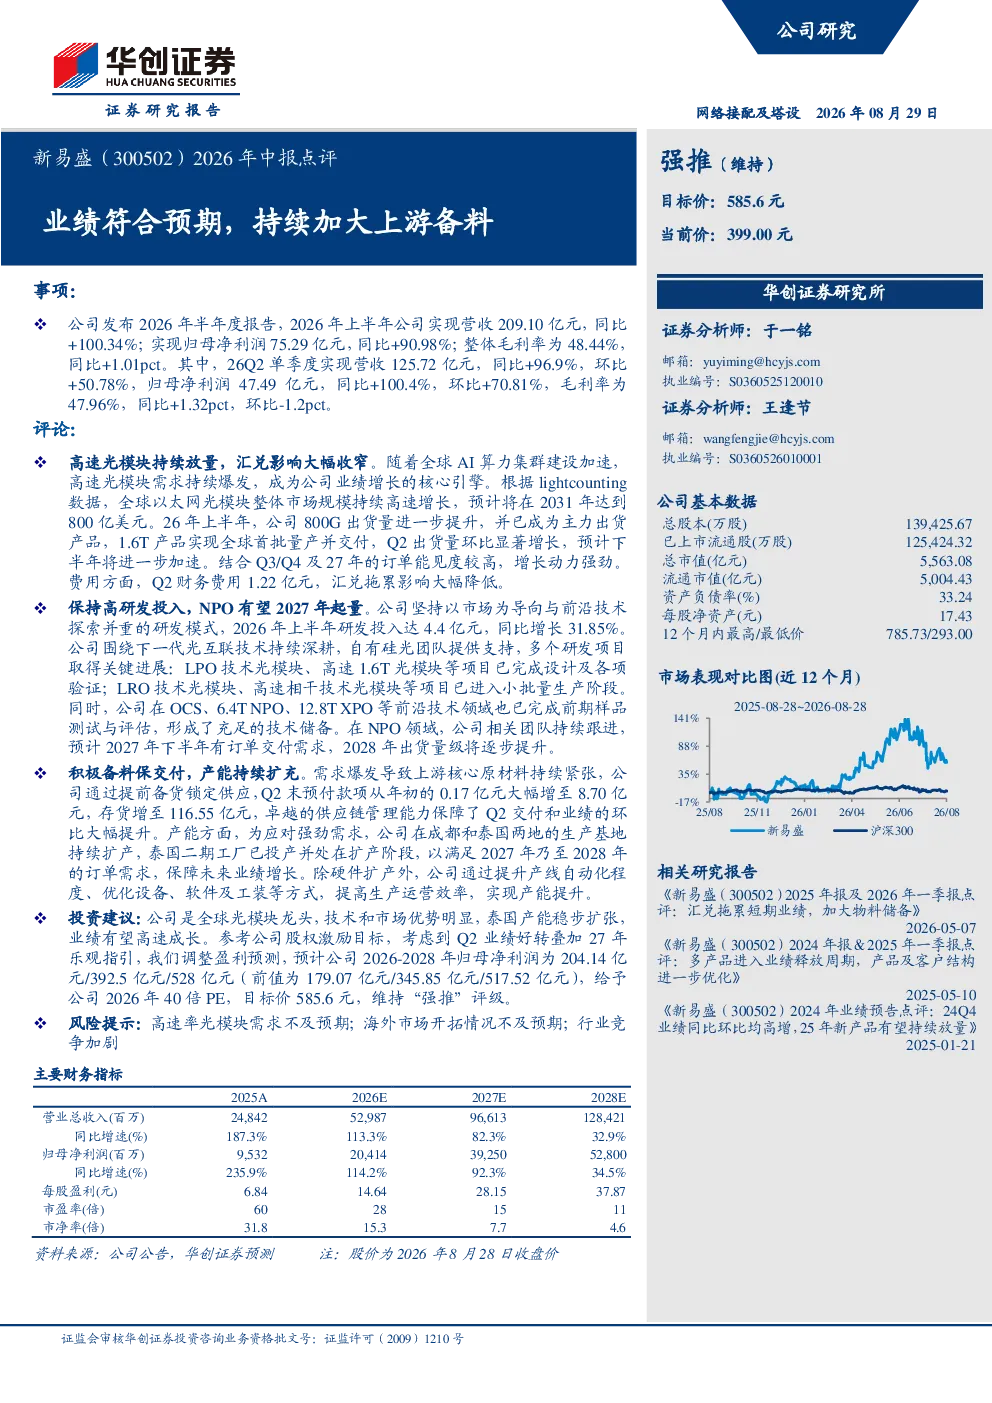
2026年上半年,新易盛实现营收209.10亿元,同比增长100.34%;归母净利润75.29亿元,同比增长90.98%;整体毛利率48.44%,同比提升1.01个百分点。Q2单季度营收125.72亿元,同比增长96.9%,环比增长50.78%;归母净利润47.49亿元,同比增长100.4%,环比增长70.81%。高速光模块放量显著,800G出货量提升,1.6T产品实现全球首批量产并交付,Q2出货量环比显著增长。
光模块行业未来发展趋势如何?
全球AI算力集群建设加速推动高速光模块需求爆发,800G出货量持续提升,1.6T产品已实现全球首批量产并交付。未来,LPO、1.6T等项目将完成设计及验证,LRO、高速相干技术光模块进入小批量生产阶段。OCS、6.4T NPO、12.8T XPO等技术完成样品测试与评估,形成充足技术储备。预计2027年下半年NPO领域将有订单交付需求,2028年出货量级逐步提升,行业增长动力强劲。
新易盛报告中重点关注的技术进展有哪些?
新易盛坚持以市场为导向与前沿技术探索并重的研发模式,2026年上半年研发投入4.4亿元,同比增长31.85%。公司完成LPO、1.6T光模块等项目的设计及验证,LRO、高速相干技术光模块进入小批量生产阶段。同时,OCS、6.4T NPO、12.8T XPO等技术完成样品测试与评估,形成充足技术储备。NPO领域预计2027年下半年有订单交付需求,2028年出货量级逐步提升,技术布局前瞻性强。
当前光模块市场现状如何?
全球AI算力集群建设加速推动高速光模块需求爆发,高速光模块需求呈现爆发式增长。新易盛作为全球光模块龙头,技术和市场优势明显,800G出货量提升,1.6T产品实现全球首批量产并交付。公司积极备料保交付,Q2末预付款项增至8.70亿元,存货增至116.55亿元,供应链管理能力保障业绩环比大幅提升。成都和泰国生产基地持续扩产,泰国二期工厂已投产并扩产,满足2027-2028年订单需求。
新易盛研报中提示的主要风险有哪些?
新易盛研报提示的主要风险包括:高速率光模块需求不及预期,可能导致公司业绩增长放缓;海外市场开拓情况不及预期,可能影响收入增长;行业竞争加剧,可能压缩公司利润空间。此外,汇率波动仍可能对财务费用产生一定影响,需持续关注。公司需保持技术领先优势,并有效拓展海外市场以应对潜在风险。