猜你想问
国泰海通商社酒店行业报告主要分析了哪些内容?
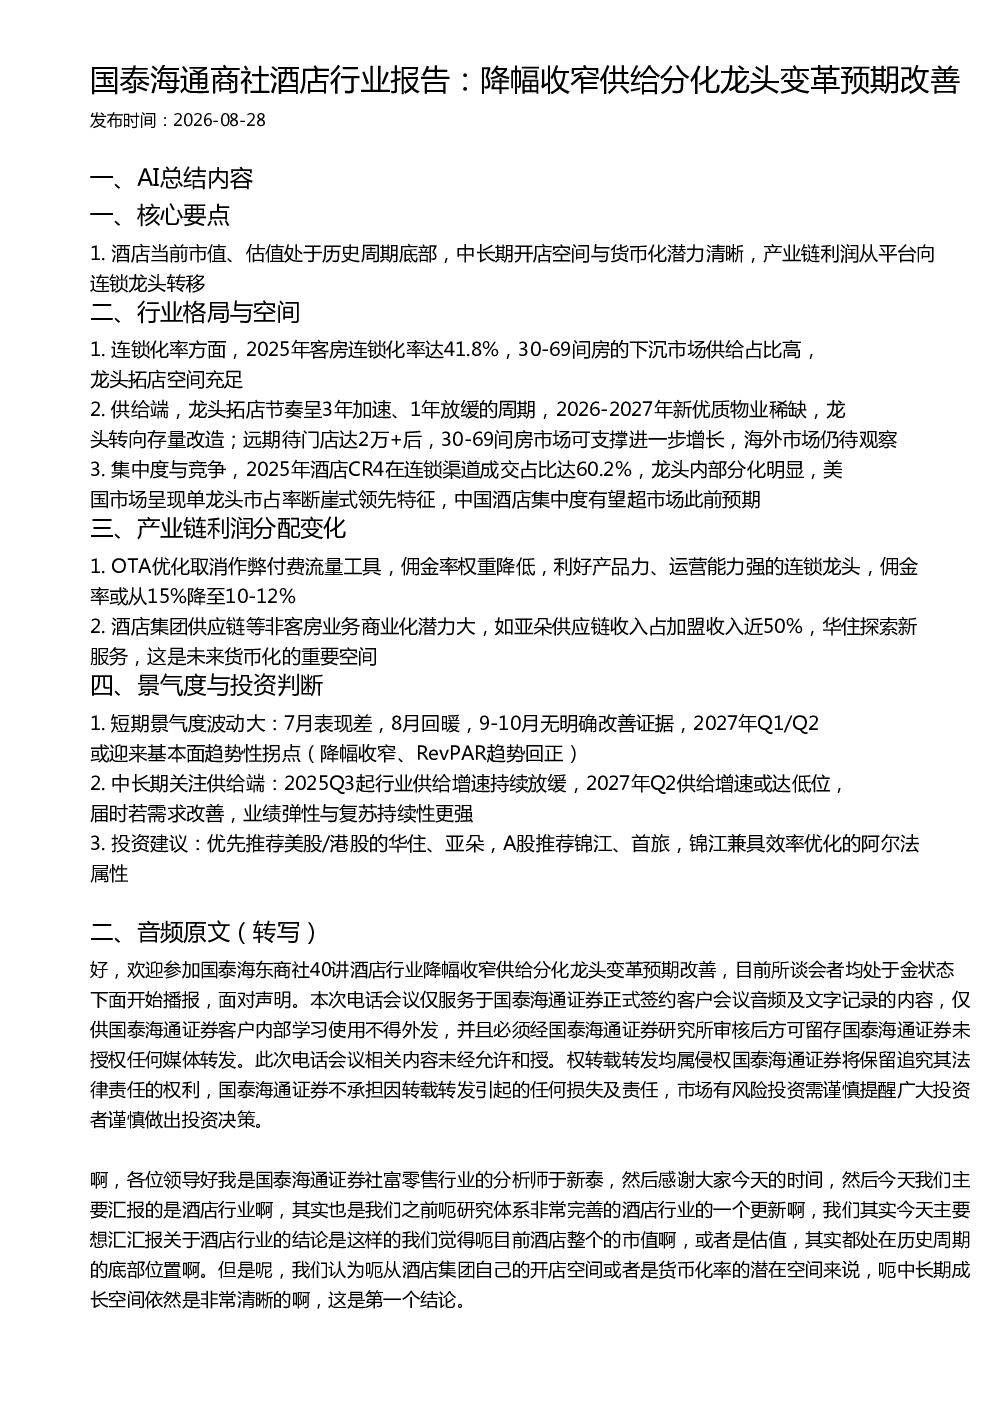
该报告深入剖析了酒店行业的当前状况与未来趋势。报告指出,酒店行业当前市值和估值处于历史周期底部,但中长期开店空间和货币化潜力清晰,产业链利润正从平台向连锁龙头转移。同时,报告分析了行业格局,包括连锁化率、供给端节奏、集中度与竞争态势,并探讨了产业链利润分配变化,如OTA佣金率调整及酒店集团供应链等非客房业务的商业化潜力。此外,报告还评估了行业景气度,预测了短期波动与中长期供给端变化,并提出了相应的投资建议。
酒店行业未来发展趋势如何?
酒店行业未来发展趋势呈现多重特点。首先,行业正经历从平台向连锁龙头的利润转移,连锁龙头凭借产品力与运营能力优势,有望受益于OTA佣金率调整。其次,供给端节奏呈现周期性变化,未来新优质物业稀缺,龙头将转向存量改造,远期门店规模扩张与30-69间房市场潜力支撑进一步增长。此外,行业集中度提升,CR4在连锁渠道成交占比达60.2%,中国酒店集中度有望超预期。最后,酒店集团供应链等非客房业务商业化潜力巨大,如亚朵供应链收入占比较高,未来将成为重要增长点。
报告重点分析了哪些方向?
报告重点分析了酒店行业的估值与成长空间、行业格局与空间、产业链利润分配变化以及景气度与投资判断。在估值与成长空间方面,报告强调行业处于历史周期底部但中长期潜力清晰。行业格局与空间部分,分析了连锁化率、供给端节奏、集中度与竞争态势。产业链利润分配变化方面,关注OTA佣金率调整对龙头的影响及非客房业务的商业化潜力。景气度与投资判断部分,评估了短期波动与中长期供给端变化,并提出了投资建议。
当前酒店市场现状如何判断?
当前酒店市场现状呈现周期性波动与结构性变化。一方面,行业估值处于历史底部,但中长期开店空间和货币化潜力清晰,产业链利润正从平台向连锁龙头转移。另一方面,供给端节奏呈现周期性,未来新优质物业稀缺,龙头将转向存量改造。市场集中度提升,CR4在连锁渠道成交占比达60.2%,龙头内部分化明显。此外,OTA佣金率调整利好运营能力强的连锁龙头,非客房业务商业化潜力巨大,如亚朵供应链收入占比较高。短期景气度波动大,但中长期供给端增速放缓,为行业复苏提供基础。
阅读这份研报需要注意哪些风险?
阅读这份研报需注意以下风险:首先,酒店行业受宏观经济与旅游需求影响较大,短期景气度波动可能影响业绩表现。其次,行业集中度提升过程中,龙头内部分化可能加剧竞争,中小连锁生存空间受挤压。再次,OTA佣金率调整可能影响酒店集团收入结构,需关注其对盈利能力的影响。此外,新优质物业稀缺可能导致龙头拓店成本上升,存量改造效果存在不确定性。最后,海外市场拓展仍待观察,可能面临文化差异与政策风险。这些因素需综合考虑,以全面评估行业风险。