猜你想问
利通科技2026年半年报核心数据表现如何?
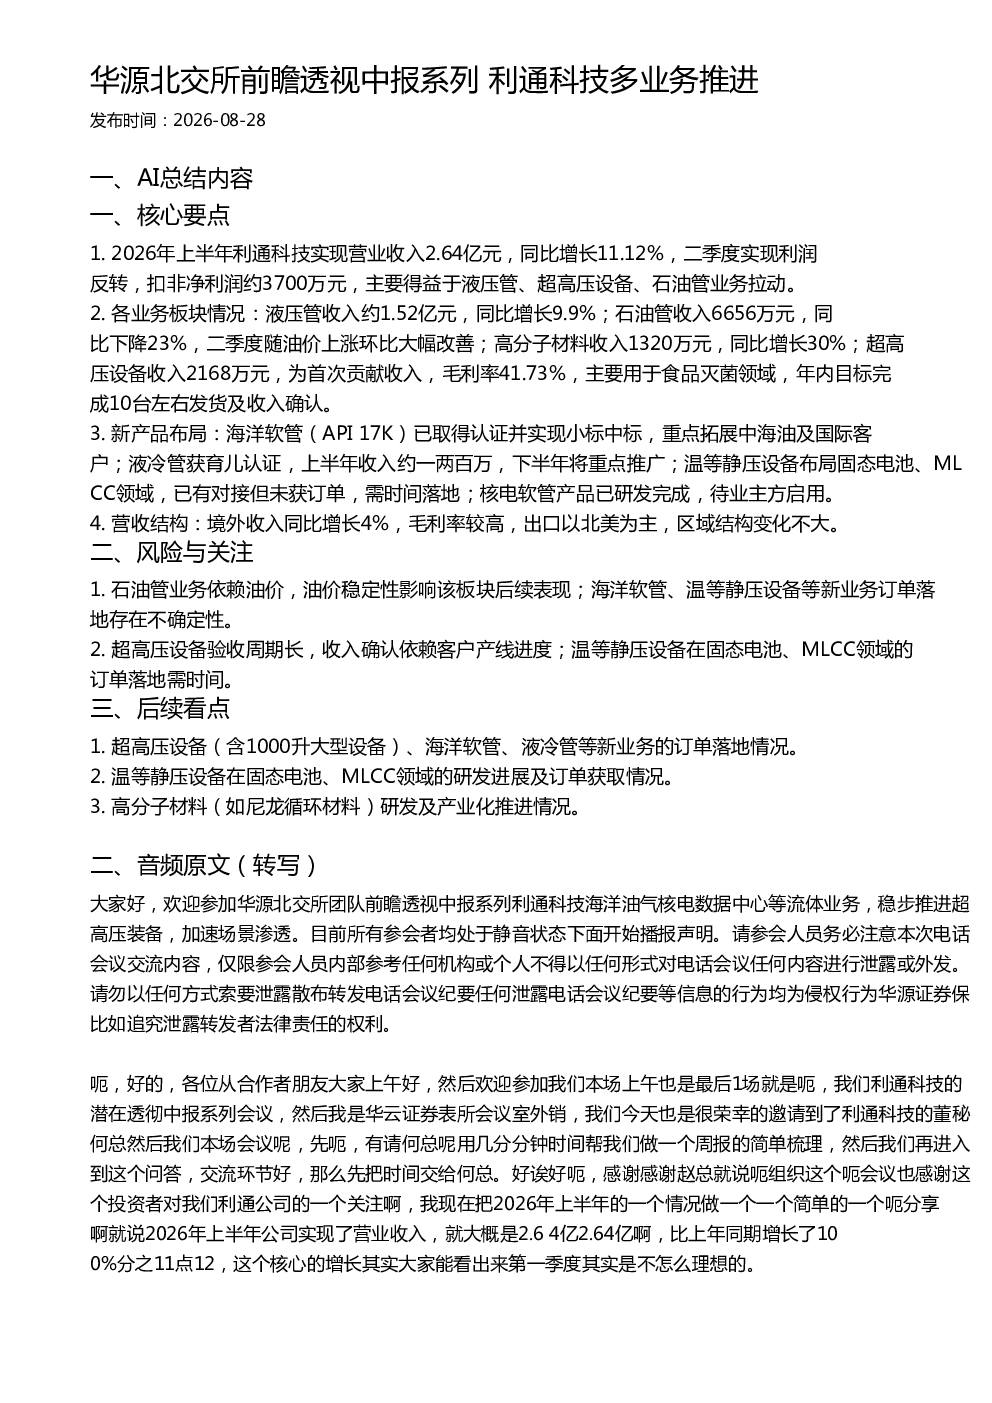
利通科技2026年上半年实现营业收入2.64亿元,同比增长11.12%。二季度利润反转,扣非净利润约3700万元,主要得益于液压管、超高压设备、石油管业务拉动。液压管收入约1.52亿元,同比增长9.9%;石油管收入6656万元,同比下降23%但二季度随油价上涨环比大幅改善;高分子材料收入1320万元,同比增长30%;超高压设备收入2168万元,为首次贡献收入,毛利率41.73%主要用于食品灭菌领域。境外收入同比增长4%,毛利率较高,出口以北美为主。
利通科技未来业务增长点主要有哪些?
利通科技未来业务增长点主要集中在新产品布局上。海洋软管(API 17K)已取得认证并实现小标中标,重点拓展中海油及国际客户;液冷管获育儿认证,上半年收入约一两百万,下半年将重点推广;温等静压设备布局固态电池、MLCC领域,已有对接但未获订单,需时间落地;核电软管产品已研发完成,待业主方启用。超高压设备(含1000升大型设备)年内目标完成10台左右发货及收入确认。这些新业务有望成为公司未来重要增长引擎。
利通科技报告中提到的主要风险有哪些?
利通科技报告中提到的主要风险包括:石油管业务高度依赖油价波动,油价稳定性直接影响该板块后续表现;海洋软管、温等静压设备等新业务订单落地存在不确定性,研发和市场拓展需要时间;超高压设备验收周期长,收入确认依赖客户产线进度;温等静压设备在固态电池、MLCC领域的订单落地同样需要时间。这些因素可能影响公司短期业绩表现。
从市场角度看利通科技所在行业的发展趋势如何?
利通科技所处行业呈现多元化发展趋势。液压管、石油管等传统业务受益于工业复苏和油价波动;高分子材料领域随着环保要求提高,尼龙循环材料等新材料应用前景广阔;超高压设备、海洋软管、温等静压设备等新产品则受益于食品加工、新能源、核电等领域的需求增长。同时,境外市场尤其是北美地区的高毛利率出口业务也提供稳定增长空间。行业整体向高端化、智能化、绿色化方向发展。
利通科技研报中特别值得关注哪些方面?
利通科技研报中特别值得关注的有:超高压设备、海洋软管、液冷管等新业务的订单落地情况,这些业务是公司未来增长的核心驱动力;温等静压设备在固态电池、MLCC领域的研发进展及订单获取情况,可能带来颠覆性增长;高分子材料(如尼龙循环材料)研发及产业化推进情况,反映公司向新材料领域的拓展能力。这些方面将直接影响公司中长期发展质量。