猜你想问
这份研报的核心内容是什么?
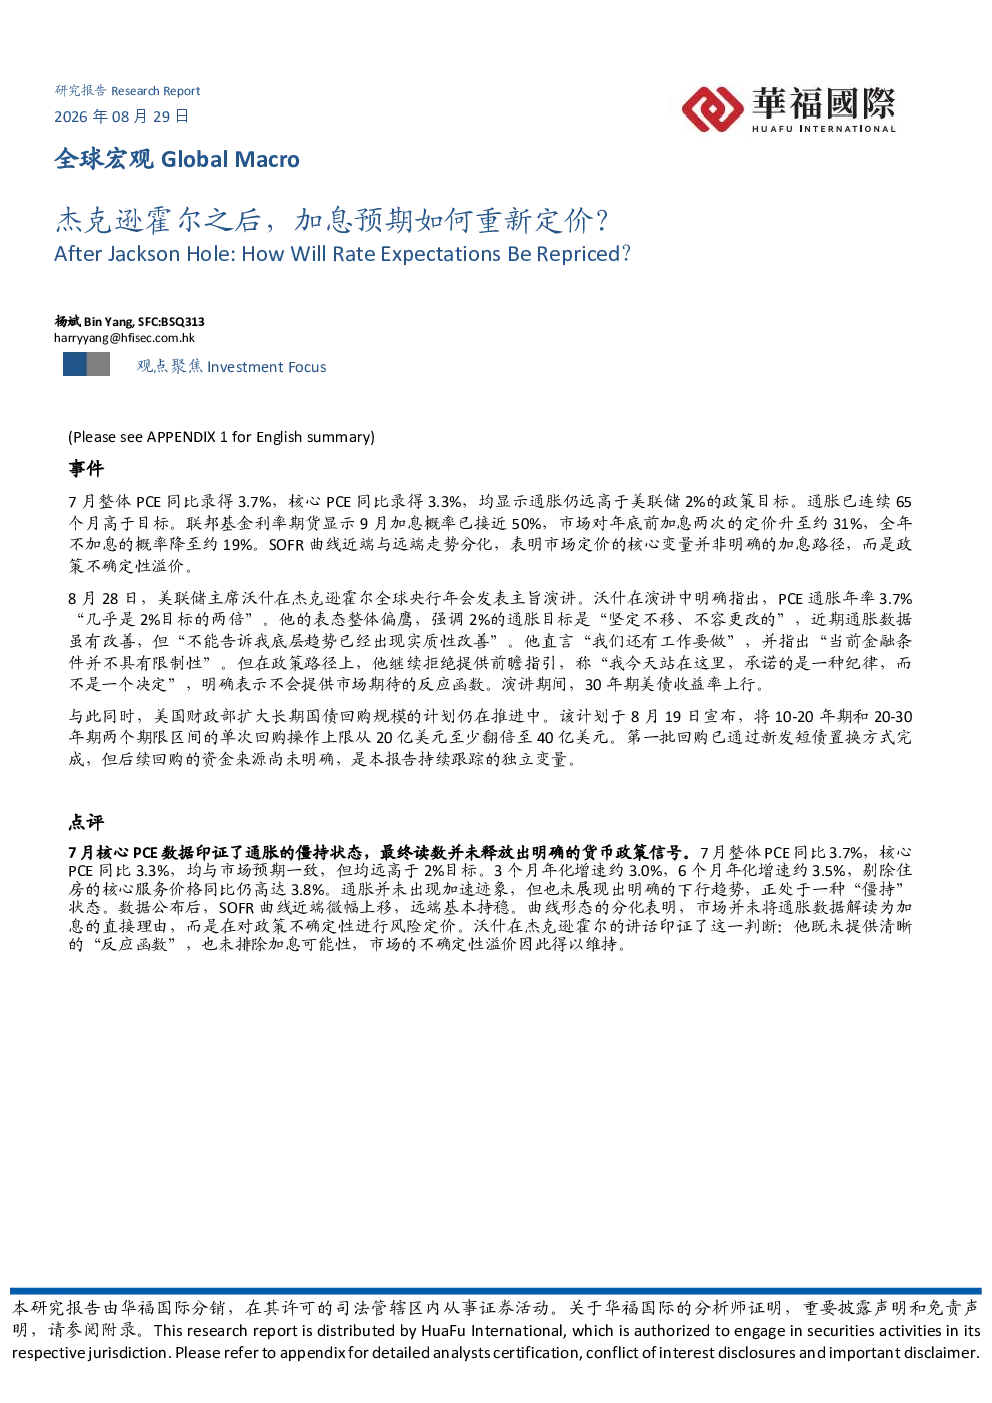
这份研报分析了杰克逊霍尔讲话后市场对美联储加息的预期变化。报告指出,7月美国PCE通胀数据持续高于美联储2%的目标,市场加息预期增强,9月加息概率接近50%,年底前加息两次的定价升至约31%。美联储主席沃什的鹰派讲话强调2%通胀目标是坚定不移的,拒绝提供前瞻指引,导致市场不确定性溢价维持。长端收益率上涨受财政赤字扩张、实际利率上行、海外买家流失、投资者结构转变、缩表空间受限等因素驱动。研报认为长端收益率中期方向易上难下,9月FOMC维持暂停不再是预设结果。未来需关注沃什讲话与市场定价偏差、财政部长期国债回购资金来源、8月CPI及非农数据。
报告对长端收益率走势有何分析?
报告认为长端收益率的中期方向是易上难下,主要受五个因素驱动:财政赤字扩张导致债券市场供给压力、实际利率上行因通胀主要来自供给端、海外传统买家如日本投资者减持美债、投资者结构转变使敏感型资金权重上升、缩表空间受限因准备金受LCR等监管规则驱动。政策表态可扰动短期波动但难扭转中期趋势。9月FOMC维持暂停不再是理所当然的预设结果,再度加息已纳入严肃评估范围。核心PCE回落至接近2%目标前,美联储缺乏转向宽松的充分理由。
报告有哪些投资建议?
报告建议采取高防御性的哑铃型资产配置框架,以短端流动性工具对冲利率波动,以现金流质量为核心筛选标准。大类资产配置参考比例如下:现金及短期货币基金15%-20%,美债30%-35%,美股35%-40%,港股5%-10%。美股内部执行哑铃策略,成长端重仓具备AI盈利兑现能力、自由现金流扎实的头部科技龙头;防御价值端配置高股息、低估值防御类标的,重点覆盖公用事业、医疗、能源板块。建议控制高估值纯概念标的的配置敞口,规避盈利完全依赖远期预期的个股。固定收益端短久期策略占优,长端美债在4.5%-4.7%压力位附近保持谨慎,不宜贸然抄底。黄金短期承压但中期避险逻辑未改,可保持适度关注。
当前市场对美联储加息的预期如何?
市场对美联储加息的预期增强,9月加息概率接近50%,年底前加息两次的定价升至约31%,全年不加息的概率降至约19%。SOFR曲线近端与远端走势分化,表明市场定价的核心变量是政策不确定性溢价。美联储主席沃什的鹰派讲话强调2%通胀目标是坚定不移的,拒绝提供前瞻指引,导致市场不确定性溢价维持。9月FOMC已不存在压倒性基准情景,维持暂停不再是理所当然的预设结果,再度加息已纳入严肃评估范围。核心PCE回落至接近2%目标前,美联储缺乏转向宽松的充分理由。
研报提示了哪些风险?
研报提示的风险包括美国通胀粘性超预期、美联储政策收紧力度大于市场预期,美债收益率上行或压制全球风险资产表现;此外美国财政波动、地缘冲突亦可能带来市场扰动。报告强调长端收益率中期方向易上难下,但政策表态可扰动短期波动节奏。未来需关注沃什讲话与市场定价偏差、财政部长期国债回购资金来源、8月CPI及非农数据。资产配置应采取高防御性策略,控制高估值纯概念标的的配置敞口,规避盈利完全依赖远期预期的个股。黄金短期承压但中期避险逻辑未改,可保持适度关注。