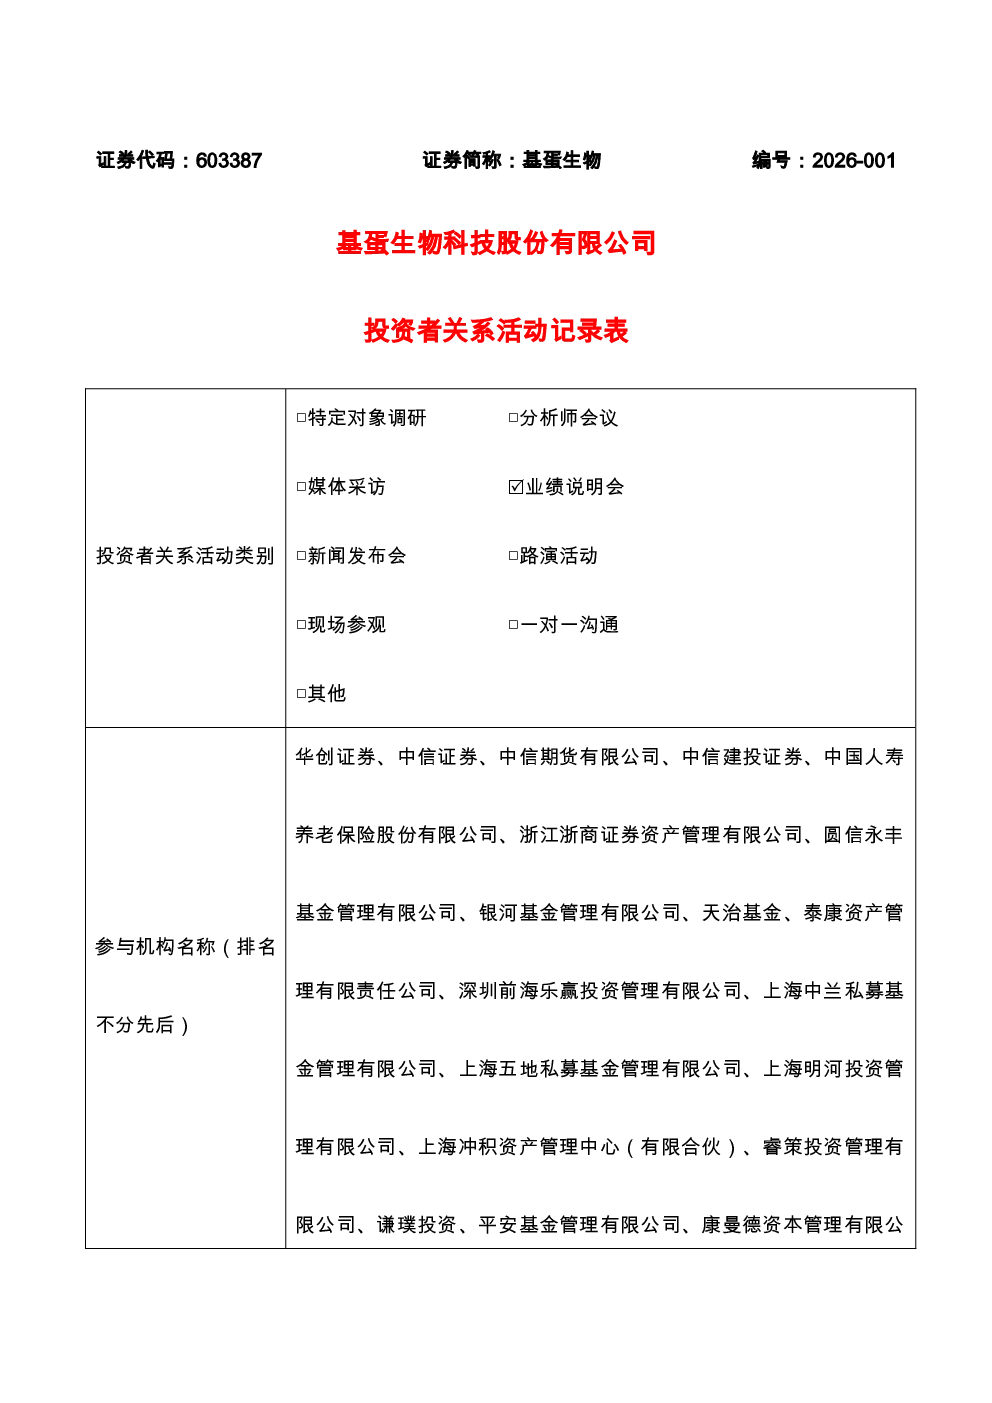
一、公司2026年半年度经营情况简介
(一)经营业绩概览:2026年上半年,公司实现营业收入5.55亿元,同比增长8.32%;归属于上市公司股东的净利润1.84亿元,同比增长69.37%;扣非净利润1.18亿元,同比增长26.63%;经营活动产生的现金流量净额1.89亿元,同比增长28.15%。利润指标与经营现金流同步增长,盈利质量持续提升。
(二)经营情况讨论与分析:自产产品收入5.01亿元,同比增长11.37%,综合毛利率69.09%;利润总额2.05亿元,同比增长85.24%;基本每股收益0.36元/股,同比增长71.43%;加权平均净资产收益率6.42%,同比增加2.34个百分点。公司聚焦常规业务,持续优化业务结构:POCT业务收入2.69亿元,同比增长2.05%;化学发光业务收入1.97亿元,同比增长30.74%,占自产产品收入的39.30%;MAGICL 6000/6000i上半年国内外合计装机约530台;Metis 6000全自动生化免疫流水线国内累计装机约250条。
(三)海外业务:海外自产常规产品收入1.09亿元,同比增长50.07%。产品覆盖近130个国家,重点布局欧洲、亚洲、中南美等区域。截至2026年6月30日,公司累计在海外取得近4,600个产品入境许可。公司坚持“一国一策”加属地化建设的运营策略,并同步推进海外投资并购等战略发展举措。
(四)研发创新与核心壁垒:2026年上半年研发投入0.87亿元,占营业收入15.74%;累计获得授权专利406件;关键原料自给率超过90%;公司规划有产业基地16万平方米,其中二期基地预计年底建成投产。依托研发实力与核心技术,公司构建出六大自研自产中心、八大产线产品矩阵与三大解决方案的业务布局,覆盖体外诊断全场景。
(五)财务质量与表现:公司现金流与资产负债结构持续优化。经营活动产生的现金流量净额占营业收入的比例逐年提升,2026年上半年为1.89亿元,同比增长28.15%;货币资金3.71亿元,同比增长18.08%;应收账款3.33亿元,同比下降7.45%;短期借款3.40亿元,同比下降29.18%;资产负债率约19.21%,财务结构较为稳健。
(六)股东回报与回购进展:2026年中期分红预案为每10股派1.5元(含税),分红比例达41.22%,历史分红比例逐年提升。2026年7月公告回购方案,回购金额5,000万至1亿元,回购价格不超过12.51元/股,用于员工持股计划或股权激励,目前已进入实施阶段。
二、投资者问答情况
问题1:国内IVD行业整体承压的背景下,公司上半年发光业务增速较快的原因是什么?未来业绩增长的持续性如何判断?
回复:上半年IVD行业承压情况有所缓解,公司业绩明显回升。化学发光收入占自产产品收入的39.30%,持续增长的原因:一是小型发光品牌口碑强,竞争力强;二是流水线产品逐步产生效益;三是海外业务发展较快。未来化学发光业务将保持增长态势。
问题2:检测服务收费立项指南正式落地,公司对后续落地节奏有何判断?该政策对公司有哪些影响,公司将如何应对?
回复:《检验类医疗服务价格项目立项指南(试行)》的原则已确定,后续由各省份出台具体收费细则。不利影响:干式生化加收政策取消,多项检测收费将有所下降;有利影响:原有多项检测的限制放开,可能带来检测量提升。最终影响程度取决于各地细则落地情况,公司将持续跟踪政策进展并适时评估应对。
问题3:POCT和发光产品线存在项目重合、场景竞争的情况,公司如何平衡两条产品线的关系?
回复:两条产品线适用场景差异明显:POCT适用于临床急诊、临床科室及中低级医院;化学发光适用于二级及以上医院的检验科。两条产品线各有对应的市场,不存在明显内部竞争。POCT业务2026年上半年已开始实现略有增长。
问题4:公司未来是否有大额投资或大额资本开支计划?
回复:公司财务状况良好、现金充足,资金规划包括:每年保持30%以上的分红比例回报投资者;推进厂区建设,其中二期2026年底将完成入驻;加大研发投入;为海外市场拓展提供资金支持。
问题5:在集采控费、检验立项指南出台的行业背景下,公司做了哪些应对准备,具备哪些竞争优势?
回复:近三年IVD行业生态发生明显改变,公司和行业内其他企业一样在主动转型适应新的监管环境,更加注重产品质量、技术水平、服务能力以及合规经营,目前适应情况良好。
问题6:集采对心肌类核心品类的影响?
回复:公司大部分业务都涉及集采,其中生化、肿瘤相关检测项目已基本完成全国集采;心肌类项目已有部分省份完成集采,国家卫健委已大幅下调心肌类主要产品的价格,目前暂无进一步集采的相关消息,后续集采推进及收费政策落地的时间与幅度尚不明确,对业绩的具体影响存在不确定性。
问题7:30%以上的海外收入增速预计能维持多长时间?
回复:当前海外收入结构中,POCT收入是主要来源,占比60%以上;发光业务和国内情况一致,处于高速增长阶段;其次是生化产品,分子、流水线等新兴产品也在逐步推进装机。公司2024年底将海外业务列为重点战略,目前已取得较好成效。
问题8:当前IVD企业普遍加大出海力度,公司在出海方面有哪些差异化的打法或战略?
回复:公司出海的核心差异化策略是以POCT和小型化发光作为核心重点产品,适配绝大多数国家的市场需求。生化、血凝、血球、动物检测、分子、流水线等其他产品线,则根据不同国家的市场需求特点针对性布局。
问题9:公司分子诊断平台的研发和注册进展如何?预计何时能形成明显的收入贡献?
回复:分子诊断是公司除POCT、化学发光之外的第三大重点战略产线,目前研发注册进展顺利。已取得4张注册证,重点围绕呼吸道、生殖道、肠道及血源性感染检测方向布局。第一代产品2025年底推向市场,目前已装机300多台,2026年装机量和使用量预计将高于2025年;第二代多重检测分子平台预计2027年推向市场;第三代全自动化产品的研发也在正常推进中。
问题10:公司如何看待IVD行业当前的竞争格局以及未来的发展趋势?
回复:(未提供具体回答)