猜你想问
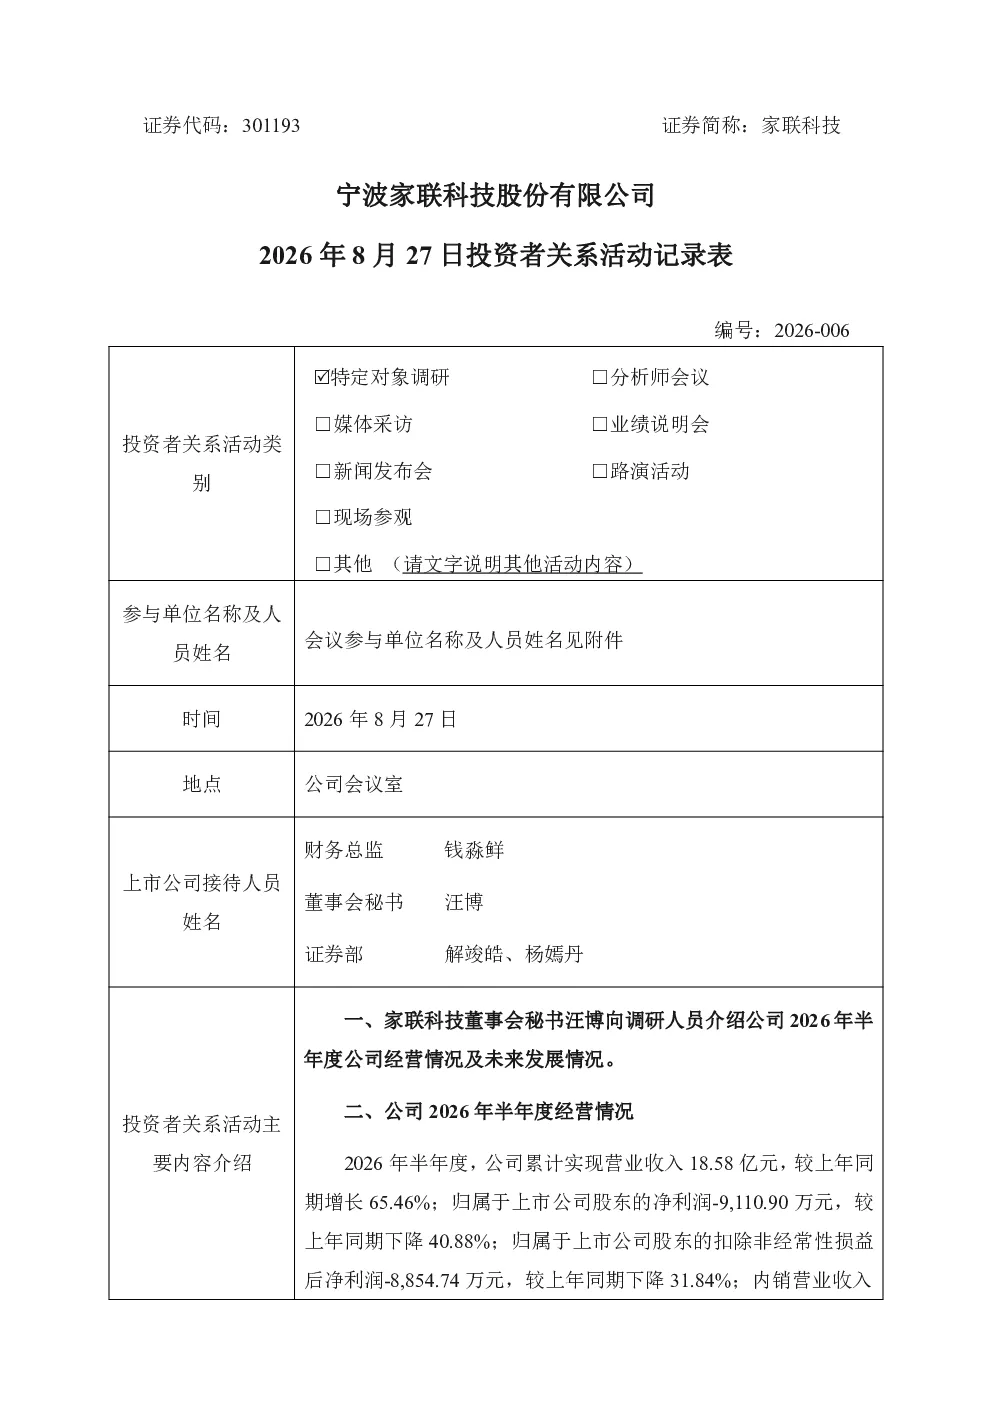
家联科技2026年8月27日投资者关系活动记录有哪些要点?
家联科技2026年1-8月营业收入10.23亿元,同比增长63.17%,外销营收8.35亿元,同比增长68.35%。公司深耕PLA、PBAT等生物降解材料,掌握核心工艺,产品性能优异,具备全产业链协同能力。泰国工厂一期产能已释放,国内及泰国二期产能加速中。产品应用于工业设计、教育等多元场景,已切入头部企业供应链。
3D打印耗材行业发展趋势如何?
消费级3D打印行业正快速扩张,技术迭代、AI-3D大模型落地、设备成本下降等因素释放大众个性化创作需求。教育、文创潮玩、医疗等场景需求持续走高,政策扶持推动市场规模增长。行业正从PLA、PETG等成熟品类向ABS、TPU等新材料拓展,公司已搭建完善产品矩阵,覆盖基础级、丝绸级、食品接触级PLA及PETG等主流品类,并完成TPU、ABS等新型材料的技术沉淀。
家联科技报告重点分析了哪些方面?
报告重点分析了公司核心竞争力,包括生物降解材料定制化改性工艺、全产业链快速响应能力、国际国内产能布局等。同时披露了3D打印线材业务处于产能扩张阶段,前期资本投入较高,但随着产能建设完成和销量放量,规模效应将逐步显现,盈利水平有望改善。此外,报告还介绍了再融资投向环保型3D打印线材智能化生产线和泰国家享扩建项目,以及公司产品品类拓展情况。
当前3D打印耗材市场现状如何?
消费级3D打印行业市场规模持续增长,技术迭代和成本下降释放大众个性化创作需求。教育、文创潮玩、医疗等场景需求旺盛,政策扶持力度加大。公司产品已切入行业头部企业供应链,并积极拓展ABS、TPU等新材料赛道,搭建了覆盖PLA、PETG等主流品类的完善产品矩阵。泰国工厂一期产能已释放,国内基地及泰国二期产能正加速释放中。
家联科技报告存在哪些风险提示?
报告期内产生汇兑损失主要源于人民币走强、泰铢走弱,叠加公司账面人民币应付款项规模较高。公司从中长期维度看不存在持续遭受汇兑损失的基础,已制定优化人民币负债规模、开展外汇套期保值等措施缓释汇率波动影响。此外,3D打印线材业务目前处于产能扩张阶段,前期产线建设资本投入较高,产能爬坡阶段固定成本分摊压力较大,整体综合成本处于较高位置。随着产能建设逐步完成,规模效应将逐步凸显,板块盈利水平有望进一步改善。