猜你想问
银轮股份2026年营收和利润增长情况如何?
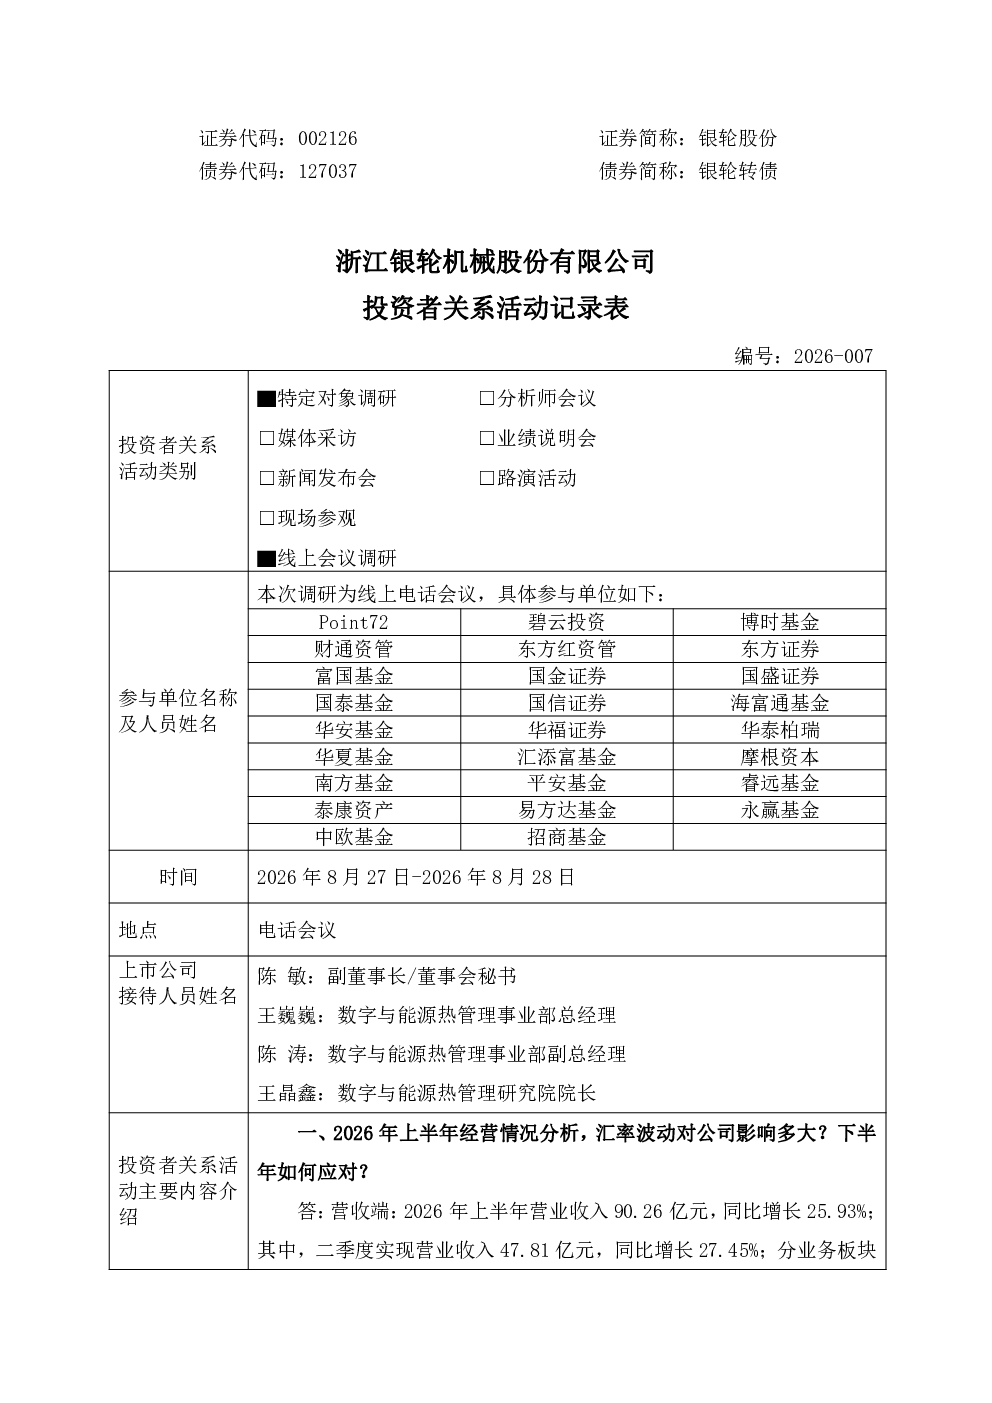
2026年上半年,银轮股份商用车、非道路/乘用车/数字与能源业务营收分别为33.24亿元、44.86亿元、9.78亿元,同比增长37%、17%、41%。归母净利润4.52亿元,同比增长2.50%;扣非归母净利润4.47亿元,同比增长5.33%。净利润增速低于营收,主要受汇率升值及原材料价格上涨影响,剔除汇兑影响后净利润同比增长约26%。公司与海外客户有汇率联动机制,下半年汇率影响有望缓解。
数据中心业务发展前景怎样?
银轮股份数据中心业务定位为液冷模组核心零部件供应商,提供二次侧CDU板式换热器、芯片冷板等。第一条年产1.5万台大型板换产线预计今年10月投产,2027年计划建设华南及海外两条产线,明年年底建成3条产线,短期总产能约4.5万台/年,中期目标6-7万台。上半年与台系客户合作近10个项目,涵盖AI冷板等,正筹备参与国内头部通信客户资源池扩容。
数据中心冷板业务的市场表现如何?
数据中心冷板业务方面,银轮股份上半年与台系客户合作近10个项目,涵盖AI冷板、电源冷板等,正筹备参与国内头部通信客户资源池扩容。产品定价处于行业合理区间,单片对应单颗芯片需求,价格因项目规格而异。公司通过持续的技术研发和产能扩张,积极拓展市场,提升产品竞争力。
电力能源板块的订单增长情况怎样?
电力能源板块方面,银轮股份发电机冷却模块受益于北美发电机组客户订单快速增长。公司通过优化产品结构和提升服务质量,进一步巩固了市场地位。未来展望显示,明年订单有望持续增长,为公司业绩提供新的增长点。公司持续关注电力能源行业发展趋势,积极布局相关业务,以实现长期稳定发展。
研报中提示的主要风险有哪些?
研报中提示的主要风险包括人民币汇率波动对净利润的影响,原材料价格上涨压力,以及市场竞争加剧等。公司通过与海外客户建立汇率联动机制,积极应对汇率风险。同时,公司也在加强成本控制,提升产品竞争力,以应对原材料价格上涨压力。此外,公司需关注市场竞争态势,持续提升自身优势,以保持市场地位。