猜你想问
东瑞股份2026年业绩表现如何?
2026年上半年,东瑞股份销售生猪88.60万头,同比增长15.82%,但生猪销售收入10.03亿元,同比下降5.99%。商品猪销售均价11.41元/公斤,同比下降27.62%。公司营业收入10.39亿元,同比减少5.09%。归母净利润为-4.25亿元,归母扣非净利润为-4.23亿元,主要受生猪价格大幅下降影响。公司计提各类减值准备1.18亿元,主要因谨慎性原则。预计全年归母净利润为-4.25亿元,其中一季度为-1.89亿元,二季度为-2.36亿元。
生猪行业发展趋势如何?
当前生猪行业面临价格大幅波动,2026年上半年商品猪销售均价同比下降27.62%,主要受市场供需关系变化影响。东瑞股份代养业务进展顺利,截至7月末存栏9.26万头,全年预计出栏20万头,7月代养业务完全成本为13.26元/公斤,公司7月完全成本为13.8元/公斤。公司目标年底将完全成本降至13元/公斤以下,2027年目标降至12.5元/公斤以下。行业未来发展趋势需关注市场供需平衡及养殖成本控制。
东瑞股份报告重点分析了哪些方面?
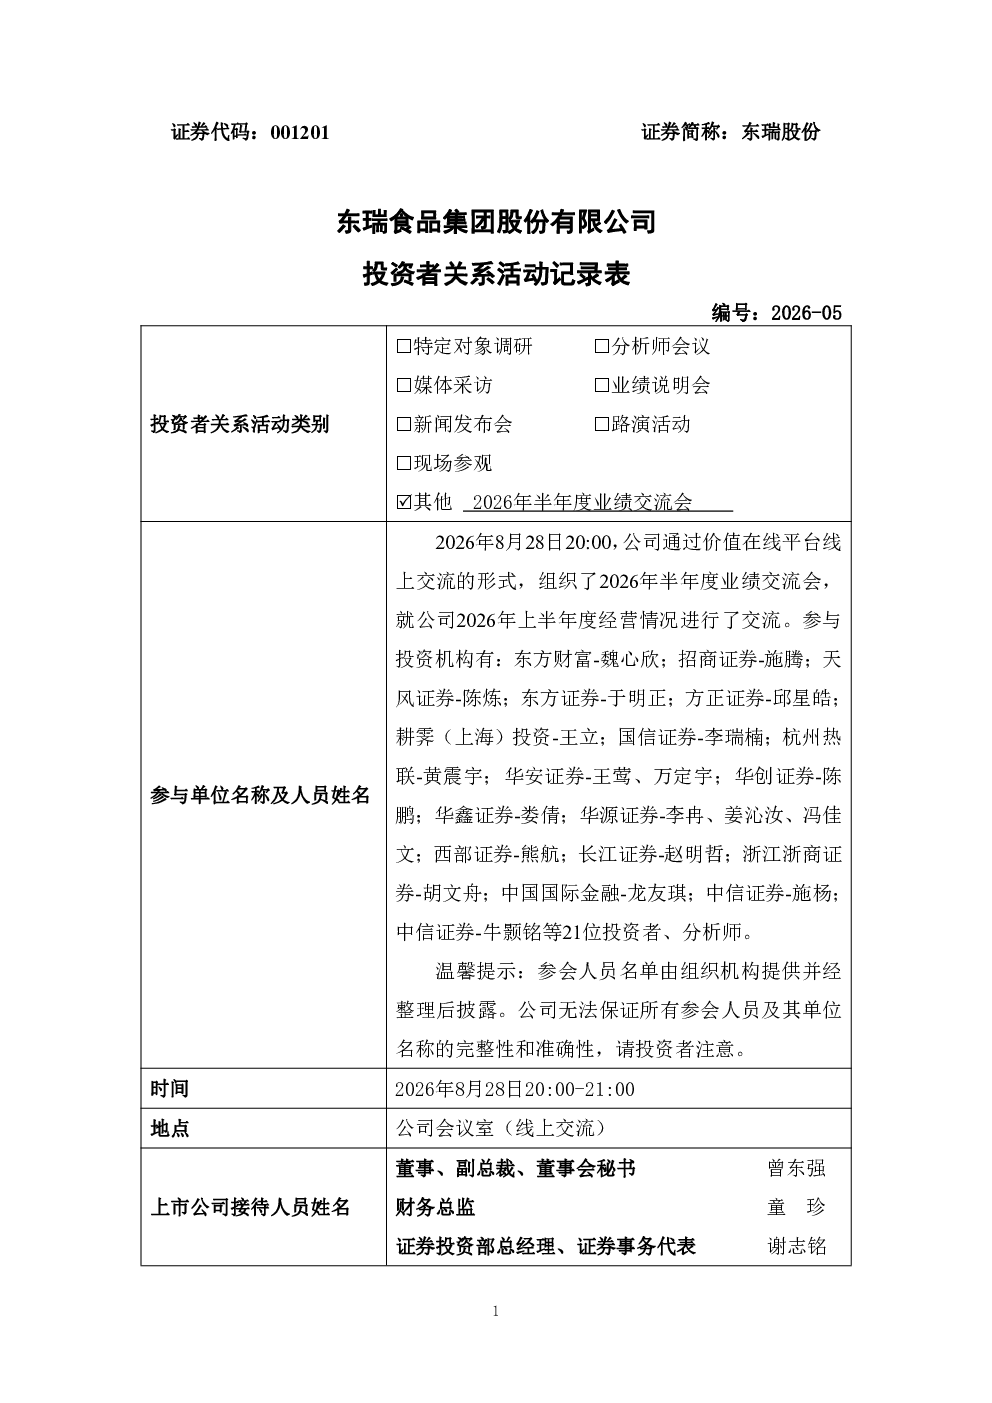
东瑞股份报告重点分析了2026年上半年业绩表现,特别是生猪价格下降对公司收入利润的影响。报告披露了公司销售、成本、资产负债等关键数据,并详细拆分了季度业绩情况。此外,报告还介绍了代养业务的进展及成本控制目标,以及公司为应对经营亏损增加银行借款的情况。报告强调了成本控制的重要性,并提出了未来成本下降的目标。
当前生猪市场现状如何判断?
当前生猪市场呈现价格大幅下降的特征,2026年上半年商品猪销售均价同比下降27.62%,反映市场供大于求的态势。东瑞股份作为生猪养殖企业,业绩受价格波动影响显著,2026年上半年归母净利润为-4.25亿元。市场现状还需关注养殖成本的变动,东瑞股份7月完全成本为13.8元/公斤,公司正努力通过技术和管理手段降低成本。未来市场需关注供需关系变化及政策调控。
东瑞股份研报有哪些风险提示?
东瑞股份研报提示的主要风险包括生猪价格大幅波动风险,2026年上半年商品猪销售均价同比下降27.62%,未来价格走势不确定性较高。此外,公司经营亏损导致资产负债率上升,6月末资产负债率为52.88%,较一季度末略有上升,主要因经营亏损及增加银行借款。成本控制方面,虽然公司提出年底及2027年成本下降目标,但实际执行效果存在不确定性。还需关注行业竞争加剧及政策变化风险。