猜你想问
这份研报主要讲了什么内容?
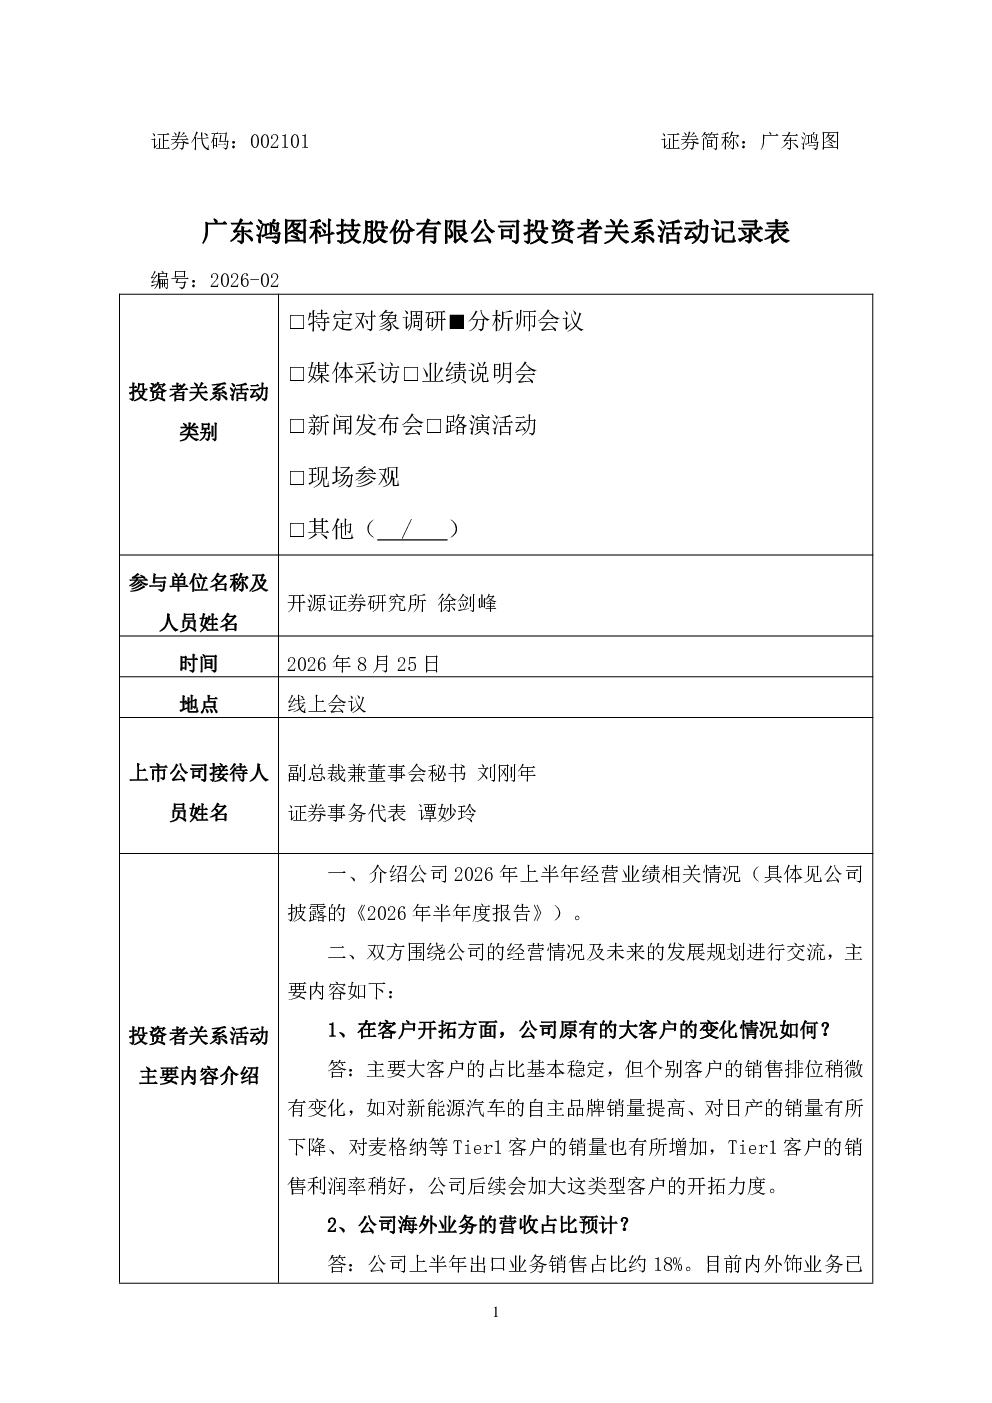
这份研报详细分析了广东鸿图的业务发展情况,包括海外业务营收占比预计未来达到25-30%,初期利润率可能偏低,但随着订单量上升和产品更新换代逐步改善。报告还提到公司已加大欧洲客户开拓力度,未来或考虑在北美建厂。泰国基地满产状态下内外饰业务营收预计达3-5亿元,若压铸业务出海,海外基地规划产能(营收)规模预计超10亿元。下半年主业改进计划包括通过原材料价格联动调价机制提升盈利水平,持续优化客户和产品结构,加大优质客户开发力度,预计毛利率回升。目前整体产能利用率约70%,在手订单稳定充足,下半年预计有所增长。铝压铸业务今年营收预计约70亿元,主要汽车类产品,现有产能利用率良好,业务体量将保持增长。镁合金业务正在积极推动产能筹建方案落地,对接主要产品及应用领域。
汽车压铸行业发展趋势如何?
汽车压铸行业正朝着轻量化、集成化方向发展,铝压铸因其轻质高强特性成为主流趋势。主机厂正加大一体化产品应用,但大部分不会完全自制,为压铸企业带来机遇。广东鸿图作为行业领先者,已加大欧洲客户开拓力度,并规划在北美建厂,泰国基地内外饰业务营收预计达3-5亿元,压铸业务出海后海外基地规划营收规模预计超10亿元。公司通过原材料价格联动调价机制提升盈利水平,持续优化客户和产品结构,加大优质客户开发力度,预计毛利率回升。现有产能利用率良好,业务体量将保持增长,未来发展潜力巨大。
研报重点分析了哪些方面?
研报重点分析了广东鸿图的海外业务拓展情况,预计未来海外业务营收占比达到25-30%,初期利润率可能偏低,但随着订单量上升和产品更新换代逐步改善。报告还详细介绍了公司在欧洲客户的开拓力度,如大众、奥迪、沃尔沃等,并提及未来可能考虑在北美建厂。此外,报告重点分析了泰国基地内外饰业务营收预计达3-5亿元,若压铸业务出海,海外基地规划产能(营收)规模预计超10亿元。下半年主业改进计划包括通过原材料价格联动调价机制提升盈利水平,持续优化客户和产品结构,加大优质客户开发力度,预计毛利率回升。目前整体产能利用率约70%,在手订单稳定充足,下半年预计有所增长。铝压铸业务今年营收预计约70亿元,主要汽车类产品,现有产能利用率良好,业务体量将保持增长。镁合金业务正在积极推动产能筹建方案落地,对接主要产品及应用领域。
当前市场对广东鸿图有何判断?
当前市场对广东鸿图的判断显示公司业务发展稳健,海外业务拓展积极,预计未来海外业务营收占比达到25-30%,初期利润率可能偏低,但随着订单量上升和产品更新换代逐步改善。公司在欧洲客户的开拓力度较大,如大众、奥迪、沃尔沃等,并规划在北美建厂。泰国基地内外饰业务营收预计达3-5亿元,若压铸业务出海,海外基地规划产能(营收)规模预计超10亿元。下半年主业改进计划包括通过原材料价格联动调价机制提升盈利水平,持续优化客户和产品结构,加大优质客户开发力度,预计毛利率回升。目前整体产能利用率约70%,在手订单稳定充足,下半年预计有所增长。铝压铸业务今年营收预计约70亿元,主要汽车类产品,现有产能利用率良好,业务体量将保持增长。镁合金业务正在积极推动产能筹建方案落地,对接主要产品及应用领域。
研报中提示了哪些风险?
研报中提示的主要风险包括海外业务初期利润率可能偏低,随着订单量上升和产品更新换代逐步改善,但市场变化可能导致盈利不及预期。公司在欧洲客户的开拓力度虽然较大,但依赖少数大客户可能存在集中度风险。泰国基地和海外基地的产能爬坡过程中可能面临技术和管理挑战,影响营收达成。下半年主业改进计划依赖于原材料价格联动调价机制和市场需求的稳定,若原材料价格波动或市场需求下降,可能影响盈利水平。铝压铸和镁合金业务的产能筹建方案落地存在不确定性,可能影响未来业务发展。此外,市场竞争激烈,公司需持续提升技术水平和产品竞争力,以应对行业变化带来的挑战。