猜你想问
亚钾国际2026年上半年业绩表现如何?
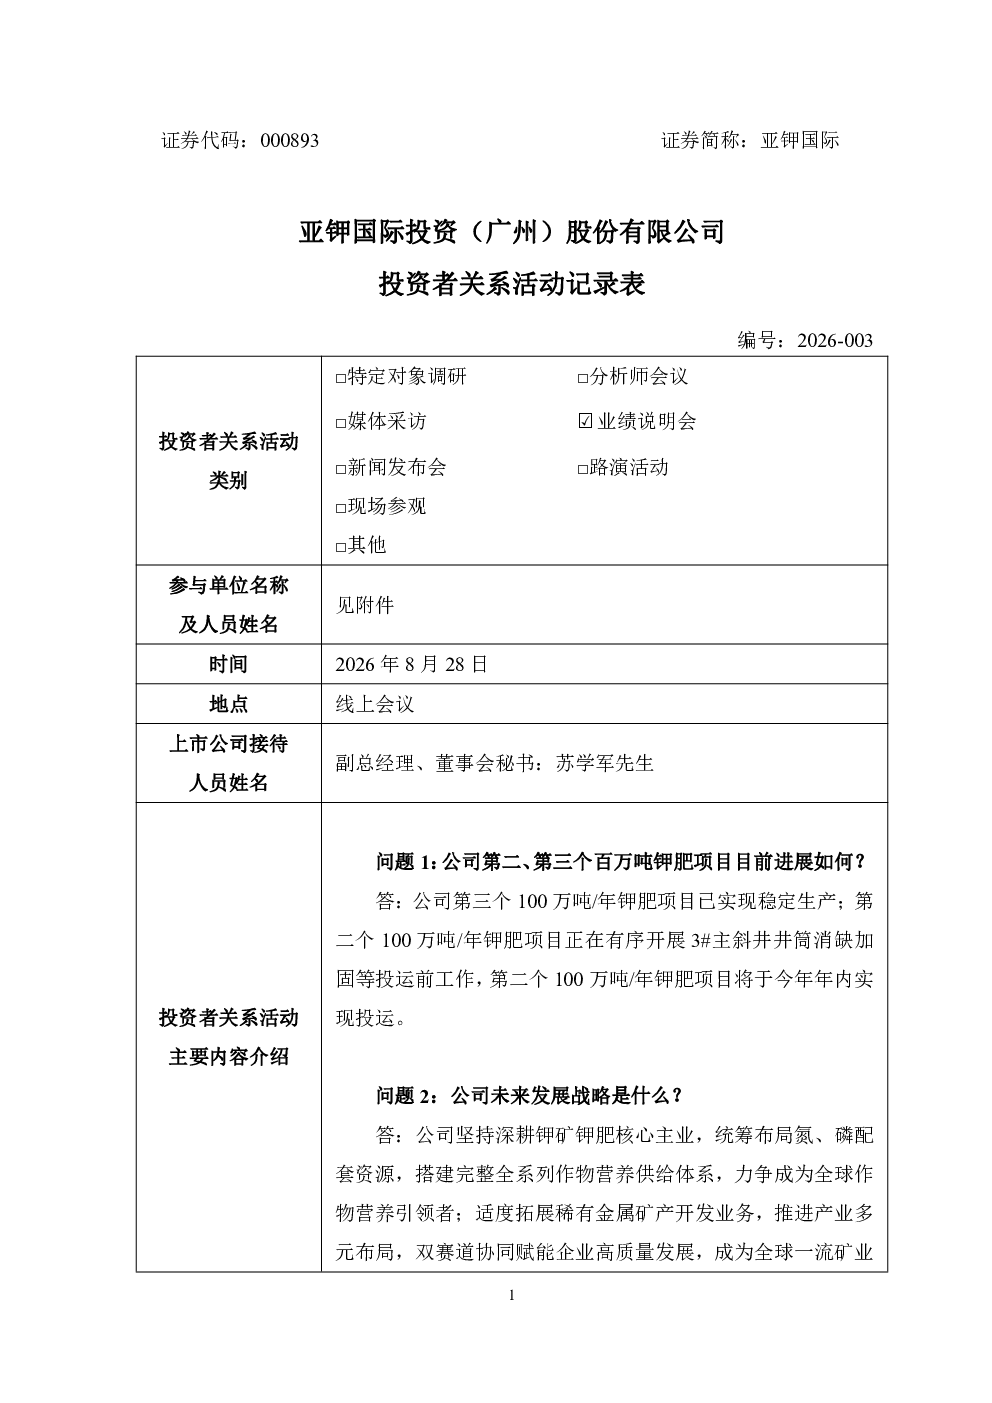
2026年上半年,亚钾国际实现营业收入38.22亿元,同比增长51.53%;扣非归母净利润13.47亿元,同比增长57.32%。业绩增长主要得益于氯化钾价格上涨和产销提升,报告期内生产氯化钾149.49万吨(同比增长47.41%),销售131.25万吨(同比增长25.55%)。二季度业绩环比显著增长,但库存增至30.04万吨,主要源于产量增加、老挝雨季交通影响及库存滚动销售。
亚钾国际未来产能规划是怎样的?
亚钾国际上半年小东布矿区产能爬坡顺利,计划全年产量300万吨,中长期目标为450-500万吨/年(长期700万吨以上/年),符合可持续及国际化发展战略。公司通过动态调整生产、开辟新路线等措施应对老挝雨季运输效率下降,并积极拓展越南、泰国港口及中老铁路运输能力。
氯化钾行业发展趋势如何?
截至8月27日,国产氯化钾60%晶价格3000-3100元/吨,东南亚氯化钾CFR价385-423美元/吨。全球厄尔尼诺现象可能削弱农作物产量,预计2027年全球食品通胀率将升至5%,对钾肥行业构成潜在利好。老挝“十五计划”将持续改善物流条件,公路、海运、铁路建设将提升运输保障。
亚钾国际报告重点分析了哪些方面?
报告重点分析了亚钾国际上半年业绩增长驱动因素、产能扩张计划、老挝雨季对运输的影响及应对措施、国际化发展战略,以及参股公司亚洲溴业有限公司的投资收益贡献。同时提及了氯化钾市场价格走势和行业发展趋势。
亚钾国际报告有哪些风险提示?
报告指出,老挝雨季导致运输效率下降,库存增至30.04万吨,可能影响销售。此外,全球气候变化可能带来的农作物产量变化及价格波动,对钾肥行业构成潜在风险。公司需持续关注国际市场动态和物流条件改善情况。
你可能感兴趣
301633 港迪技术 301633港迪技术投资者关系管理信息20260828
未知机构2026-08-28
002349 精华制药 002349精华制药投资者关系管理信息20260828
未知机构2026-08-28
002126 银轮股份 002126银轮股份投资者关系管理信息20260828
未知机构2026-08-28
002378 章源钨业 002378章源钨业投资者关系管理信息20260828
未知机构2026-08-28
301330 熵基科技 301330熵基科技投资者关系管理信息20260828
未知机构2026-08-28
001201 东瑞股份 001201东瑞股份投资者关系管理信息20260828
未知机构2026-08-28
000930 中粮科技 中粮科技000930中粮科技投资者关系管理信息20260828
未知机构2026-08-28
300476 胜宏科技 300476胜宏科技投资者关系管理信息20260828
未知机构2026-08-28
002582 好想你 002582好想你投资者关系管理信息20260828
未知机构2026-08-28
000983 山西焦煤 000983山西焦煤投资者关系管理信息20260828
未知机构2026-08-28