猜你想问
现房销售新规具体内容是什么?
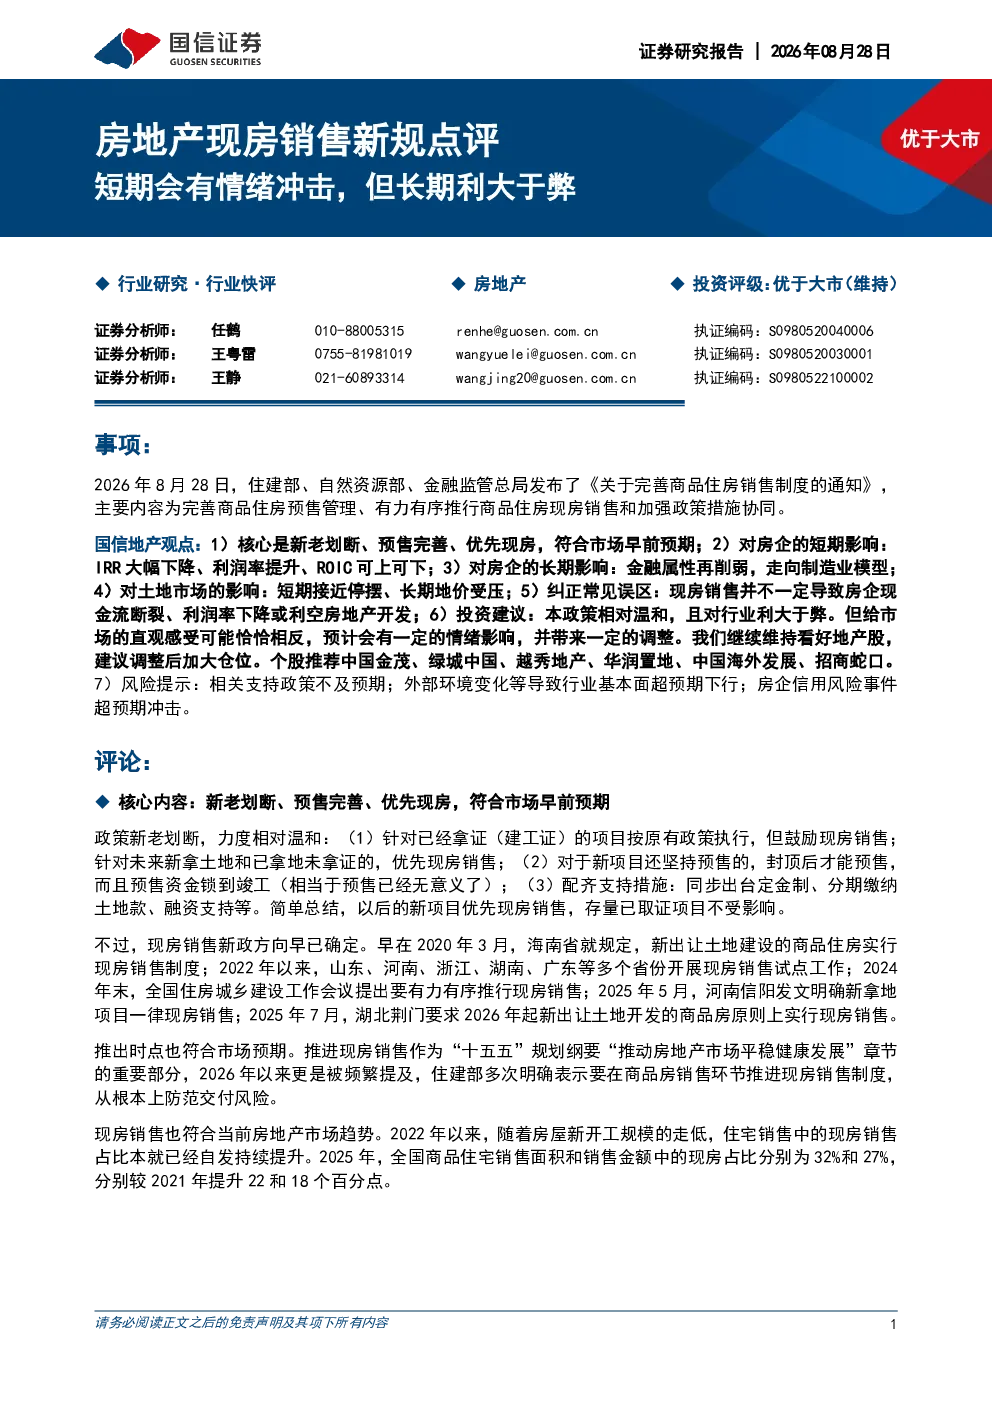
政策核心为“新老划断、预售完善、优先现房”,针对已取证项目按原政策执行并鼓励现房销售,未来新项目优先现房销售,新项目预售需封顶后进行且资金监管至竣工。同步出台定金制、分期土地款、融资支持等配套措施。
现房销售政策对房企短期影响有哪些?
短期来看,回款推后导致项目IRR从7%以上降至3%以下,但IRR下降倒逼房企提高利润要求,行业整体利润率或提升。房企无偿占用上下游资金能力下降,财务模式从“低利润率、高杠杆率、高ROE”转向“中利润率、中杠杆率、中ROE”。
现房销售政策对土地市场有何影响?
短期内,房企暂停拿地,土地市场受影响,热门城市更显著。长期来看,IRR下降倒逼房企提高利润要求,地价支付能力降低,地价受压。房企可选择性拿地,存量项目不受影响,现金流反而更好。
现房销售政策未来发展趋势如何?
现房销售政策方向自2020年起逐步明确,多地开展试点,2026年成为政策重点。当前现房销售占比已提升至32%(面积)和27%(金额),符合市场趋势。房企将走向制造业模型,产品力和成本力成为核心竞争优势。
现房销售政策存在哪些风险?
相关支持政策不及预期、外部环境变化导致行业基本面下行、房企信用风险事件超预期冲击等。政策温和但短期可能引发情绪调整,需关注房企选择性拿地及存量项目现金流情况。
你可能感兴趣
装配式建筑行业点评:现房销售新规下,深入拆解装配式建筑受益程度
建筑建材国信证券2026-08-31
资管新规正式稿点评:短期冲击减弱,长期影响重大
长城证券2018-05-02
房地产8月楼市解读:2026年8月房产研报:新旧规产品去化极度分化,现房销售新政倒逼投资收缩
未知机构2026-09-01
国信地产:现房销售新规的解读与投资建议
未知机构2026-08-29
银行保险销售新规:短期影响有限,长期利好行业
金融华融证券2010-11-09
2025年9月债券托管数据点评:公募销售新规带来结构性冲击
信达证券2025-10-29
航空运输行业民航新规点评,控总量、调结构,短期冲击有限,中长期利于行业健康发展
交通运输华创证券2017-09-26
房地产行业-对理财新规征求意见稿的点评:缩表,但慢一点
房地产国泰君安证券2018-07-23
公募基金销售新规点评:降成本、促长期、优生态
华龙证券2025-09-09
保险行业点评报告-保险销售行为新规点评:聚焦规范销售误导和培育销售队伍长期竞争力,利好行业长期健康发展
金融财通证券2023-10-05