猜你想问
聚和材料2026年半年度业绩表现如何?
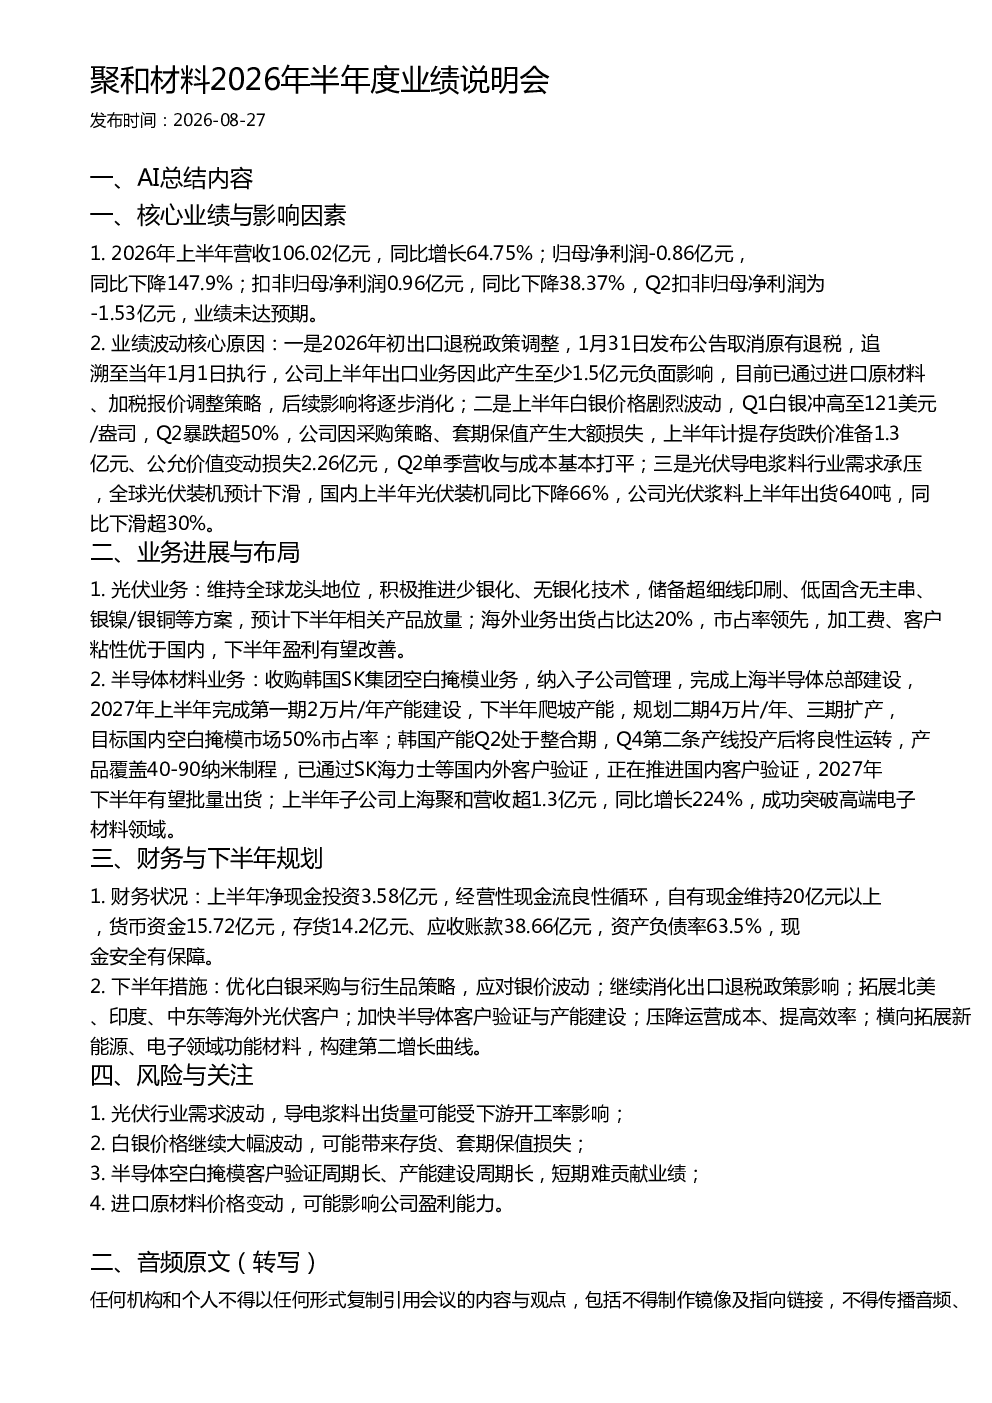
2026年上半年公司营收106.02亿元,同比增长64.75%,但归母净利润为-0.86亿元,同比下降147.9%。业绩未达预期主要受出口退税政策调整、白银价格剧烈波动及光伏导电浆料行业需求承压等因素影响。公司上半年因出口退税政策调整产生至少1.5亿元负面影响,白银价格波动导致计提存货跌价准备1.3亿元、公允价值变动损失2.26亿元,同时光伏浆料出货量同比下滑超30%。
光伏导电浆料行业发展趋势如何?
全球光伏装机预计下滑,国内上半年光伏装机同比下降66%,对光伏导电浆料行业需求造成压力。聚和材料作为全球龙头,积极推进少银化、无银化技术,储备超细线印刷、低固含无主串、银镍/银铜等方案,预计下半年相关产品将实现放量。行业整体面临技术升级和市场竞争的双重挑战,但长期发展前景仍具潜力。
聚和材料半导体材料业务布局有何亮点?
聚和材料通过收购韩国SK集团空白掩模业务,进入半导体材料领域。公司完成上海半导体总部建设,计划2027年上半年完成第一期2万片/年产能建设,并规划二期4万片/年、三期扩产,目标国内空白掩模市场50%市占率。该业务布局有助于公司拓展第二增长曲线,但客户验证周期长、产能建设周期长,短期难贡献业绩。
聚和材料当前市场状况如何?
聚和材料上半年净现金投资3.58亿元,经营性现金流良性循环,自有现金维持20亿元以上,货币资金15.72亿元。存货14.2亿元、应收账款38.66亿元,资产负债率63.5%。公司面临出口退税政策影响、银价波动风险,但通过优化采购策略、拓展海外客户、加快半导体产能建设等措施应对挑战。
聚和材料研报提示哪些风险?
聚和材料面临的主要风险包括:光伏行业需求波动可能影响导电浆料出货量;白银价格继续大幅波动可能带来存货、套期保值损失;半导体空白掩模业务客户验证周期长、产能建设周期长,短期难贡献业绩;进口原材料价格变动可能影响公司盈利能力。公司需密切关注行业动态,加强风险管理。
你可能感兴趣
聚和材料2023年度业绩说明会要点-20240410
未知机构2024-04-11
璞源材料2026年半年度业绩说明会
未知机构2026-08-18
盛和资源 600392 2026年半年度业绩说明会
未知机构2026-09-04
和达科技2026年半年度业绩说明会
未知机构2026-09-15
宏和科技2026年半年度业绩说明会
未知机构2026-08-25
688238 和元生物 和元生物投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-04
603162 海通发展 福建海通发展股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-10
ST柳化2026年半年度业绩说明会
未知机构2026-08-10
嘉环科技2026年半年度业绩说明会
未知机构2026-08-12