猜你想问
爱迪特公司近期业绩表现如何?
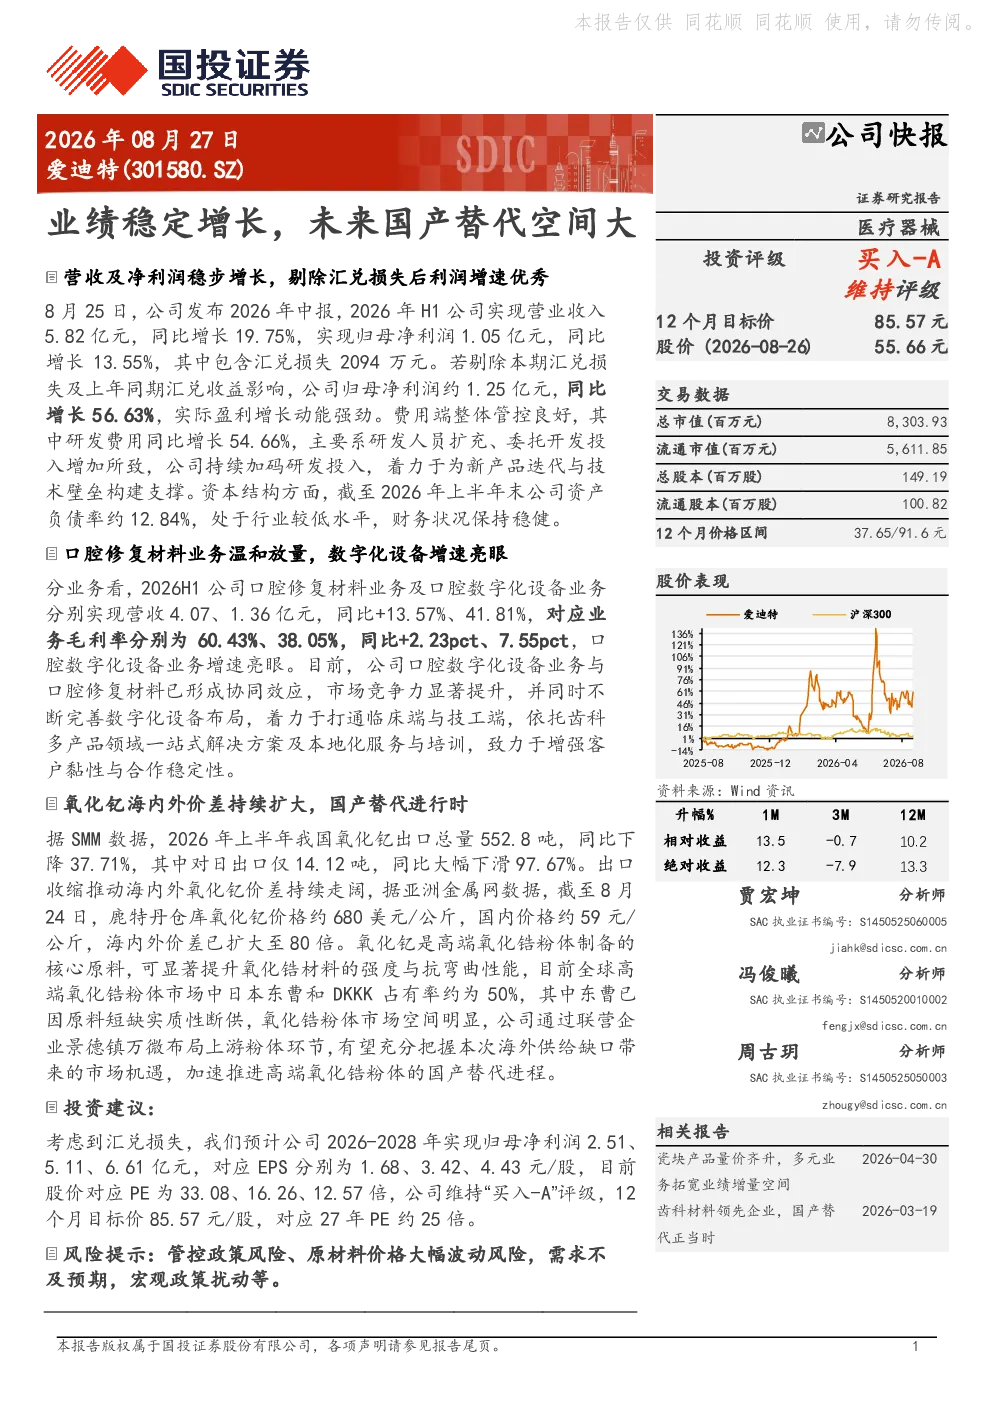
2026年H1公司实现营业收入5.82亿元,同比增长19.75%;归母净利润1.05亿元,同比增长13.55%,剔除汇兑影响后净利润同比增长56.63%。研发费用同比增长54.66%,体现持续加码研发投入。公司资产负债率约12.84%,财务状况稳健。
口腔修复材料业务和数字化设备业务发展情况怎样?
口腔修复材料业务实现营收4.07亿元,同比增长13.57%;口腔数字化设备业务实现营收1.36亿元,同比增长41.81%,毛利率提升7.55pct至38.05%,增速亮眼。两业务已形成协同效应,市场竞争力提升。
氧化钇市场机遇对爱迪特有何影响?
氧化钇海内外价差持续扩大至80倍,国内价格约59元/公斤,公司通过联营企业景德镇万微布局上游粉体环节,有望把握海外供给缺口带来的市场机遇,加速推进高端氧化锆粉体的国产替代。
口腔修复材料行业发展趋势如何?
口腔修复材料行业正经历数字化和高端化转型,国产替代需求旺盛。公司通过技术研发和产业链布局,有望受益于行业发展趋势,提升市场竞争力。
研报提示的主要风险有哪些?
研报提示的主要风险包括管控政策风险、原材料价格大幅波动风险、需求不及预期、宏观政策扰动等,需关注这些因素对公司经营的影响。
你可能感兴趣
爱迪特2026半年度业绩说明会
未知机构2026-08-25
爱迪特26中报点评:业绩稳健增长 供应链优势持续兑现
太平洋证券2026-08-24
爱迪特机构调研纪要
发现报告2026-03-25
爱迪特机构调研纪要
发现报告2026-03-17
爱迪特机构调研纪要
发现报告2026-05-07
爱迪特机构调研纪要
发现报告2026-05-09
爱迪特:2025年年度报告
财报2026-04-29
爱迪特机构调研纪要
发现报告2026-01-20
爱迪特机构调研纪要
发现报告2026-03-12
爱迪特:2024年半年度报告
财报2024-08-30