猜你想问
亚辉龙2026年半年报核心数据有哪些?
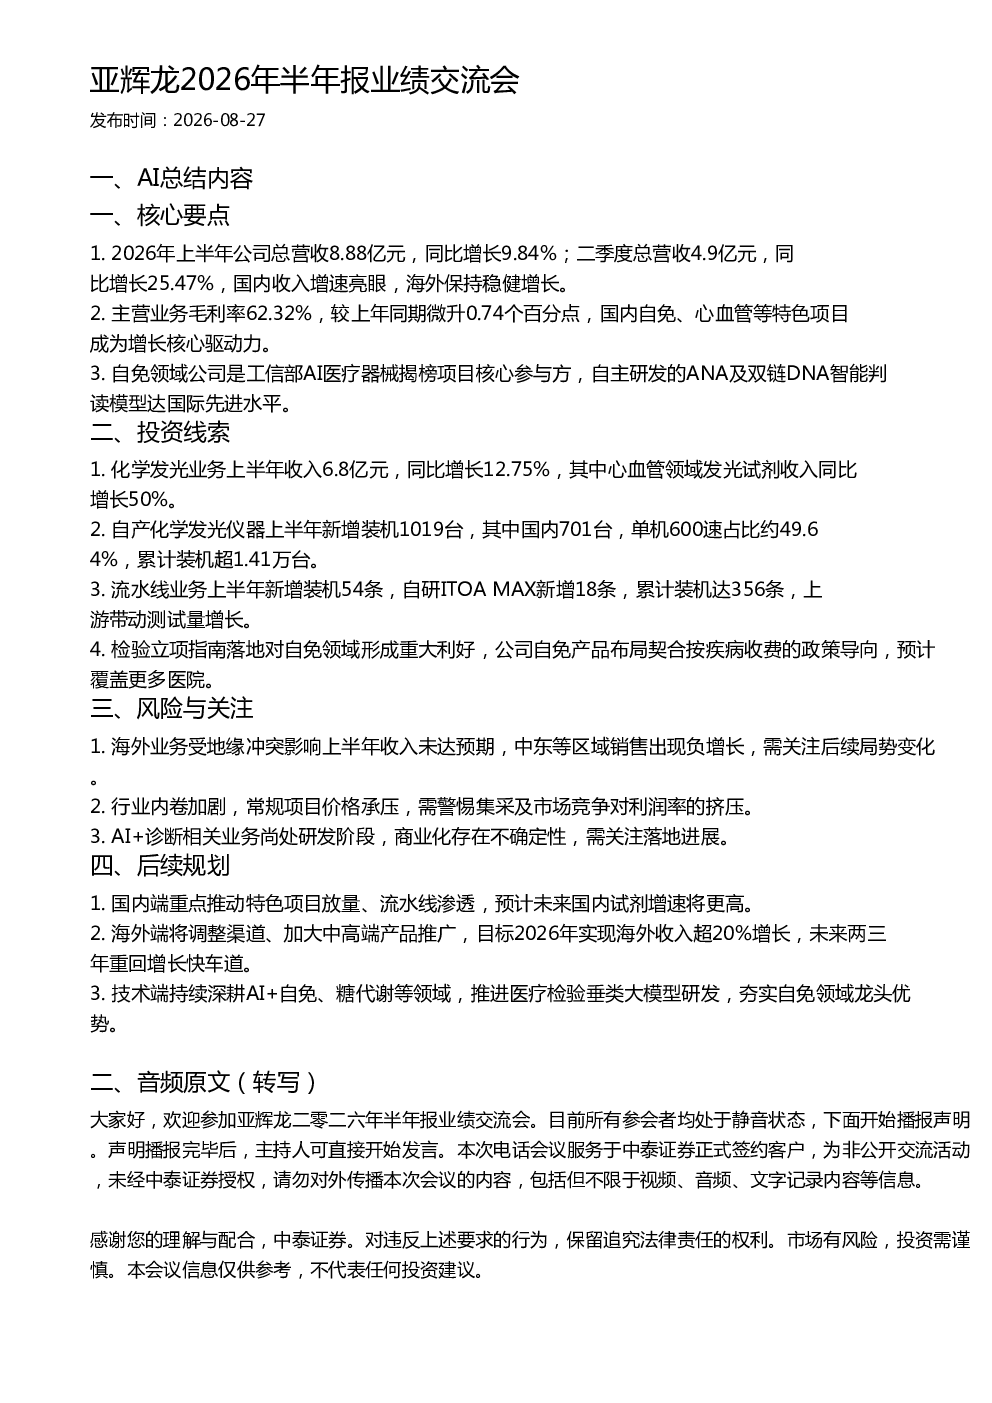
亚辉龙2026年上半年总营收8.88亿元,同比增长9.84%,二季度营收4.9亿元,同比增长25.47%。国内收入增速突出,海外业务保持稳健。主营业务毛利率62.32%,提升0.74个百分点,主要得益于国内自免、心血管等特色项目。公司参与工信部AI医疗器械揭榜项目,自主研发的ANA及双链DNA智能判读模型达国际先进水平。
化学发光和流水线业务表现如何?
化学发光业务上半年收入6.8亿元,同比增长12.75%,其中心血管领域发光试剂收入增长50%。流水线业务新增装机54条,自研ITOA MAX新增18条,累计装机达356条,带动测试量增长。自免领域受检验立项指南利好,产品布局契合按疾病收费政策,预计覆盖更多医院。
亚辉龙自免领域发展前景如何?
亚辉龙在自免领域进展显著,是工信部AI医疗器械揭榜项目核心参与方,ANA及双链DNA智能判读模型达国际先进水平。检验立项指南落地为自免领域带来重大利好,公司产品布局契合按疾病收费政策,预计将覆盖更多医院,未来有望巩固自免领域龙头优势。
当前医疗器械行业市场状况如何?
医疗器械行业竞争加剧,常规项目价格承压,集采和市场竞争对利润率形成挤压。亚辉龙海外业务受地缘冲突影响,上半年收入未达预期,中东等区域销售出现负增长。国内市场方面,特色项目和流水线渗透率提升是关键增长点。
亚辉龙面临哪些风险因素?
亚辉龙面临的主要风险包括海外业务的地缘冲突影响,可能导致收入不及预期。行业内卷加剧,常规项目价格承压,集采政策对利润率存在挤压风险。AI+诊断业务尚处研发阶段,商业化存在不确定性,需持续关注其进展情况。
你可能感兴趣
亚辉龙:2026年半年度报告
财报2026-08-27
国信零售美护曼卡龙2026年半年报业绩交流会
未知机构2026-08-31
亚辉龙(688575)2022年年报及2023年一季报业绩交流-调研纪要
未知机构2023-05-05
亚辉龙:2021年半年度报告
财报2021-08-28
亚辉龙:2022年半年度报告
财报2022-07-21
亚辉龙:2024年半年度报告
财报2024-08-30
亚辉龙:2025年半年度报告
财报2025-08-26
亚辉龙:2023年半年度报告
财报2023-08-18
亚辉龙点评报告:Q3业绩阶段性承压,发光收入仍保持高增长
医药生物太平洋证券2024-11-07
亚辉龙 中报业绩及装机情况分析
未知机构2026-08-26