猜你想问
古越龙山2026年中报核心内容有哪些?
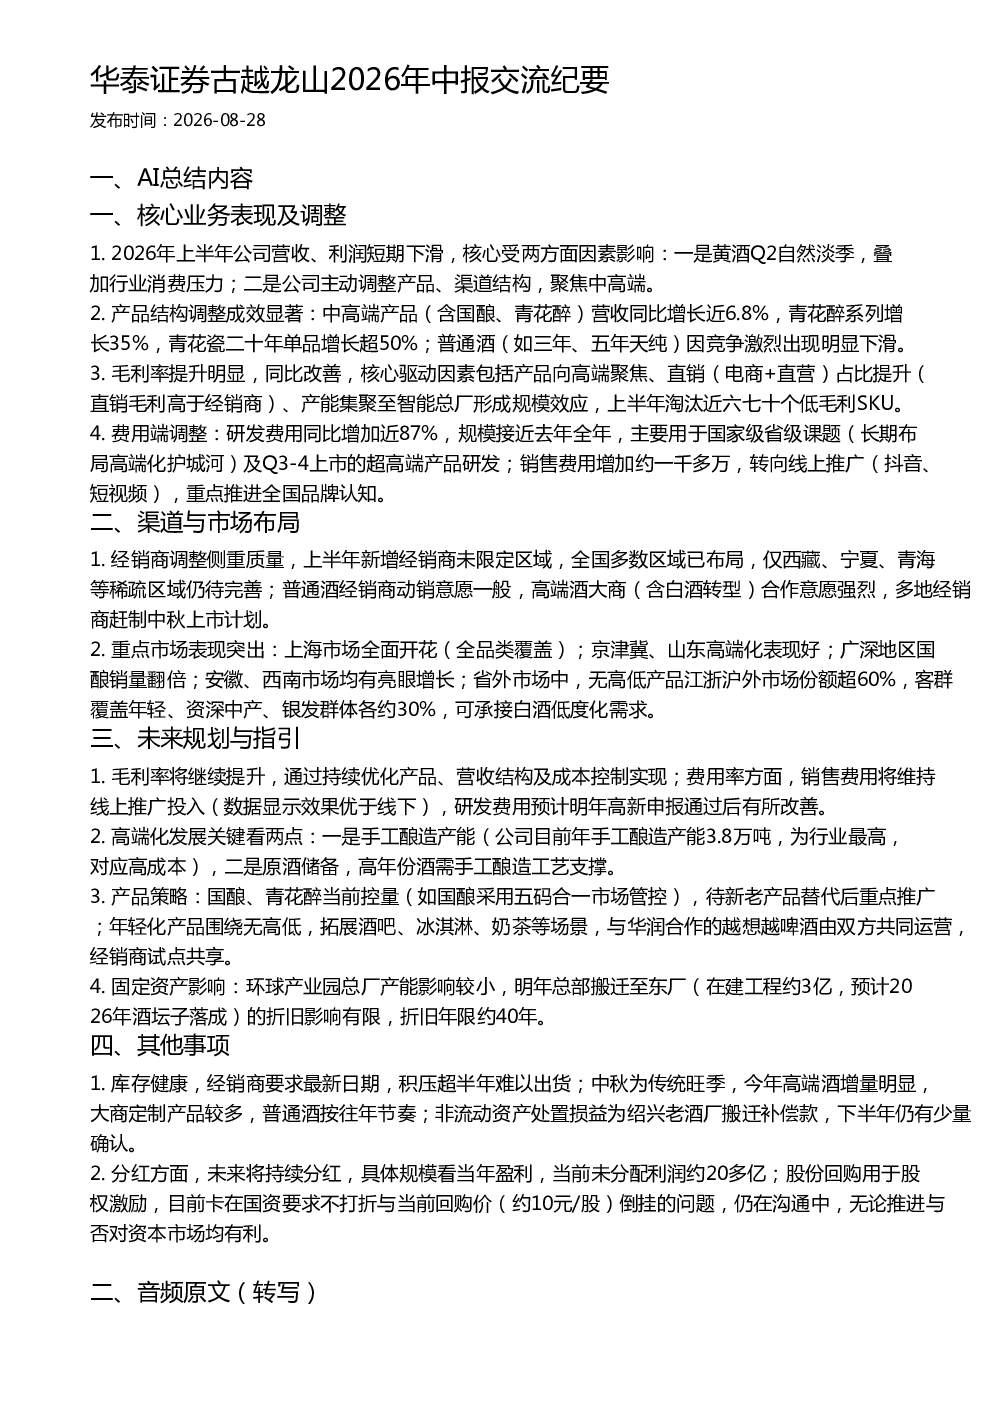
古越龙山2026年中报显示,公司营收和利润短期下滑主要受黄酒Q2自然淡季和行业消费压力影响,同时公司主动调整产品、渠道结构聚焦中高端。产品结构调整成效显著,中高端产品如国酿、青花醉营收同比增长近6.8%,其中青花醉系列增长35%,青花瓷二十年单品增长超50%。毛利率提升明显,同比改善,主要驱动因素包括产品向高端聚焦、直销占比提升、产能集聚至智能总厂形成规模效应,上半年淘汰近六七十个低毛利SKU。研发费用同比增加近87%,主要用于国家级省级课题及超高端产品研发;销售费用增加约一千多万,转向线上推广,重点推进全国品牌认知。
黄酒行业发展趋势如何?
黄酒行业正经历结构性调整,市场竞争加剧,消费者需求变化明显。古越龙山通过聚焦中高端产品,调整渠道结构,展现出高端化发展的潜力。行业整体呈现两极分化趋势,高端黄酒需求稳定增长,而普通黄酒因竞争激烈面临下滑压力。同时,年轻化产品如无高低黄酒开始拓展新场景,如酒吧、冰淇淋、奶茶等,为行业带来新的增长点。此外,江浙沪等省外市场对无高低黄酒接受度高,客群覆盖年轻、资深中产、银发群体,显示出黄酒低度化、年轻化的发展方向。
古越龙山报告重点分析了哪些方向?
古越龙山报告重点分析了产品结构调整、渠道优化、费用端调整及未来规划。产品方面,公司聚焦中高端,淘汰低毛利SKU,提升产品竞争力;渠道方面,调整经销商结构,侧重质量而非数量,全国多数区域已布局;费用端,加大研发投入,转向线上推广;未来规划则围绕高端化发展,持续提升毛利率,优化费用结构,拓展年轻化产品场景,并推进总部搬迁。这些分析显示公司战略清晰,正积极应对市场变化。
古越龙山当前市场现状如何?
古越龙山当前市场现状呈现结构性分化。高端产品如国酿、青花醉表现亮眼,营收同比增长近6.8%,青花醉系列增长35%,青花瓷二十年单品增长超50%,经销商合作意愿强烈。普通酒因竞争激烈出现明显下滑。渠道方面,全国多数区域已布局,但部分稀疏区域仍待完善。重点市场如上海、京津冀、山东高端化表现好,广深地区国酿销量翻倍,江浙沪外市场份额超60%,覆盖多元客群。整体来看,公司高端化战略初见成效,但普通酒面临较大压力。
古越龙山研报存在哪些风险提示?
古越龙山研报提示的风险主要集中在高端化发展挑战和费用端压力。高端化发展依赖手工酿造产能和原酒储备,手工酿造成本高,原酒储备需持续投入,可能影响短期盈利。费用端,研发费用大幅增加近87%,主要用于超高端产品研发,未来高新申报通过后可能有所改善;销售费用增加约一千多万,持续投入线上推广可能带来费用压力。此外,股份回购用于股权激励,目前卡在国资要求不打折与当前回购价倒挂的问题,虽不影响资本市场,但需关注进展。库存方面,经销商要求最新日期,积压超半年难以出货,需关注库存管理风险。