猜你想问
紫金黄金国际2259HK2026年上半年业绩报告核心内容是什么?
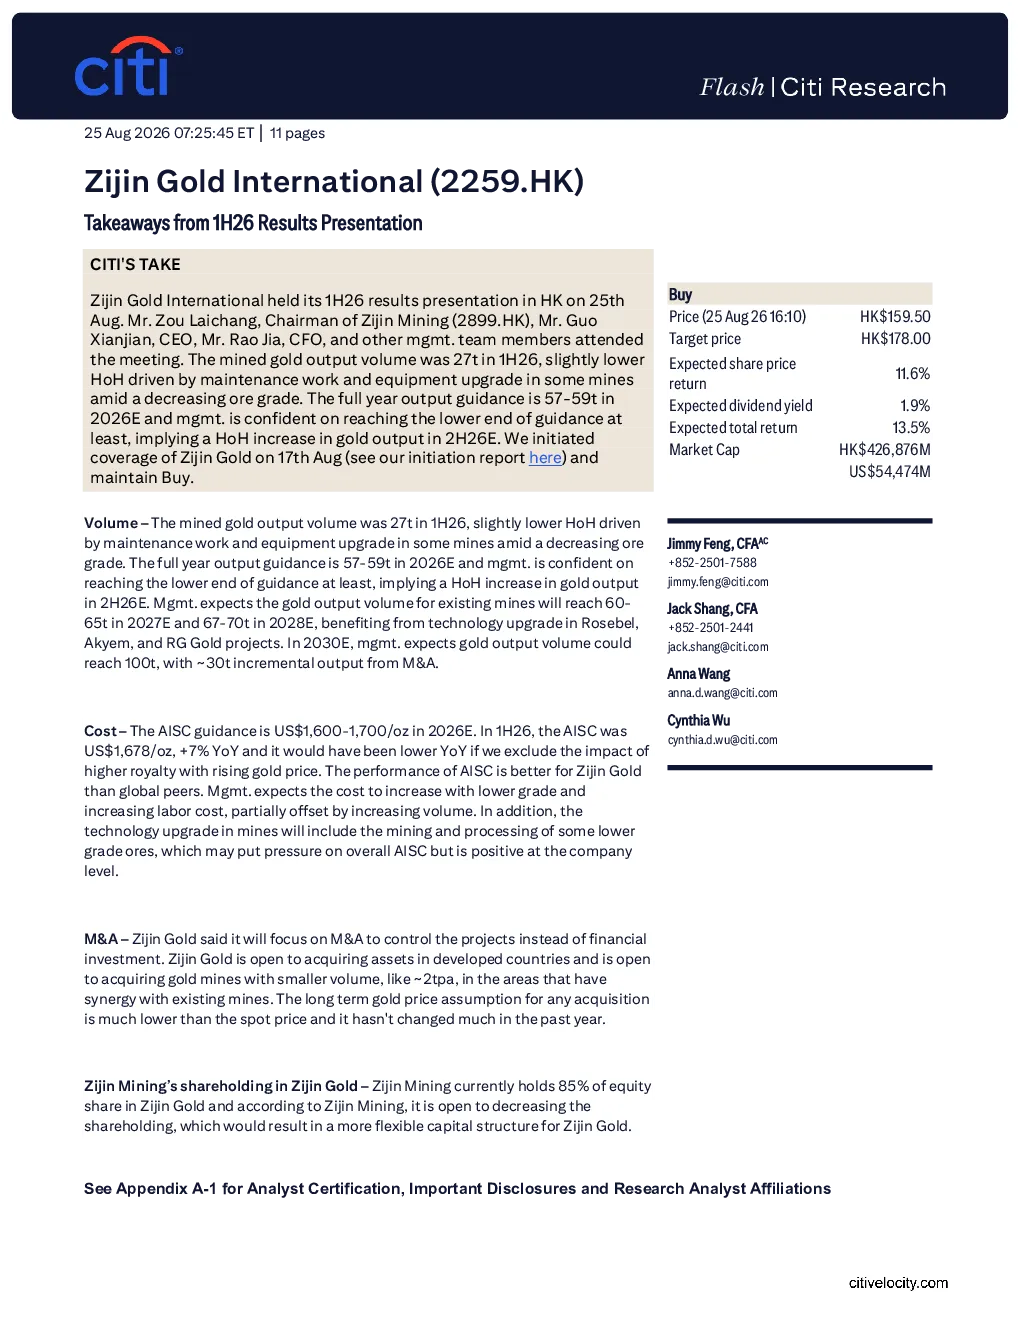
紫金黄金国际2259HK2026年上半年业绩报告显示矿产金产量为27吨,略低于预期,主要受矿山维护和设备升级影响。全年产量指引为57-59吨,管理层对达成下限充满信心,预计下半年产量环比增长。AISC成本为每盎司1600-1700美元,上半年实际成本为1678美元,同比增长7%,但排除金价上涨影响后增幅更低。公司成本表现优于全球同行,技术升级将提升低品位矿石开采能力。公司计划通过并购控制项目而非财务投资,收购发达国家资产及小型协同金矿。2026年资本支出指引为81亿美元,大部分项目预计2028年下半年完成,资本支出强度低于行业平均水平。采用P/NAV指标,目标价格为HK$178.00,预计2026年市盈率为20.5倍,2027年市盈率为16.6倍。预计公司所有矿山NAV为411亿美元,扣除负债后NAV为461亿美元,股本价值为608亿美元。
黄金赛道2026年行业发展趋势如何?
黄金赛道2026年发展趋势显示,矿业公司普遍面临成本上升压力,但技术升级和并购整合成为关键策略。紫金黄金国际通过设备升级提升低品位矿石开采能力,并通过并购控制项目而非财务投资,聚焦发达国家资产及小型协同金矿,以长期低金价假设进行收购。资本支出强度低于行业平均水平,注重维护性支出与扩张性支出的平衡。全球金价波动仍是主要风险,但行业龙头通过成本控制和战略并购保持竞争力,预计未来产量将受益于下半年环比增长。
该报告重点分析了哪些方向?
该报告重点分析了紫金黄金国际的矿产金产量、成本控制、并购策略及资本支出。业绩报告显示上半年产量略低于预期,但全年产量目标明确,下半年有望环比增长。成本方面,AISC成本表现优于全球同行,技术升级是关键驱动力。并购方面,公司明确通过控制性投资而非财务投资,聚焦发达国家资产及小型协同金矿。资本支出方面,2026年指引为81亿美元,大部分项目延期至2028年下半年完成,资本支出强度低于行业平均水平。此外,报告还分析了公司估值及NAV价值。
当前黄金市场现状如何?
当前黄金市场现状显示,矿业公司面临成本上升压力,但技术升级和并购整合成为应对策略。以紫金黄金国际为例,其上半年AISC成本同比增长7%,但排除金价上涨影响后增幅更低,成本控制能力优于全球同行。公司通过并购控制项目,而非财务投资,聚焦发达国家资产及小型协同金矿,以长期低金价假设进行收购。资本支出强度低于行业平均水平,注重维护性支出与扩张性支出的平衡。全球金价波动仍是主要风险,但行业龙头通过成本控制和战略并购保持竞争力。
该研报提示了哪些风险?
该研报提示了紫金黄金国际面临的关键下行风险,包括金价低于预期、AISC高于预期、产量规模低于预期、股权高度集中、资本开支高于预期以及地缘政治风险。金价波动直接影响矿业公司盈利能力,成本上升则可能侵蚀利润空间。产量规模低于预期可能影响公司业绩达成,股权高度集中可能导致决策风险。资本开支高于预期可能增加财务压力,地缘政治风险则可能影响全球供应链和运营稳定性。这些风险需持续关注,但公司通过多元化布局和成本控制策略已部分缓解潜在冲击。