000988 华工科技 2026年8月27日投资者关系活动记录表
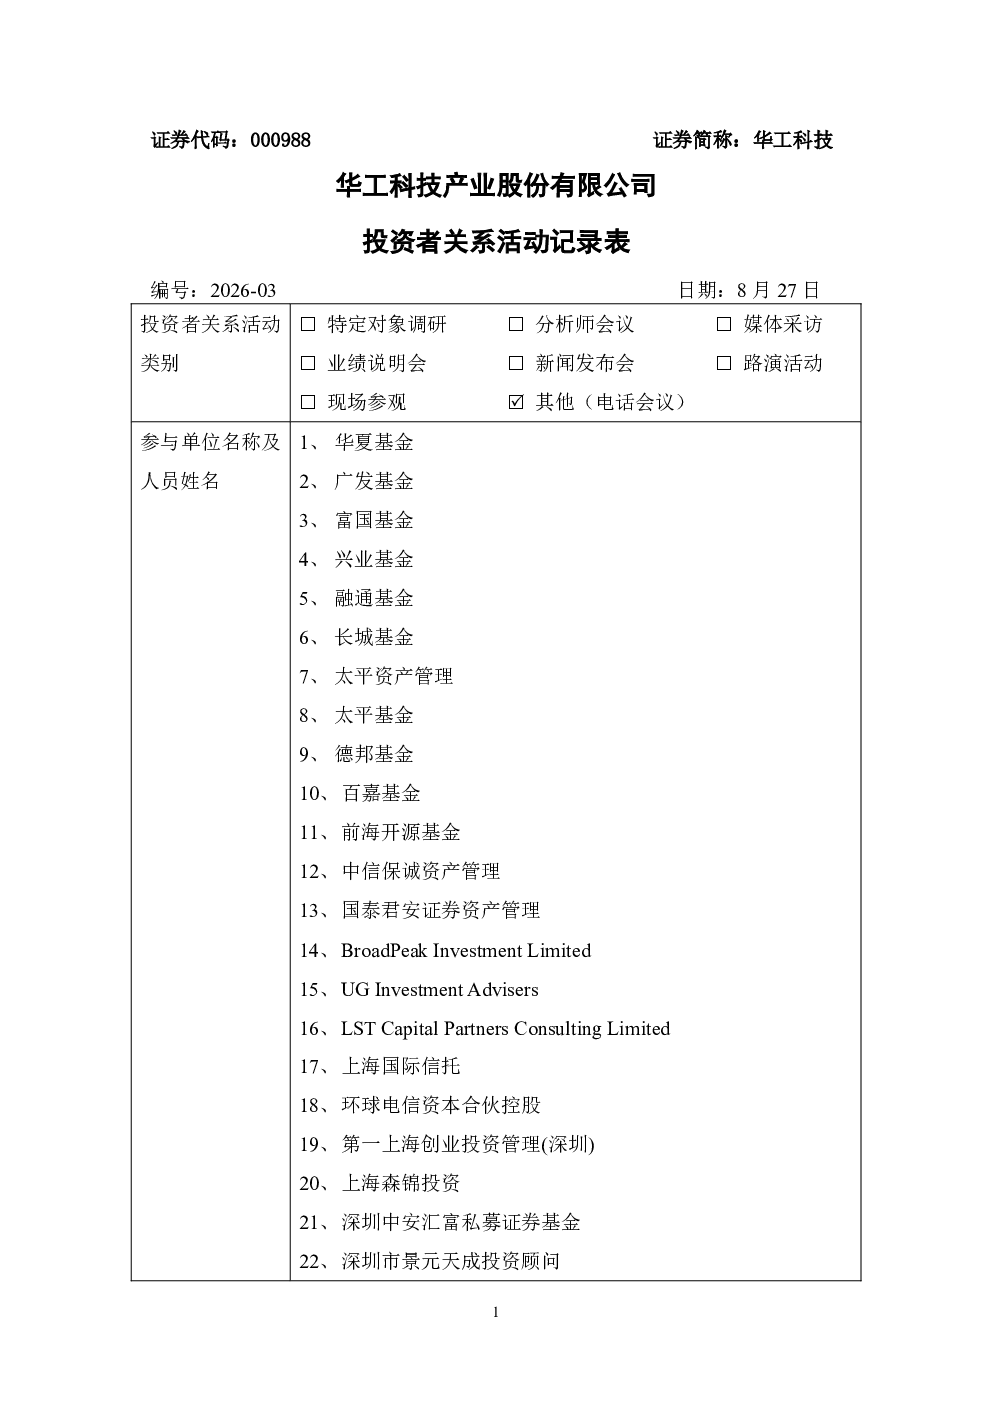
投资者关系活动记录表 日期:8月27日 编号:2026-03 附件: 投资者交流会议纪要 一、公司2026年上半年经营业绩及发展情况 公司积极引领行业发展,围绕客户需求持续创新,聚焦“光互联、智能感知、智能制造”三大核心业务,面向国内、国际两大市场,聚焦AI基础支撑、产业数智化赋能,持续推动关键核心技术突破,打造“全球首发、行业领先、专精特新”产品。报告期内,公司实现营业收入78.22亿元,同比增长2.53%,归属母公司净利润11.86亿元,同比增长30.17%。 光互联业务:报告期内,公司光互联业务实现营业收入38.03亿元,净利润2.75亿元,同比增长18%,其中AI高速光互联业务营收实现快速增长。公司800G、1.6T系列高速光模块实现全球化、规模化交付,客户结构持续优化,市场交付份额稳步提升;技术迭代方面,公司率先完成3.2TNPO产品研发并于国际行业展会完成动态首展;推出6.4TNPO解决方案;行业首发200G/Lane架构12.8TXPO样品,产品核心性能行业领先。Q2公司光互联业务收入利润增速放缓,主要系高端1.6TDSP及800GLPODriver等核心物料紧缺影响。二季度公司完善了一系列改进工作,一是自动化产业的导入基本完成;二是质量管理的改善,以及高端产品的工艺改进;三是国产DSP的导入快速推进;四是关键物料的锁定,特别是海外高端DSP芯片。 智能感知业务:报告期内,公司智能感知业务实现营业收入18.79亿元,净利润2.03亿元。公司稳步实现由单一温度感知向多维集成智能感知解决方案转型,智慧家居、新能源汽车、光伏储能三大支柱市场结构持续优化。汽车业务基本盘稳固,与国内主流车企保持长期深度合作,客户结构动态优化,新项目定点与量产成果丰硕。压力传感器产业化提速,销售收入显著增长,成功进入多家一线车企供应链。光伏储能第二增长曲线取得大幅增长,CCS集成母排温度传感器顺利切入头部储能供应链。冷媒气体传感器实现全球家电头部客户批量供货。全球化市场与海外产能布局提速增效,海外业务持续增长。上半年智能感知业务收入利润有所下降,主要受新能源汽车行业承压降价影响。 智能制造业务:报告期内,公司智能制造业务实现营业收入19.29亿元,同比增长15%;净利润2.66亿元,同比增长12%。宏加工业务聚焦新能源与智能 制造两大优质赛道,新能源汽车、船舶等五大行业订单占比达89%。船舶行业,大幅面坡口切割/锌粉划线智能装备、喷墨划线智能装备订单同比增长285%。三维五轴激光装备持续扩大海外头部客户市场份额。微加工业务向行业产品驱动深化发展。激光PCB打孔装备已在多家头部客户验证,TGV激光打孔已有Demo级,正进一步优化;3DP增材智造构建“装备+服务”双轮驱动模式,服务已实现行业客户批量订单及交付;绿色智慧农机完成小批量量产和工程样机开发,实现国内外市场突破;SiC退火设备实现订单复制。公司持续推进“激光+AI”产品升级和全球化布局,为智能制造发展提供核心支撑。 研发创新:公司持续加大研发投入、强化人才支撑,以“全面拥抱AI、深度融入AI”为核心方针,发力“感传知用”全栈AI能力。报告期内公司研发投入5.99亿元,同比增长29.89%,主要用于新产品开发。围绕公司未来发展的新技术、新产品的研发投入的力度增强,研发投入占比提升至7.66%,较去年同期进一步增长。 全球化经营:公司坚定不移推进全球化经营战略,海外业务快速增长,上半年公司实现海外收入16.48亿元,占总收入的比重达到21%,较去年同期增长115.67%,主要来自北美及东南亚地区的增长。 二、交流问答 1、请问公司光互联业务物料供应情况与展望? 答:公司上半年光互联业务交付受到关键物料缺货的制约,主要是受行业格局影响,高端1.6T DSP芯片供应紧张,同时受全球半导体产能影响,800G LPODriver供应紧张。针对上述情况,公司已采取一系列应对措施:一是完成国产DSP导入,形成“海外业务、国内头部互联网厂商、以国产DSP交付国内互联网厂商及算力代建客户”的格局;二是对关键物料提前锁定备货,库存相应增加;三是光芯片自给能力提升,公司发起设立的上游芯片厂商云岭光电光芯片、CW光源已实现量产并批量交付。上半年公司光互联业务800G、1.6T光模块受核心物料到货影响,实际交付数量不及预期的50%,供应链紧缺的问题在Q3、Q4将得到显著改善,其中800G LPO Driver交付得到改善,1.6T DSP跟催到货中,7-8月实际供应链齐套率已恢复至70%。 2、请问公司光互联业务在手订单及海外市场进展如何? 答:客户需求持续旺盛,公司下半年国内在手订单已超过60亿元人民币,目前还在增加中,海外800G LPO、1.6T订单超过2亿美金。 1.6T FRO/LRO作为海外市场主流产品,公司目前已在海外头部AI厂商测试中,预计11月会有测试结果反馈;NPO产品目前与国内外多家头部AI厂商小批交付和细化确定最终方案;LPO产品方面,800G LPO下半年需求50万只,明年在手订单100万只;1.6T NPO头部客户需求指引500万只。 3、面对国内外光模块订单增长需求,公司的产能准备情况如何? 答:海外产能方面,一期月产能20万只,其中1.6T约2万只,800G约18万只;二期新增用地近100亩,预计明年下半年厂房建设完成后,海外月产能将新增80万只,其中800G月产能可提升至约30万只,1.6T月产能可提升至50万只。国内产能方面,武汉地区未来城园区本年度也在加紧800G和1.6T产能建设。到本年末800G月产能可由当前35-40万只提升至80-100万只,1.6T月产能可由当前4万只提升至20万只。 4、请问NPO方案的优势以及公司3.2T NPO的进展情况? 答:NPO因其在产品良率、直通率、综合性价比,以及在测试的效率和便捷性上较CPO具备一定优势,故其发展速度将进一步加快,预计明年海外市场将有几百万套的需求,国内市场需求亦将达到百万套以上。公司已联合产业链率先开发100G/Lane、200G/Lane的3.2T/6.4T NPO产品,目前已在国内和海外头部AI厂商进行产品测试中。核心OE采用自研硅光,其性能和可量产性都具备先发优势;OE+外置光源模块(ELSP)已准备就绪,正在拉动小批量试制产线;同时持续加大2.5D/3D先进封装能力建设,并与外部先进封装厂商开展深度合作,同步启动产能扩充,为明年批量需求做好准备。 5、目前公司数通光模块中硅光应用的占比有多少? 答:数通光模块中硅光技术占比持续提升,目前公司硅光方案占比已达70%-80%,EML方案占比20%-30%,硅光和EML的方案会并行推进。公司的硅光方案在400G、800G、1.6T的都是用的自研的方案。同时公司也在FAB厂推进从8英寸向12英寸晶圆的切换,以提升良率并降低成本。 6、如何看待FCC相关政策的不确定性对公司的影响? 答:FCC(美国联邦通信委员会)依据《通信安全法案》,2026年传出拟将高速光模块纳入管控清单的草案,该草案尚未正式落地,受到美国云厂商、AI企业强烈反对,存在修改、搁置、窄化范围的可能性。目前对公司尚无影响,公司将持续密切跟踪该事项的最新进展,提前做好相应预案,保障各项经营业务平稳开展。 7、请问公司半导体及3D打印业务的最新进展情况? 答:2026年上半年,公司半导体业务板块收入大幅增长,聚焦光电芯片、SiC、存储芯片三大赛道开展市场布局。光电芯片半导体激光加工装备实现头部客户批量供货,SiC装备完成批量产业化。存储芯片板块,公司高端晶圆激光加工装备成功导入世界级存储晶圆量产线,完成核心客户导入。公司将继续聚焦高端半导体激光加工核心赛道,深化化合物半导体及先进存储领域工艺创新,加速 推进自主创新与产业链协同,持续推进业务拓展。 3D打印业务板块依托激光光源到加工工艺的全链条技术优势,聚焦3C消费电子与AI算力两大核心领域,3DP增材智造构建“装备+服务”双轮驱动模式,装备推出八头激光装备、绿光增材打印装备、3DP-Cell自动化产线,打印服务已实现行业客户批量订单及交付。3C业务钛加工板块已获得多家主流终端品牌客户订单切入,AI业务铜加工板块,光通信器件、服务器散热结构件已实现小批量落地供货。公司3D打印自动化产线装备已实现与国际一流竞品全面对标,在细分特色领域形成差异化技术优势,持续强化产品壁垒,拓宽下游应用场景。 8、请问公司在智能制造业务宏加工领域的布局及未来展望? 答:公司智能制造业务宏加工领域聚焦新能源与智能制造两大优质赛道,聚焦区域重点行业大客户,深耕汽车零部件等优势存量市场,紧抓船舶行业高端化、绿色化转型机遇,引领传统产业转型升级。同步开拓商业航天应用激光装备等新兴赛道,着力塑造第二增长曲线。以头部客户为牵引,做深做透欧洲船舶、北美汽车及东南亚轮胎三大核心市场,加速全球化布局,全力提升全球市场份额与品牌影响力。 9、国内新能源汽车行业承压,请问公司的应对策略以及未来的增长点有哪些? 答:目前国内新能源汽车行业竞争加剧、行业阶段性承压,公司主动调整经营策略,以产品高端化、客户多元化、市场全球化对冲行业周期风险,培育多极增长动能。公司将推动产品高端化升级,聚焦多合一集成传感器、压力传感器、MEMS气体传感器、CCS、热管理系统、柔性加热膜、车载中央气源系统等高端产品,用高附加值产品对冲行业价格下行压力。同时持续推进客户结构优化升级,坚持大客户战略。跳出家电、汽车赛道开展业务多元化拓展,持续拓展光伏储能、低空经济、具身智能、AI数据中心等新兴场景,打造多元业务布局。并加大海外市场开拓力度,国内市场深耕规模与份额,海外市场开拓高毛利增量,以海外业务增长平衡国内行业竞争压力。 10、请问公司H股上市的进展情况如何? 答:公司于今年4月13日向香港联交所正式递交了H股上市申请,于4月15日向中国证监会递交了境外发行上市备案材料,申请与备案均已获受理。公司本次H股募集资金将主要用于三方面:一是深化全球布局,拓展海外市场,募集资金将用于生产基地的建设,有助于公司更好地深入国际市场、提升供应链韧性,为海外业务的持续拓展提供坚实的产能支撑。二是强化创新驱动,提升核心竞争力,通过产品迭代,聚焦下一代超高速光模块、MEMS系列传感器、智能农机、中央研究院创新能力提升等新产品和项目,为公司可持续快速发展注入持久动力。三是拓宽融资渠道,保障运营韧性,补充流动资金将有助于优化财务结构。