猜你想问
这份研报主要讲了弘亚数控的哪些经营情况?
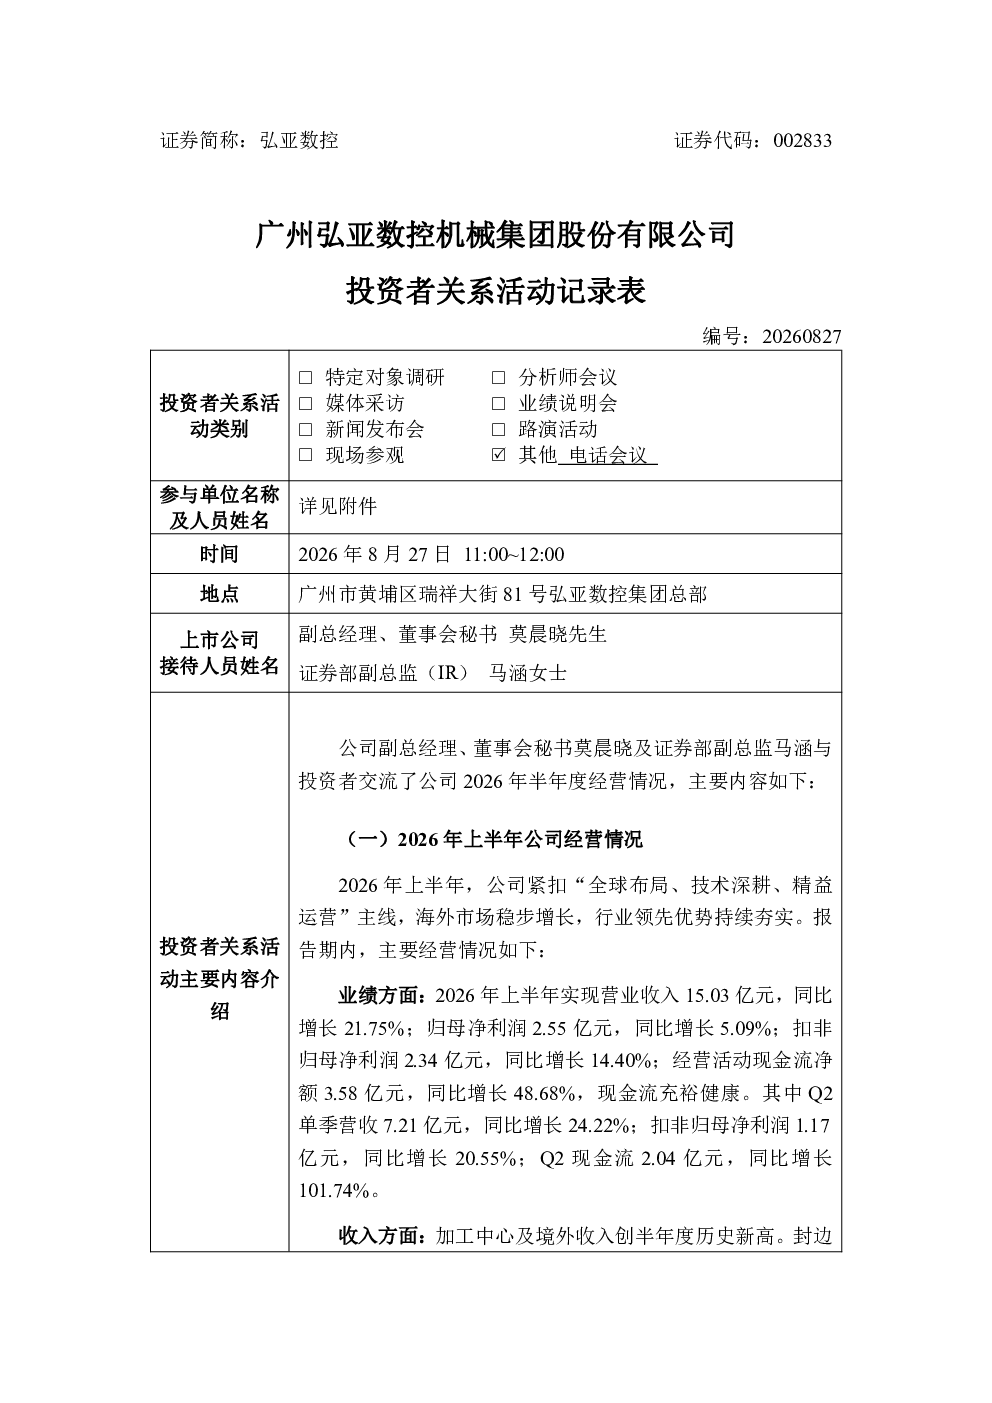
这份研报详细介绍了弘亚数控2026年上半年的经营情况,包括营业收入15.03亿元,同比增长21.75%;归母净利润2.55亿元,同比增长5.09%;扣非归母净利润2.34亿元,同比增长14.40%;经营活动现金流净额3.58亿元,同比增长48.68%。Q2单季营收7.21亿元,同比增长24.22%;扣非归母净利润1.17亿元,同比增长20.55%;Q2现金流2.04亿元,同比增长101.74%。报告还分析了收入结构,封边机、数控钻、加工中心、裁板锯收入分别增长10.62%、20.20%、30.44%、22.06%,境外收入同比增长31.35%。制造端优化工序衔接,推进工段信息化协同,柔性制造适配高端定制化需求,制造效率提升保障订单及时交付。综合毛利率保持在30%以上,期间费用率11.32%,同比减少0.98个百分点。公司拟以每10股派发现金股利3元(含税),现金分红约1.29亿元,分红率50.53%
家具行业的发展趋势如何?
家具行业的发展趋势主要体现在智能化和高端化。随着技术进步,行业正加速向智能化方向发展,自动化设备和智能制造成为核心趋势。同时,消费者对家具品质和个性化需求提升,推动行业向高端化发展。行业集中度提升是重要特征,头部企业凭借技术、品牌和渠道优势,市场份额持续扩大。此外,环保和可持续发展理念日益深入人心,绿色环保材料和生产工艺受到更多关注。这些趋势为家具企业带来机遇,也提出更高要求,需要企业不断创新和升级以适应市场变化。
报告重点分析了哪些方向?
报告重点分析了弘亚数控的业绩表现、收入结构、产品表现、制造能力、毛利率、费用控制、分红政策以及国内外业务发展。在业绩方面,报告详细展示了公司上半年营收、利润、现金流等关键数据,并分析了季度表现。收入结构方面,报告重点介绍了封边机、数控钻等核心产品的增长情况,以及国内外市场的收入贡献。制造能力方面,报告强调了公司新建产能的稳定和制造效率的提升。毛利率和费用控制方面,报告指出公司综合毛利率保持在30%以上,期间费用率同比减少。此外,报告还分析了公司国内业务增长、海外业务表现、意大利子公司Masterwood的发展、经销商扩展规划、业务延伸布局以及丹齿精工的发展情况。
当前家具市场的现状如何?
当前家具市场呈现多元化发展态势,市场竞争激烈但有序。国内市场方面,行业集中度逐步提升,头部企业凭借品牌、技术和渠道优势占据主导地位,但市场仍有较大发展空间。消费者需求日益个性化、高端化,对产品品质和环保性能提出更高要求。海外市场方面,随着“一带一路”倡议的推进,东南亚、欧洲等地区市场增长迅速,但不同区域市场特点差异明显,需要企业制定差异化策略。智能化、自动化成为行业发展趋势,推动企业加速转型升级。同时,环保政策趋严,绿色制造成为企业发展的必然选择。这些因素共同塑造了当前家具市场的现状,为行业带来机遇和挑战。
这份研报有哪些风险提示?
这份研报提示的主要风险包括市场竞争加剧风险、原材料价格波动风险、汇率波动风险以及政策变化风险。市场竞争方面,随着行业集中度提升,龙头企业优势更加明显,中小企业面临更大的竞争压力。原材料价格波动可能影响公司成本控制,进而影响盈利能力。汇率波动对公司海外业务收入和利润产生影响,需要加强汇率风险管理。政策变化方面,环保政策趋严可能增加企业合规成本,需要企业提前做好应对准备。此外,宏观经济波动也可能对行业需求产生影响,需要密切关注市场变化。这些风险因素需要公司加强风险管理,以应对市场变化带来的挑战。