猜你想问
逸飞激光2026年半年度业绩说明会核心内容有哪些?
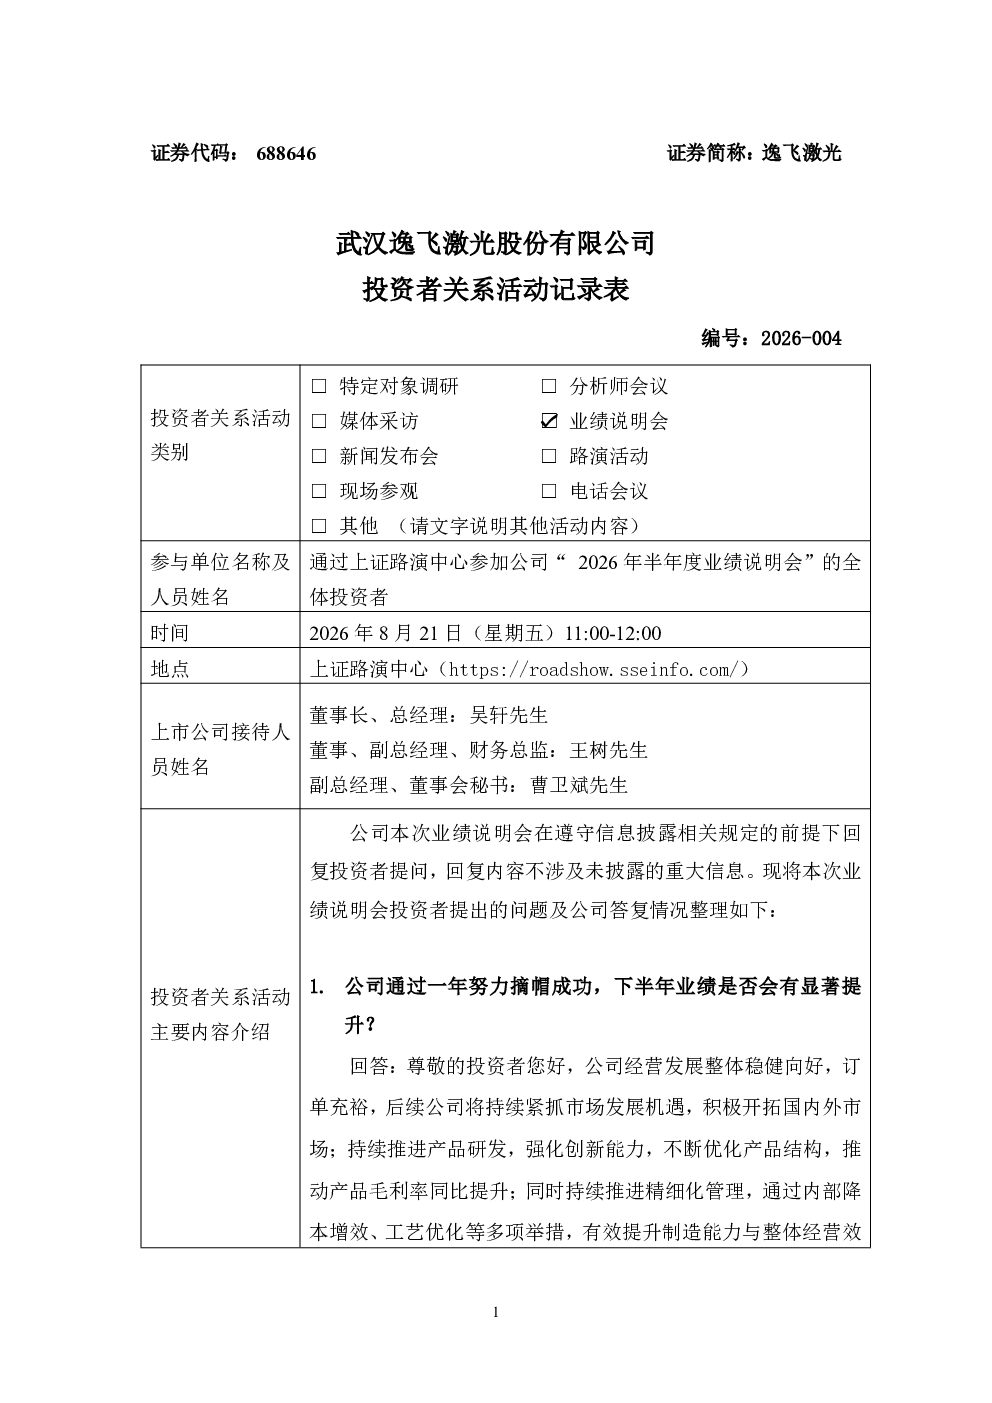
本次业绩说明会显示,公司经营发展整体稳健向好,下半年业绩预计将显著提升。主要得益于订单充裕、市场拓展、产品研发及内部管理优化。公司持续推进产品研发,强化创新能力,优化产品结构,推动产品毛利率同比提升。通过内部降本增效、工艺优化等措施,有效提升制造能力与整体经营效率,降低单位成本,实现业绩稳步增长。
储能赛道发展趋势如何?逸飞激光在该领域的布局进展?
储能赛道持续向多场景应用发展,公司构建了电芯、高速模组PACK、大型储能系统等的全链条智造解决方案。家用储能和工商业储能装备产品已实现对欧洲客户的整线交付,并获得客户认可。针对大型电力储能和AIDC数据中心储能,推出新一代储能大容量方形电芯智能产线,已实现行业客户的批量交付。公司储能订单保持持续增长态势。
逸飞激光报告重点分析了哪些方向?
报告重点分析了公司业绩与经营状况、法律诉讼事项、海外市场拓展、储能业务布局及进展、新兴业务布局及进展、大圆柱电池装备发展计划等方向。其中,新兴业务方面,公司围绕“激光+智能装备”平台化升级发展战略,加大创新投入,聚焦超级电容装备、钙钛矿电池装备、AMHS设备及3C物流装备等前沿赛道。
当前市场对逸飞激光所处行业现状如何判断?
公司持续深化全球化战略布局,加速推进海外市场拓展,圆柱电芯设备、方形电芯设备、储能系统已实现日韩、欧洲、东南亚等地区的交付。海外订单大幅增长,单个订单规模创新高。公司围绕“激光+智能装备”平台化升级发展战略,战略性加大新兴领域的创新投入,聚焦超级电容装备、钙钛矿电池装备、AMHS设备及3C物流装备等前沿赛道,行业前景广阔。
研报中提示了哪些风险事项?
公司涉及与春兰集团的诉讼案件尚未开庭审理,诉讼金额为原告单方主张,不代表法院最终认定。公司对原告主张不予认可,将积极应诉并采取反诉等措施,维护公司及股东利益。目前无法预计诉讼对公司本期及期后损益的影响,最终影响以法院生效判决为准,公司将及时履行信息披露义务。此外,法律诉讼事项的不确定性可能对公司经营带来潜在风险。