688037 芯源微 芯源微投资者关系活动记录表 编号2026-03
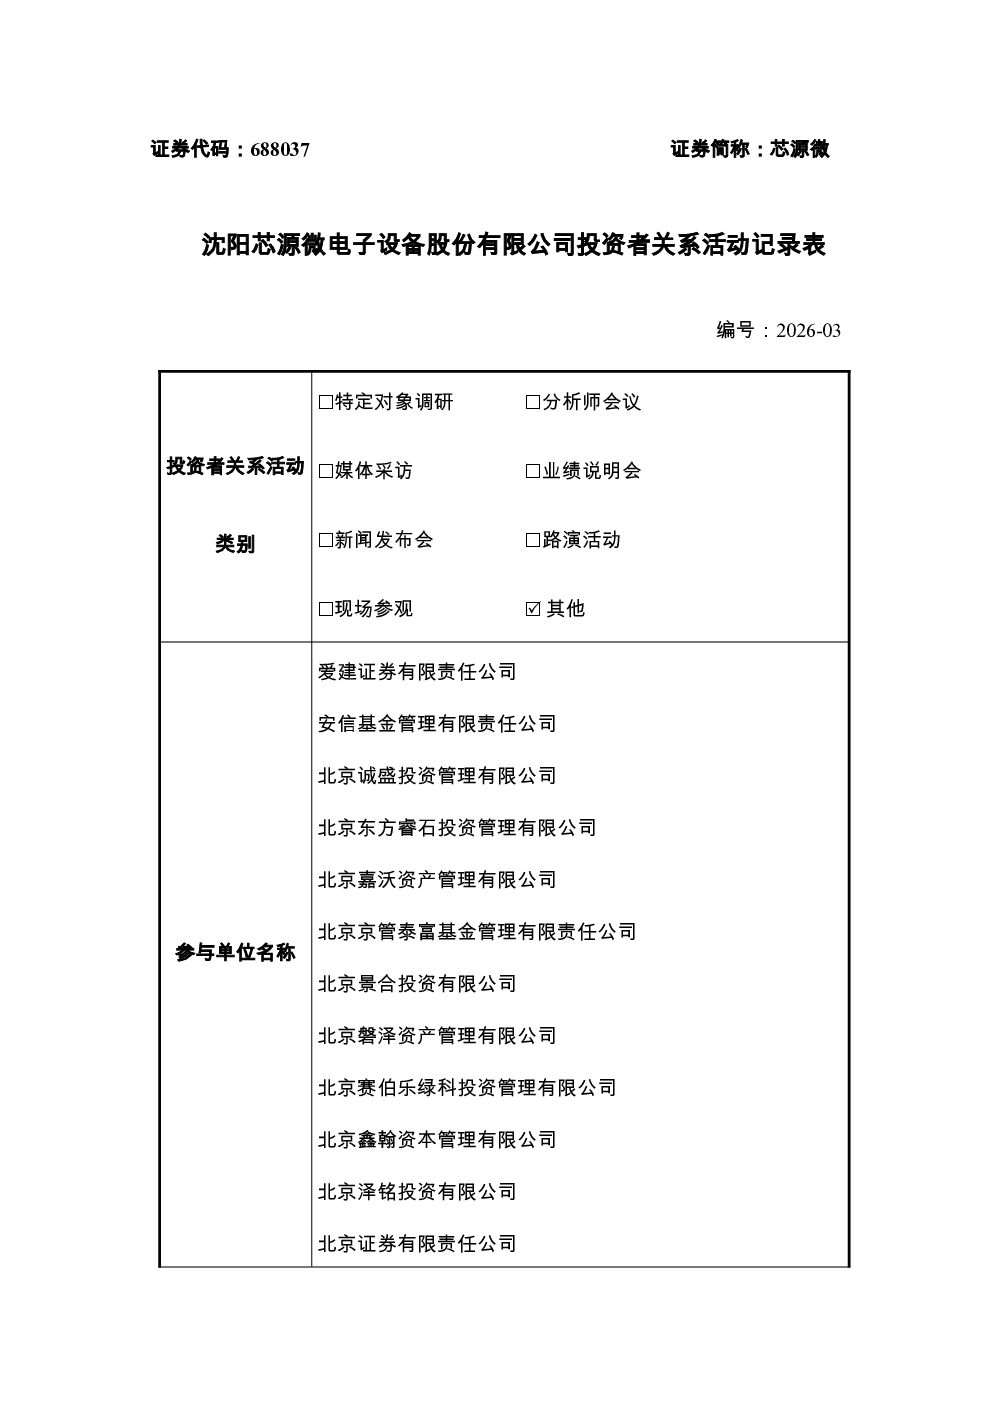
编号:2026-03
你可能感兴趣
600392 盛和资源 盛和资源投资者关系活动记录表 2026-03
未知机构2026-07-10
600615 鑫源智造 重庆鑫源智造科技股份有限公司投资者关系活动记录表 编号2026-004
未知机构2026-08-28
600906 财达证券 财达证券股份有限公司投资者关系活动记录表 编号2026-02
未知机构2026-08-25
688655 迅捷兴 迅捷兴2026年7月投资者关系活动记录表 编号202606
未知机构2026-08-04
603341 龙旗科技 上海龙旗科技股份有限公司投资者关系活动记录表 编号2026-008
未知机构2026-08-05
601615 明阳智能 投资者关系活动记录表 编号2026-004
未知机构2026-09-02
688655 迅捷兴 迅捷兴2026年8月投资者关系活动记录表 编号202607
未知机构2026-09-03
603296 华勤技术 华勤技术投资者关系活动记录表 编号2026-008
未知机构2026-07-21
688626 翔宇医疗 翔宇医疗2026年7月投资者关系活动记录表 编号2026-005
未知机构2026-07-28
688317 之江生物 之江生物投资者关系活动记录表 编号2026-004
未知机构2026-09-04