猜你想问
剑桥科技最新投资者关系活动报告核心内容有哪些?
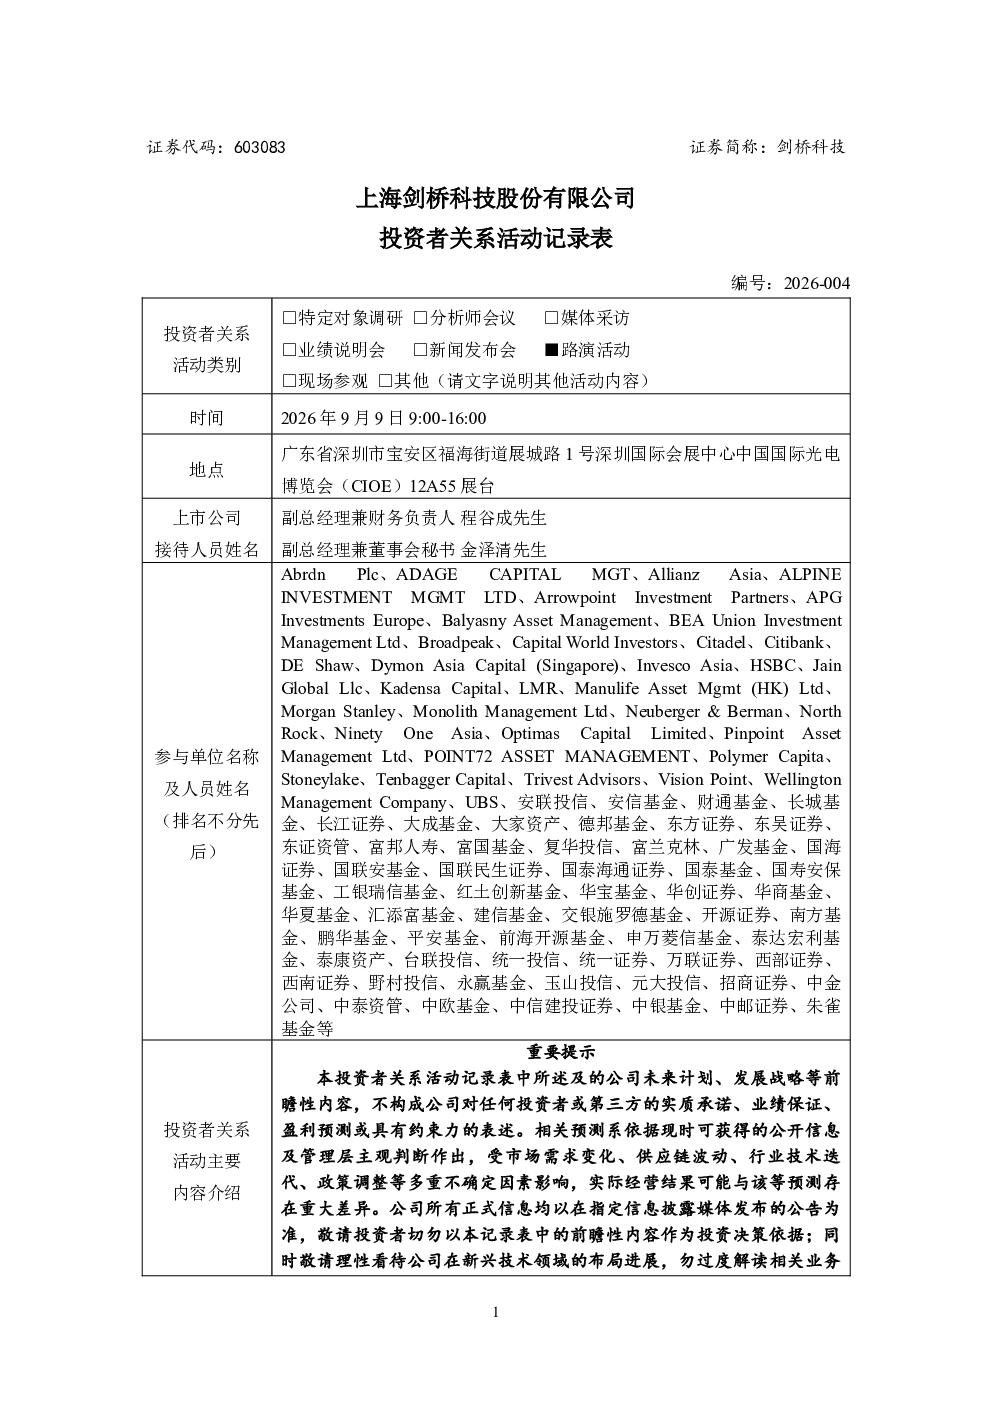
报告显示公司已实现600万年化产能目标并持续扩产,有机会年内达到千万级;1.6T产品受DSP芯片短缺影响,NPO产品预计明年二三季度后大批量出货;毛利率提升主要因800G产品占比上升,公司具备技术、成本、服务优势,未来毛利率预计维持高位。新产品展出包括已实现量产的多款800G OSFP产品、1.6T OSFP产品、ELSFP外置光源产品,以及6.4T/7.2T NPO样机等。
光通信行业发展趋势如何?
光通信行业持续向高速率、智能化方向发展,800G及以上速率产品需求增长迅速。公司积极布局1.6T、6.4T/7.2T等前沿技术,与头部云厂商等客户合作定制开发NPO产品,显示行业向更高带宽、更低功耗演进。但行业面临DSP芯片供应短缺等挑战,需关注技术迭代与供应链稳定性。
报告重点分析了哪些方面?
报告重点分析了公司产能规划与扩张节奏,显示其已提前实现2026年底600万年化产能目标并计划年内达千万级。同时关注新产品验证与量产进展,如1.6T产品测试情况及NPO产品送样、小批量发货计划。此外,报告还提及客户拓展要求及毛利率变化趋势,反映公司在技术、成本、服务等方面的综合优势。
当前光模块市场现状如何?
当前光模块市场高速率产品需求旺盛,800G产品占比提升带动行业整体毛利率改善。但行业普遍面临DSP芯片供应短缺问题,影响1.6T等高端产品放量。公司凭借技术积累与客户资源,积极应对供应链挑战,同时通过产品结构优化提升盈利能力。市场竞争激烈,头部厂商产能扩张迅速,市场格局持续变化。
报告提示了哪些投资风险?
报告提示需审慎关注公司短期业绩潜在风险,包括技术研发至商用落地的周期不确定性、客户认证进展不及预期、业务市场拓展不及预期、产能扩张节奏不及规划等。投资决策需充分评估风险,理性判断。公司部分产能规划方案暂不对外披露,需关注其执行风险。与客户有保密协议,大部分业务细节未公开,需谨慎解读公开信息。