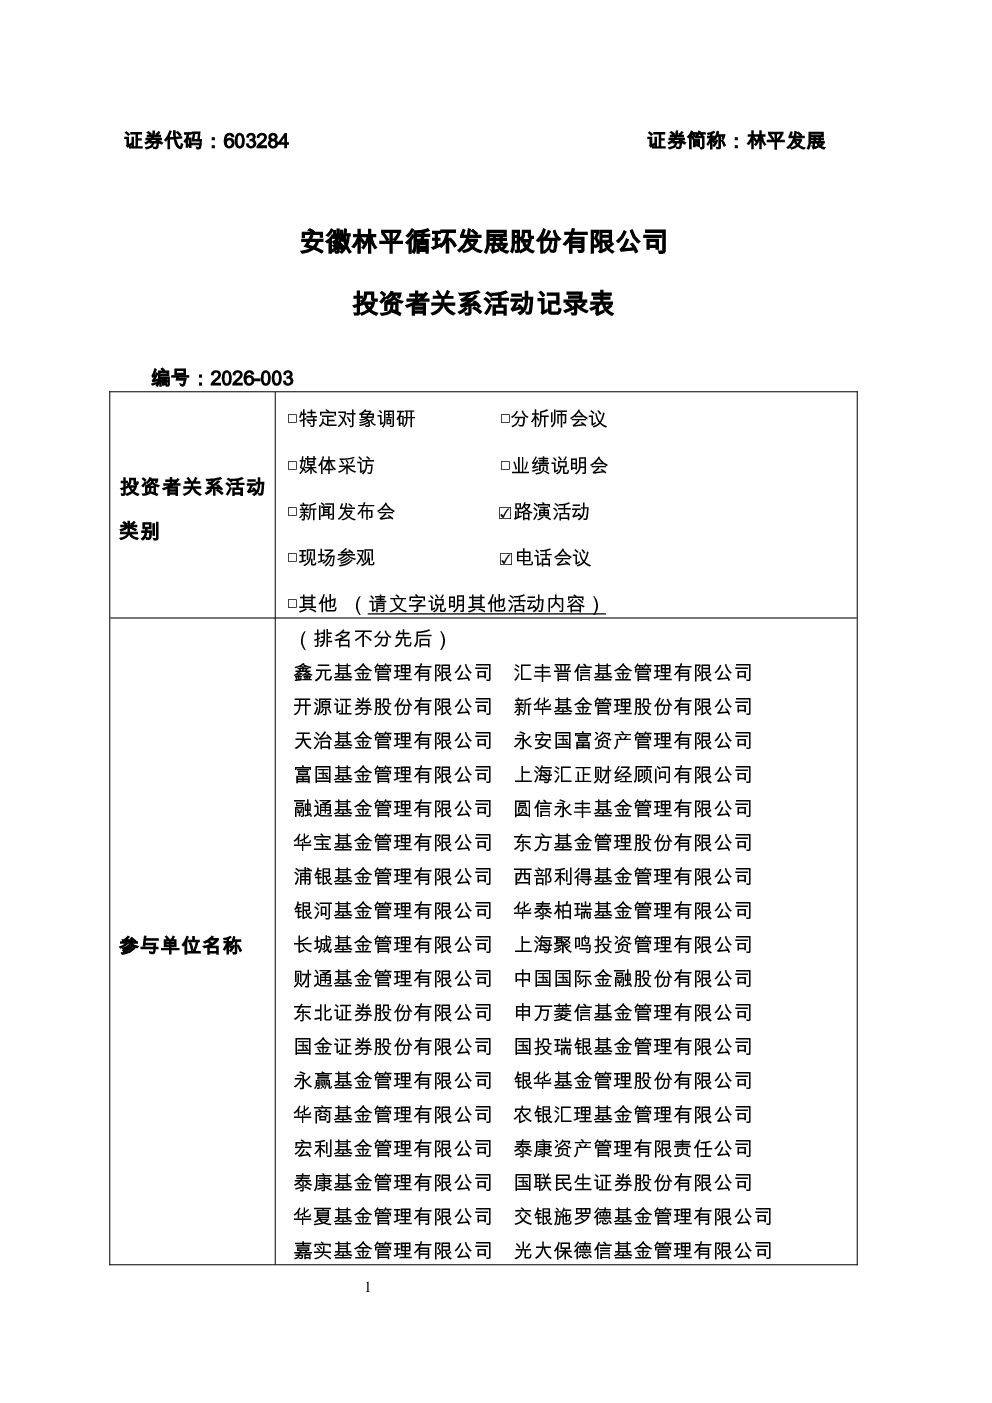
603284 林平发展 林平发展投资者关系活动记录表
投资者关系活动记录表 编号:2026-003 能梯队结构。待项目建成投产后,产线具备柔性生产能力,可结合市场价格走势、下游订单结构灵活切换生产瓦楞纸、箱板纸,提升经营弹性,精准响应下游包装行业动态变化的采购需求。 公司同时推进年产60万吨生物基纤维绿色智能制造新材料项目。该项目主要聚焦低克重,是公司高端化的方向发展。结合公司工艺成熟、品质稳定以及深受目标市场认可度高的高克重产品,新增的低克重产品,不但补齐了公司的产品布局,完善了产品矩阵,同时实现技术升级,提高产能,打开新的增长空间,以此实现多元化销售。 2、能否介绍一下公司对未来的规划? 答:公司始终坚持以“绿色制造+循环经济”双轮战略模式,持续推进年产90万吨绿色环保智能制造新材料项目(二期)(该项目已于2026年一季度投产,新增60万吨产能),同时推进年产60万吨生物基纤维绿色智能制造新材料项目尽快落地,增强区域辐射力。中期规划上,公司巩固浙皖苏南市场,开拓华中,拓展赣鄂闽等区域,提升客户服务与粘性,辐射长三角,打造区域性大型造纸企业。关于长期规划,公司持续专注瓦楞纸、箱板纸主业,通过技术创新与产能扩张提升核心竞争力,坚持绿色制造与循环经济理念,打造现代化造纸企业,致力成为行业绿色智造标杆。 3、公司业绩同比情况介绍? 答:公司的营业收入相较于去年同期增长了41.13%。主要原因是2026年上半年,纸制品行业下游需求逐步回暖,瓦楞纸和箱板纸市场销售价格回升,公司年产60万吨的8600产线于2026年3月顺利投产,产能持续释放,产品销量稳步增长,量价齐升推动营业收入同比增长。 归属于上市公司股东的净利润较上年同期增长了27.33%。2026年上半年,纸制品行业下游需求逐步回暖,公司瓦楞纸和箱板纸销售量价齐升推动营业收入同比增长。上半年,上游废纸等原材料采购价格维持高位,原材料成本上涨对盈利形成一定挤压;同时,新产线投产初期折旧等固定费用有所增加,规模效应尚未充分释放。受上述两个因素的共同影响,公司净利润同比实现增长。 4、如何看待行业发展及需求变化? 答:国内包装纸行业集中度偏低,中小落后产能加速出清,行业向规模化升级。我国人均纸消费量低于欧美,下游食品饮料、家电、电商快递等行业需求稳步增长,叠加“以纸代塑”政策,行业具备增长空间。当前出口大于进口,下游客户兼顾出口和内销。但行业淡旺季轮动特征显著,废纸原料价格波动会对盈利形成扰动。在下游库存处于低位、海外包装需求回暖的背景下,行业有望迎来景气度提升。 5、部分企业文化纸转产对公司发展有无影响? 答:没有影响。 6、公司成本控制与核心优势? 答:(1)循环经济及一体化生产优势 公司深度践行循环经济发展理念,围绕“资源—能源—产品”构建了完整的绿色产业链。在原料端,公司以废纸为核心原材料,产品经流通使用后可回收再生,同时食品、印刷等其他领域的纸制品亦可回收用于包装原纸生产,形成了“资源—产品—再生资源”的闭环流动,为原料供应提供了源源不断的补充,有效保障了上游资源的稳定性。在生产端,公司配套建设热电联产项目,利用生产过程中产生的浆渣、回收沼气等实施热电联产,发电产生的热蒸汽直接输送至造纸车间烘干部用于纸页烘干,大幅降低了对传统能源的依赖和外购成本,富余蒸汽还可对外销售创造收益。原料的循环再生与能源的综合利用相互协同,不仅构筑了坚实的成本护城河,更实现了经济效益与环保效益双赢。 (2)生产工艺及设备优势 公司坚持走“绿色智造”与循环经济相结合的发展道路,在生产工艺与装备层面构筑了坚实的竞争壁垒。公司原纸生产线中包含宽幅更宽、自动化程度更高的6600mm和8600mm生产线,关键设备成新率较高,为产品质量的持续稳定及生产效率的不断提升提供了有力保障。依托国际先进的DCS集散控制系统和智能MCC管控一体化系统,公司实现了从制浆到成纸全流 程的精准控制与自动化运行,有效确保了产品物理指标的稳定性。同时,公司深度整合资源综合利用链条,配套建设热电联产车间及高标准的污水处理系统,将生产过程中产生的浆渣、回收沼气转化为能源,实现厂区废水治理设施的全面升级,通过全流程的资源循环与环保投入,不仅降低了生产成本,更实现了节能减排与清洁生产的目标,奠定了公司在行业内的绿色智造标杆地位。 (3)区位优势 公司生产基地位居安徽宿州萧县,地处淮海经济区核心位置,是长三角产业转移的重要承接区域。依托这一战略要地,公司坐拥双重优势:一方面,深度融入“苏、浙、皖、鲁、豫”核心市场圈,销售半径全面覆盖长三角及周边制造业密集区;另一方面,依托安徽作为国家级家电生产基地的产业禀赋,不仅拥有稳定旺盛的包装用纸需求,更享有周边地区(皖北、豫东、鲁西南)丰富的废纸资源与优质煤炭供应,实现了“近市场、近原料”的双重布局。这一独特的区位优势,为公司构筑了稳固的成本护城河与敏捷的市场响应能力。 (4)环保优势 公司深度践行“绿水青山就是金山银山”的发展理念,依托国家级“绿色工厂”的先进经验,大力推进清洁生产,将绿色发展理念贯穿于生产经营全过程。在产品源头端,公司主营的瓦楞 纸、箱板纸以废纸为唯一纤维原料,产品本身具备绿色环保、循环回收利用的天然属性,是公认的绿色包装材料。生产过程不产生制浆黑液,废水产生量少,属于典型的能耗低、轻污染的环保型产品,相较于其他包装材料具有明显的环保优势。在环保设施端,公司持续加大环保投入,引进行业先进的工艺与设备,建成了日处理能力20,000吨的污水处理站及日处理能力20,000吨的EIC高效厌氧反应器,形成了完善的污水循环处理系统。公司采用“预处理+厌氧+好氧”的先进处理工艺,污水经预处理后排入园区污水处理系统,排放水质各项污染物含量均低于纳管排放标准,实现了稳定达标排放。在资源循环端,公司通过将生产过程中产生的浆渣、污泥及回收的沼气用于热电联产锅炉燃烧,实现了废弃物的资源化利用和无害化处理,进一步提升了资源综合利用水平。凭借在绿色制造领域的持续深耕,公司先后荣获“安徽省清洁生产示范企业”、“安徽省绿色工厂”等荣誉,并于2023年3月公司被工业和信息化部认定为2022年度“绿色工厂”,在创造经济效益的同时,实现与环境的和谐共生。 (5)技术及管理团队优势 公司始终将人才作为企业发展的核心资源,经过多年积累,培育了一支集技术研发、生产制造、市场开拓与现代管理于一体的专业化人才队伍。公司坚持“内育外引”相结合的人才策 略,一方面通过常态化开展技术攻关与岗位交流,引导员工持续学习新知识、掌握新技能,建设学习型、创新型人才梯队;另一方面积极引进外部优秀人才,持续优化人才结构。同时,公司不断完善薪酬激励与职业晋升双通道机制,通过员工持股平台等中长期激励措施,有效保障了核心骨干队伍的稳定性与凝聚力。在管理团队方面,公司核心管理层均拥有十五年以上造纸行业从业经验,对产业周期、技术变革及市场需求有着深刻洞察,能够准确把握行业发展趋势并制定科学务实的战略规划,同时对研发、采购、生产、销售等各环节实施精细化管理,持续提升运营效率、强化成本控制,为企业在激烈市场竞争中保持领先地位提供了坚实保障。 (6)规模优势 工业包装用纸行业发挥规模效应才能更加有效的增强盈利能力,属于规模效应明显行业。根据《中国造纸工业2025年度报告》公司箱板纸产量排名全国第十,是中国造纸协会认定的造纸企业产量前30名企业之一,生产规模位于行业前列,与同行业可比公司相比具备一定的规模优势。 (7)公司商业信用较好,废纸原料采购议价能力更强。公司聚焦研发投入,完善研发硬件设施与实验条件,引进国内外先进研发设备;推行精益生产,精细化库存管理,依靠内部管理持续降低成本。 7、Q2吨净利高于Q1的原因? 答:第一,Q2二期新产能持续释放,产能规模提升,规模效应有效摊薄固定制造费用,利润弹性有望在后续释放。第二,一季度存在较多一次性扰动因素,包括发行相关费用、新产线爬坡带来各类新增成本等,显著压制一季度盈利水平;进入二季度产能爬坡进度改善,一次性费用扰动减弱。第三,行业景气环比修复,下游出口需求向好,包装纸需求回暖,产品量价同步改善,带动单吨盈利修复,多重因素共同推高Q2吨净利。 8、下半年公司如何看待下游价格变化?