猜你想问
威高血净普瑞收购进展如何?
威高血净普瑞收购已通过上交所并购重组审核,待证监会注册及后续程序。收购将新增医药包材业务,核心仍是血液净化,协同方向为生物制药过滤合作,但效果待定。规范化治理可能影响医院采购流程,但透析需求持续,公司覆盖公立、民营及海外市场。
威高血净2026年财务表现如何?
2026年上半年威高血净营收17.58亿元持平,净利润2.30亿元增长4.32%,剔除股份支付后增长14.73%。毛利率下降至37.88%,受集采价格、市场策略及收入结构变化影响。公司将通过产品结构优化、降本增效提升质量。耗材收入13.69亿元持平,设备收入3.52亿元增长9.4%。集采覆盖28省市,产品已中标,后续参与续约。
威高血净行业发展趋势如何?
威高血净行业受集采影响,但透析需求持续。公司通过产品结构优化、降本增效提升质量。未来将巩固预灌封、培育自动给药、拓展生命科学过滤。海外业务增长源于注册、渠道及本地化能力提升,竞争优势在于综合性价比、设备耗材配套、稳定交付及售后服务。生物制药上游业务存在不确定性。
威高血净市场现状如何?
威高血净市场现状显示,集采覆盖28省市,公司产品已中标,后续参与续约。上半年境外收入1.84亿元占比10.46%,增长源于注册、渠道及本地化能力提升。公司产能通过威海、赣州、成都基地建设推进,动态优化产线效率。CRRT业务持续研发,便携式CRRT依赖注册、临床验证及市场准入。
威高血净研报风险提示有哪些?
威高血净研报提示,收购时间待证监会注册及后续程序,存在不确定性。mRNA包材业务签约跟进约250条管线,处于研发阶段,商业化不确定性高。未来业务规划依赖交易完成及整合进度,生命科学滤器计划2027年上市,非即期销售。海外盈利受产品结构、销售模式等因素影响,未披露具体净利润。重大投资将履行披露程序。
你可能感兴趣
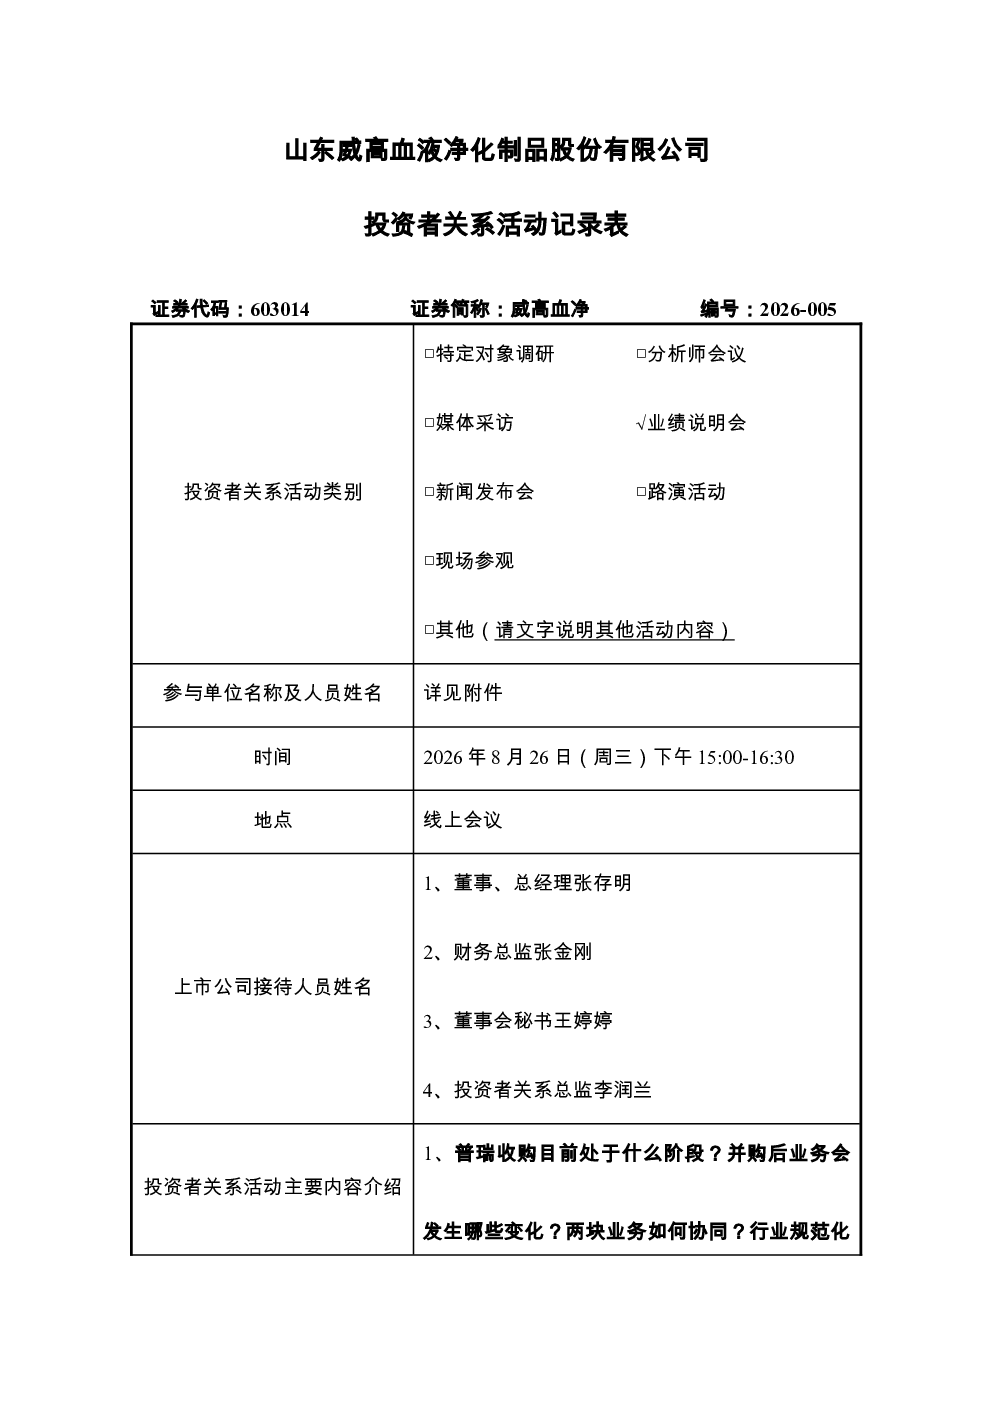
603014 威高血净 威高血净2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-07
威高血净:山东威高血液净化制品股份有限公司2026年第一季度报告
财报2026-04-30
威高血净:山东威高血液净化制品股份有限公司2025年第三季度报告
财报2025-10-31
威高血净:山东威高血液净化制品股份有限公司2025年年度报告
财报2026-03-28
001285 瑞立科密 广州瑞立科密汽车电子股份有限公司2026年8月26日投资者关系活动记录表
未知机构2026-08-26
600221 海航控股 海南航空控股股份有限公司投资者关系活动记录表 2026年8月26日
未知机构2026-08-28
600570 恒生电子 恒生电子股份有限公司投资者关系活动记录表 2026年8月26日
未知机构2026-09-02
688080 映翰通 北京映翰通网络技术股份有限公司投资者关系活动记录表 2026年8月26日
未知机构2026-08-27
600998 九州通 九州通医药集团股份有限公司投资者关系活动记录表 2026年8月26日
未知机构2026-08-26
688268 华特气体 2026-005 广东华特气体股份有限公司投资者关系活动记录表 2026年8月26日
未知机构2026-08-27