猜你想问
惠科股份最新投资者关系活动报告核心内容有哪些?
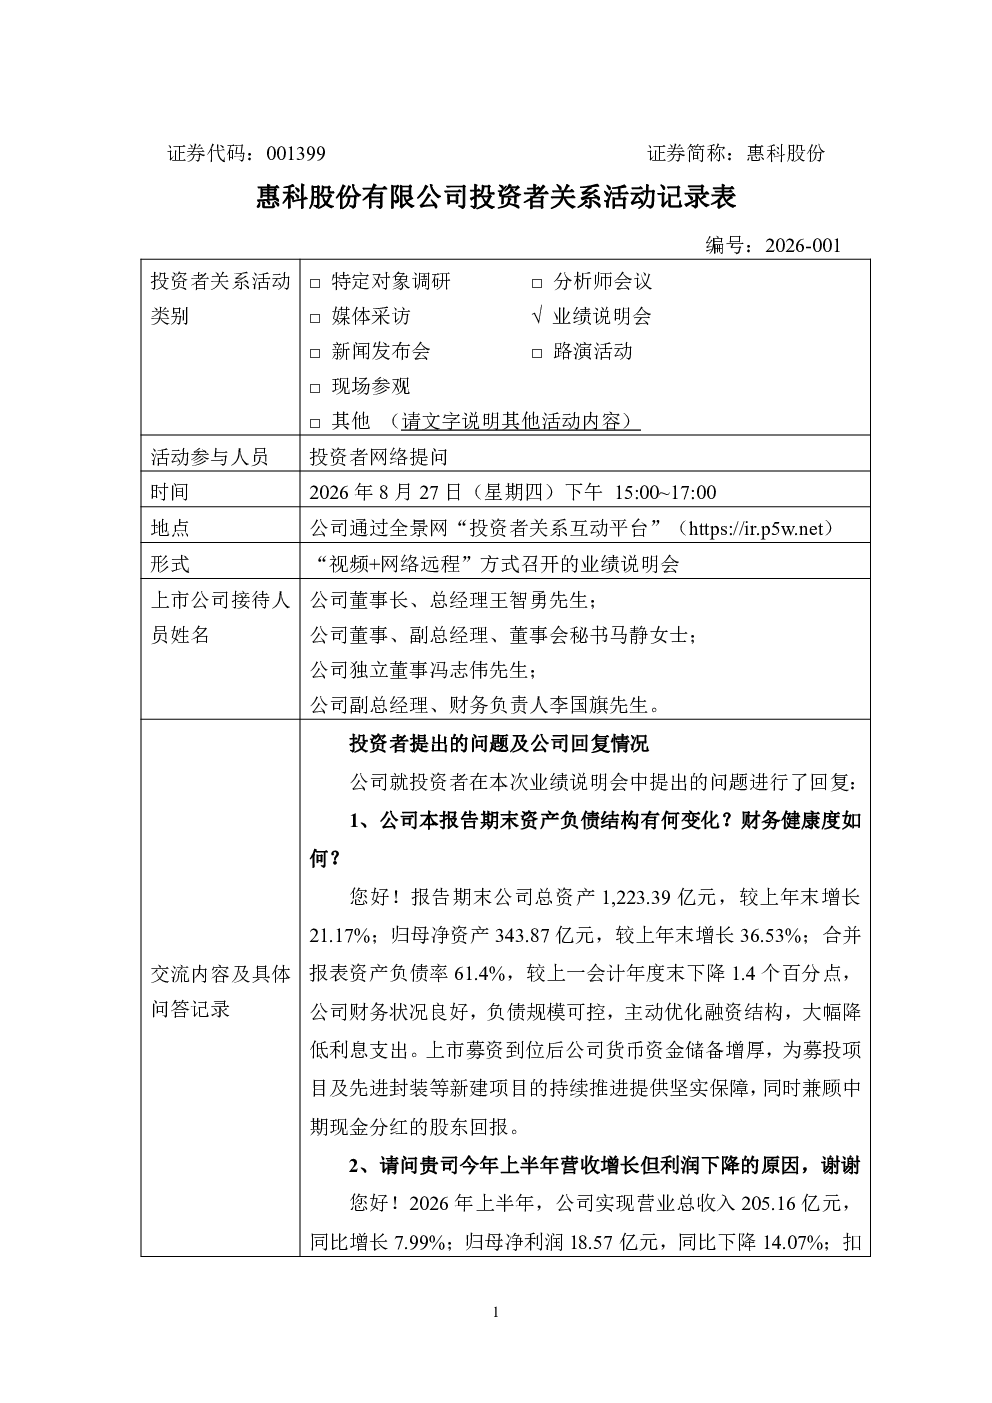
惠科股份2026年8月27日投资者关系活动记录表显示,公司总资产达1223.39亿元,同比增长21.17%,归母净资产343.87亿元,同比增长36.53%,资产负债率61.4%下降1.4个百分点。上半年营收205.16亿元增长7.99%,但归母净利润18.57亿元下降14.07%,主要受境外销售毛利率下降及研发费用增长影响。研发投入7.40亿元增长20.76%,占营收3.61%,专利8771项,持续布局Oxide、OLED、MiniLED、MicroLED等新型显示技术。
新型显示技术赛道发展趋势如何?
惠科股份在新型显示技术赛道持续布局,多技术路线并存:OLED(深圳H6工厂已小批量出货,长沙项目推进)、Oxide(高迁HMO技术量产)、MiniLED(COB集成封装技术量产,绵阳项目推进)、MicroLED(研发储备)。85英寸LCD电视面板出货量全球首位,116英寸LCD电视面板已出货。中国显示器品牌出货量排名第三,自有品牌ANTGAMER电竞显示器增长139%,电子纸、MiniLED直显终端增长迅猛(约248%、225%)。车载显示面板销售额增长149%,新兴应用领域(商业显示、工业控制)增速快。
报告重点分析了惠科股份哪些方面?
报告重点分析了惠科股份财务状况、技术路线与量产进展、毛利率与市场地位、新兴业务与产能建设、市场传闻与澄清、全球化布局与投资者回报。财务方面,公司资产负债率下降,但境外毛利率受美元贬值影响下降;技术方面,多路线布局新型显示技术,MiniLED、电子纸等增长迅猛;市场地位方面,中国显示器品牌出货量排名第三,自有品牌增长强劲;产能建设方面,电子纸项目进度71.69%,先进封装项目投入近26亿元;全球化布局方面,境外收入占营收51.10%,覆盖全球100多个国家。
当前显示面板市场现状如何?
当前显示面板市场现状显示,惠科股份在LCD领域保持领先,85英寸LCD电视面板出货量全球首位,116英寸LCD电视面板已出货。中国显示器品牌出货量排名第三,但整体毛利率下降2.05个百分点,主要受境外业务影响。MiniLED、电子纸等新兴技术增长迅猛,电子纸出货量约248%,MiniLED直显终端增长225%。车载显示面板销售额增长149%,商业显示、工业控制等新兴应用领域增速快,显示面板市场多元化发展趋势明显。
惠科股份研报存在哪些风险提示?
惠科股份研报存在的主要风险提示包括:境外销售毛利率下降风险,主要受美元贬值影响;研发费用增长对短期利润的挤压;技术路线转换的执行风险,MicroLED等前沿技术尚处研发阶段;产能扩张带来的投资风险,如滁州电子纸项目进度71.69%,成都惠芯半导体研发有限公司投入近26亿元但进度仅44.01%;市场竞争加剧风险,中国显示器品牌出货量排名第三,面临激烈竞争;市场传闻风险,如关闭手机代工业务及资金困难传闻虽被否认,但仍需关注关联企业北海惠科精密的影响。