猜你想问
这份研报主要讲了什么内容?
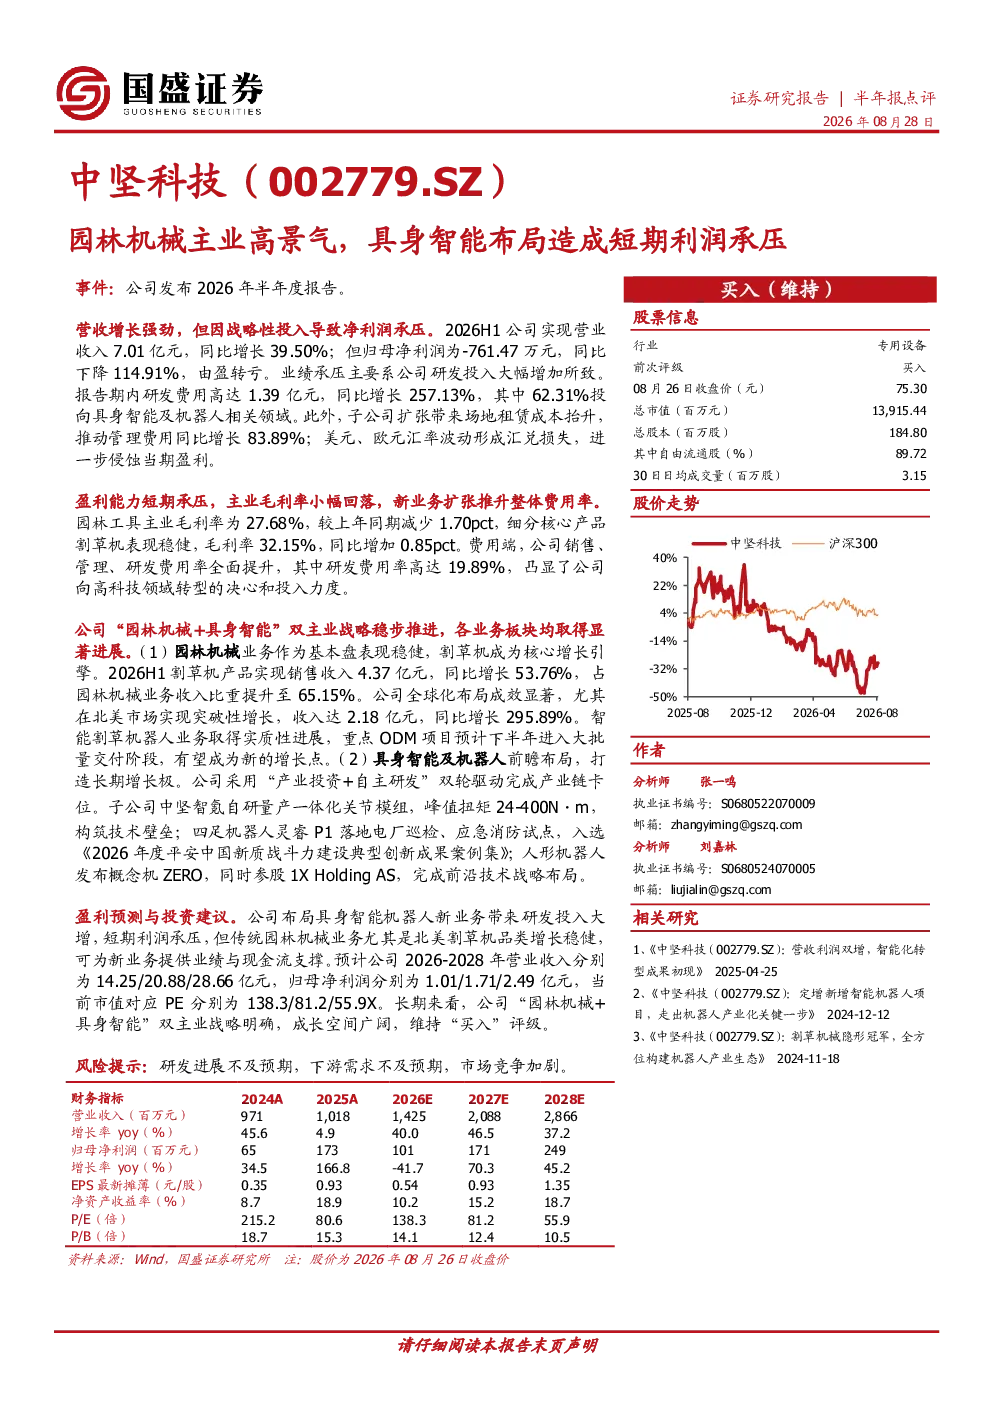
本报告分析园林机械行业景气度,关注公司2026H1营收7.01亿元同比增长39.50%但归母净利润-761.47万元同比下降114.91%由盈转亏。业绩承压主因是研发投入1.39亿元同比增长257.13%其中62.31%投向具身智能及机器人领域,子公司扩张推升场地租赁成本管理费用同比增长83.89%,汇率波动形成汇兑损失。主业园林机械稳健,割草机销售收入4.37亿元同比增长53.76%,北美市场收入达2.18亿元同比增长295.89%。智能割草机器人业务取得实质性进展,重点ODM项目预计下半年进入大批量交付。新业务具身智能及机器人前瞻布局,采用产业投资+自主研发双轮驱动,子公司中坚智氪自研量产一体化关节模组,四足机器人灵睿P1落地电厂巡检、应急消防试点,人形机器人发布概念机ZERO,并参股1X Holding AS完成前沿技术布局。预计2026-2028年营业收入分别为14.25/20.88/28.66亿元,归母净利润分别为1.01/1.71/2.49亿元,对应PE分别为138.3/81.2/55.9X。
园林机械行业发展趋势如何?
园林机械行业呈现高景气度,公司主业稳健,割草机销售收入4.37亿元同比增长53.76%,北美市场收入达2.18亿元同比增长295.89%。智能割草机器人业务取得实质性进展,预计下半年进入大批量交付。同时,行业向具身智能及机器人领域前瞻布局,采用产业投资+自主研发双轮驱动模式,推动技术创新和产品升级。未来行业增长潜力巨大,但短期研发投入增加、费用率提升等因素可能影响利润表现。
研报重点分析了哪些方面?
研报重点分析了公司短期利润承压的原因,包括研发投入大幅增加(1.39亿元同比增长257.13%)、子公司扩张推升场地租赁成本(管理费用同比增长83.89%)以及汇率波动形成汇兑损失。同时关注主业园林机械业务稳健发展,割草机销售收入4.37亿元同比增长53.76%,北美市场表现突出。新业务方面,前瞻布局具身智能及机器人领域,子公司中坚智氪自研量产一体化关节模组,四足机器人灵睿P1落地应用,人形机器人发布概念机ZERO,并参股前沿技术公司。
当前市场现状如何判断?
当前市场现状显示园林机械行业景气度高,公司主业园林机械业务稳健,割草机销售收入增长强劲,北美市场表现突出。但公司短期利润承压,主要由于研发投入大幅增加、子公司扩张成本上升及汇率波动影响。具身智能及机器人领域作为新业务方向,前瞻布局但短期尚未产生显著盈利贡献。整体来看,行业增长潜力巨大,但公司短期面临费用端压力,需关注研发投入与市场需求的平衡。
研报提示了哪些风险?
研报提示的主要风险包括研发进展不及预期,具身智能及机器人领域技术迭代快,研发投入可能无法及时转化为市场收益;下游需求不及预期,园林机械行业受宏观经济及季节性因素影响,需求波动可能影响公司业绩;市场竞争加剧,随着行业高景气度提升,更多企业进入具身智能及机器人领域,市场竞争可能加剧,影响公司市场份额和盈利能力。