猜你想问
尿素日报核心内容是什么?
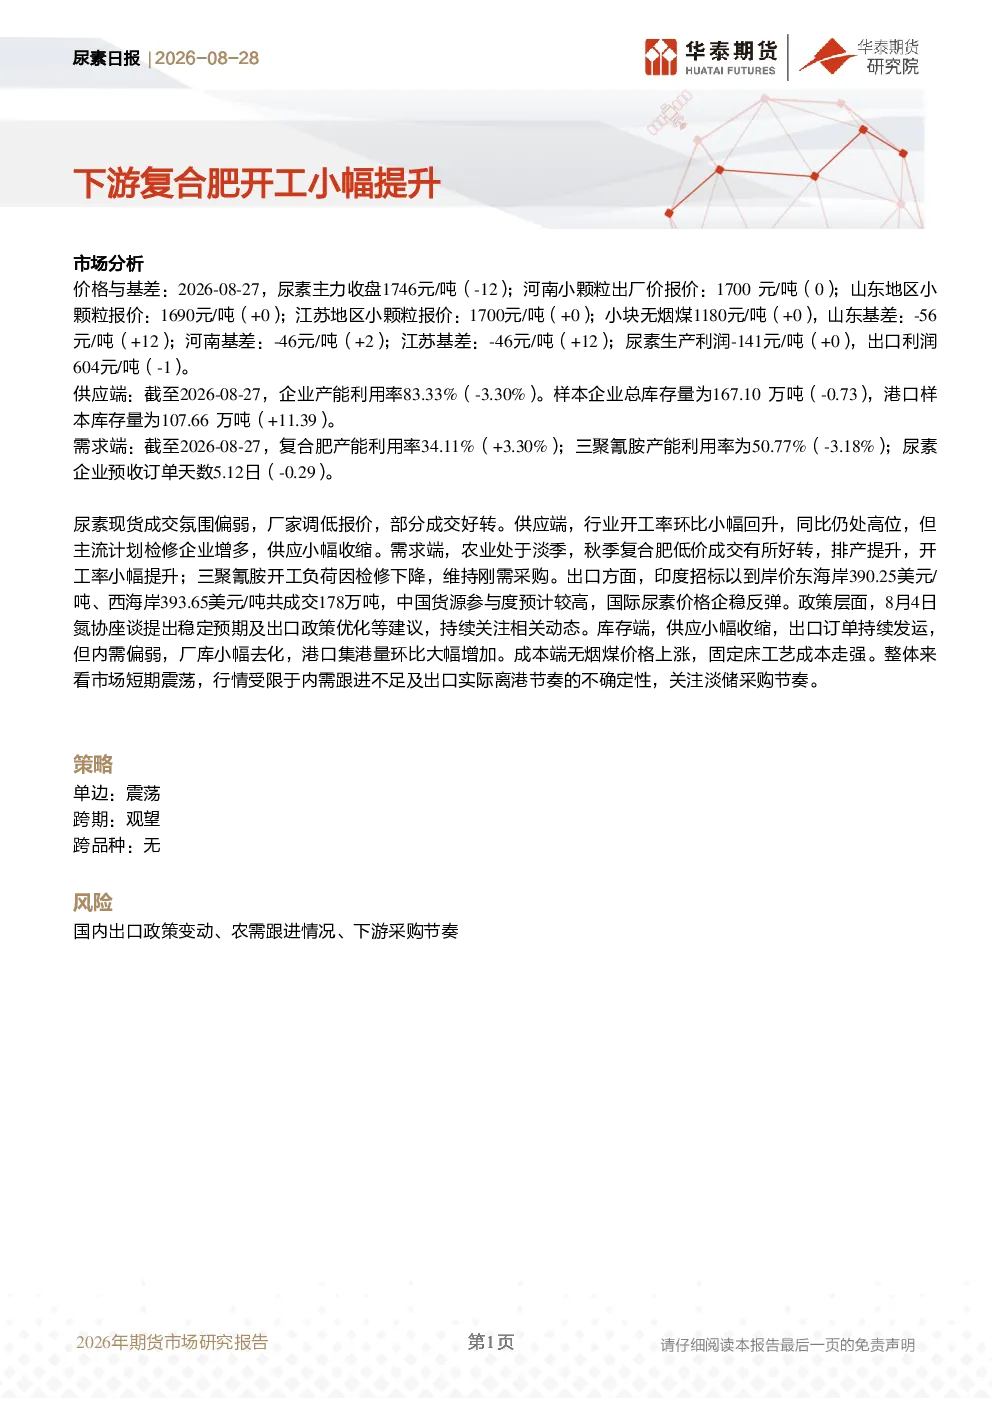
该研报分析了2026年8月27日尿素市场的价格、供应、需求及整体氛围。尿素主力收盘价下跌12元至1746元/吨,供应端产能利用率环比下降3.30%,总库存量环比下降0.73万吨,但港口库存量环比增加11.39万吨。需求端复合肥产能利用率环比上升3.30%,尿素预收订单天数为5.12天,环比下降0.29天。市场氛围偏弱,但部分成交好转,秋季复合肥低价成交有所好转,排产提升。出口方面,印度招标成交178万吨,中国货源参与度预计较高,国际尿素价格企稳反弹。
尿素赛道行业发展趋势如何?
尿素行业短期震荡,受限于内需跟进不足及出口实际离港节奏的不确定性。供应端,行业开工率环比小幅回升,但主流计划检修企业增多,供应小幅收缩。需求端,农业处于淡季,但秋季复合肥排产提升,开工率小幅提升。出口方面,国际尿素价格企稳反弹,中国货源参与度预计较高。政策层面,氮协座谈提出稳定预期及出口政策优化等建议,需持续关注。成本端,无烟煤价格上涨,固定床工艺成本走强。
报告重点分析了哪些方向?
报告重点分析了尿素市场的价格与基差、供应端产能利用率、库存量及港口库存变化、需求端复合肥与三聚氰胺产能利用率、尿素预收订单天数、现货成交氛围、供应与需求的平衡状态、出口订单发运情况、政策影响及成本变化。通过多维度数据,评估了市场短期震荡格局及淡储采购节奏的关注点。
当前尿素市场现状如何判断?
当前尿素市场呈现短期震荡格局。供应端小幅收缩,但内需偏弱,厂库小幅去化,港口集港量环比大幅增加。需求端农业淡季特征明显,但秋季复合肥开工率小幅提升,低价成交有所好转。出口方面,国际尿素价格企稳反弹,中国货源参与度预计较高。整体来看,市场受限于内需跟进不足及出口实际离港节奏的不确定性,需关注淡储采购节奏。
研报提示了哪些风险?
研报提示的主要风险包括国内出口政策变动、农需跟进情况及下游采购节奏。出口政策变动可能影响国际尿素价格及中国货源参与度;农需跟进不足将限制内需增长;下游采购节奏的不确定性会影响市场供需平衡。此外,成本端无烟煤价格上涨对尿素生产成本构成压力,需持续关注这些因素对市场的影响。