猜你想问
美德乐2026上半年业绩表现如何?
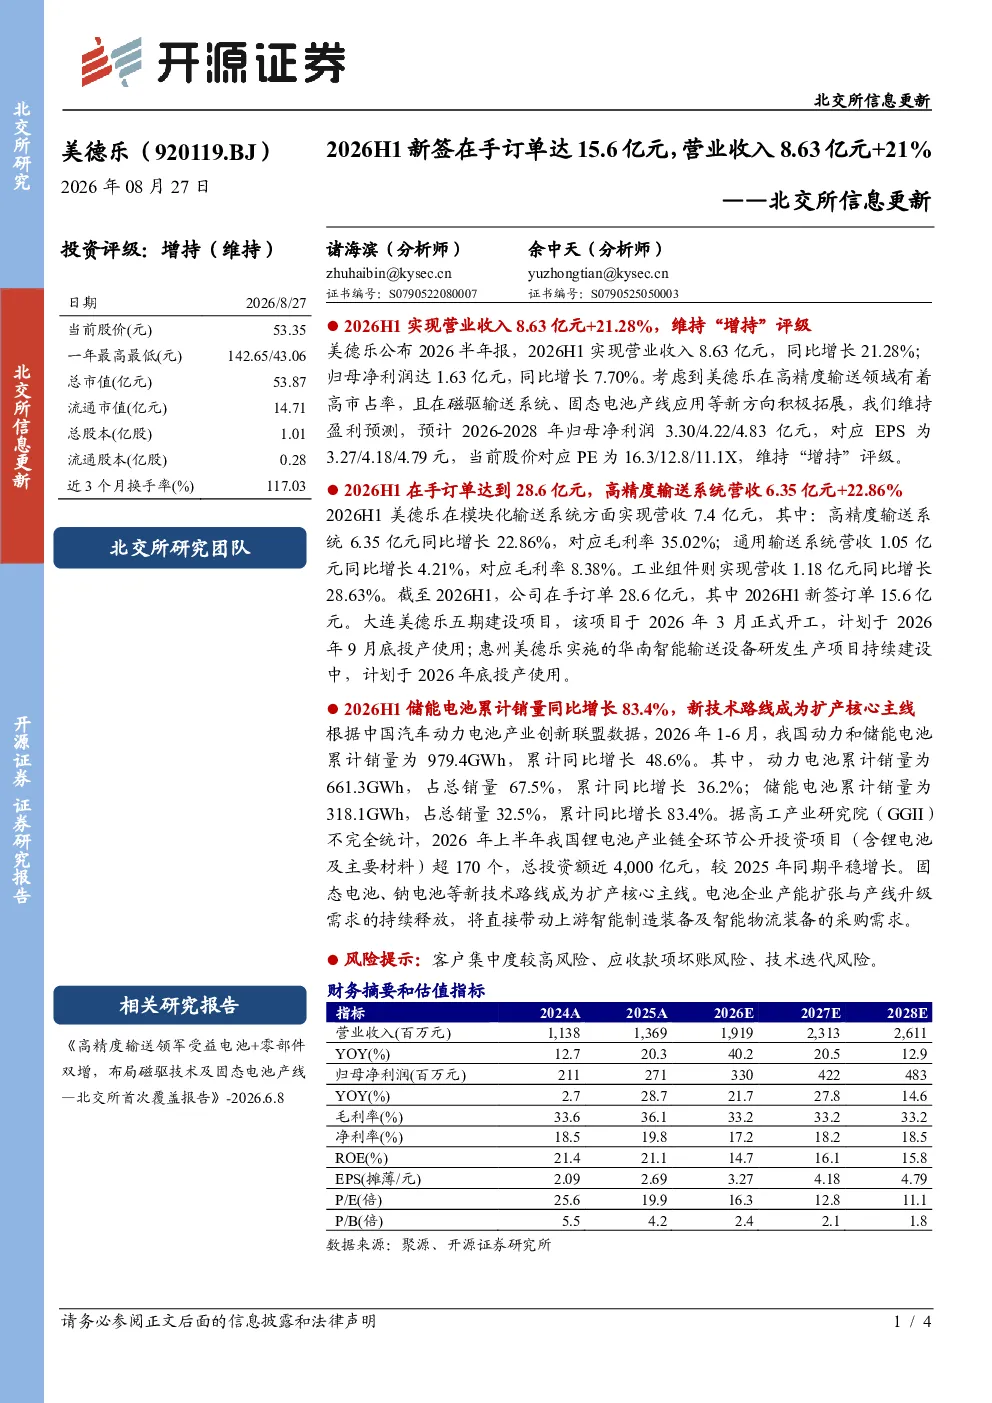
美德乐2026上半年业绩表现强劲,营业收入达8.63亿元,同比增长21.28%;归母净利润1.63亿元,同比增长7.70%。公司在高精度输送系统方面持续增长,该系统营收6.35亿元,同比增长22.86%,毛利率35.02%。在手订单总额28.6亿元,其中新签订单15.6亿元,显示出良好的市场拓展能力。此外,储能电池累计销量同比增长83.4%,公司在磁驱输送系统和固态电池产线等新方向也积极拓展业务。
高精度输送系统对美德乐的营收贡献有多大?
高精度输送系统是美德乐的核心业务之一,2026上半年营收达6.35亿元,同比增长22.86%,毛利率高达35.02%,显示出该业务的高附加值。该系统营收占公司总营收的比重较大,对公司整体业绩增长起到关键驱动作用。公司持续在该领域投入研发,保持技术领先优势,未来有望进一步扩大市场份额,提升盈利能力。
美德乐在行业发展趋势方面有哪些新动向?
美德乐在行业发展趋势方面积极布局新方向,一方面持续巩固高精度输送系统业务,另一方面积极拓展磁驱输送系统和固态电池产线等新兴领域。磁驱输送系统作为未来智能制造的重要技术,具有广阔的市场前景。固态电池产线则顺应了新能源行业发展趋势,公司通过多元化布局,增强业务抗风险能力,并有望在新兴市场获得新的增长点。
当前市场对美德乐的整体评价如何?
当前市场对美德乐的整体评价积极,公司2026上半年业绩超预期,高精度输送系统表现突出,新签订单充足,显示出较强的市场竞争力。公司维持盈利预测并给予“增持”评级,表明分析师对其未来发展持乐观态度。不过,需要注意的是,公司客户集中度较高,存在一定的经营风险,投资者需关注其客户结构变化情况。
研报提示的美德乐有哪些风险点?
研报提示的美德乐主要风险点包括客户集中度较高、应收款项坏账风险以及技术迭代风险。客户集中度较高可能导致公司经营受主要客户经营状况影响较大,应收款项坏账风险则与公司信用政策及客户信用质量相关。技术迭代风险则要求公司持续投入研发,保持技术领先,否则可能面临被市场淘汰的风险。投资者需密切关注这些风险因素,评估其对公司业绩的潜在影响。