猜你想问
这份研报的核心内容是什么?
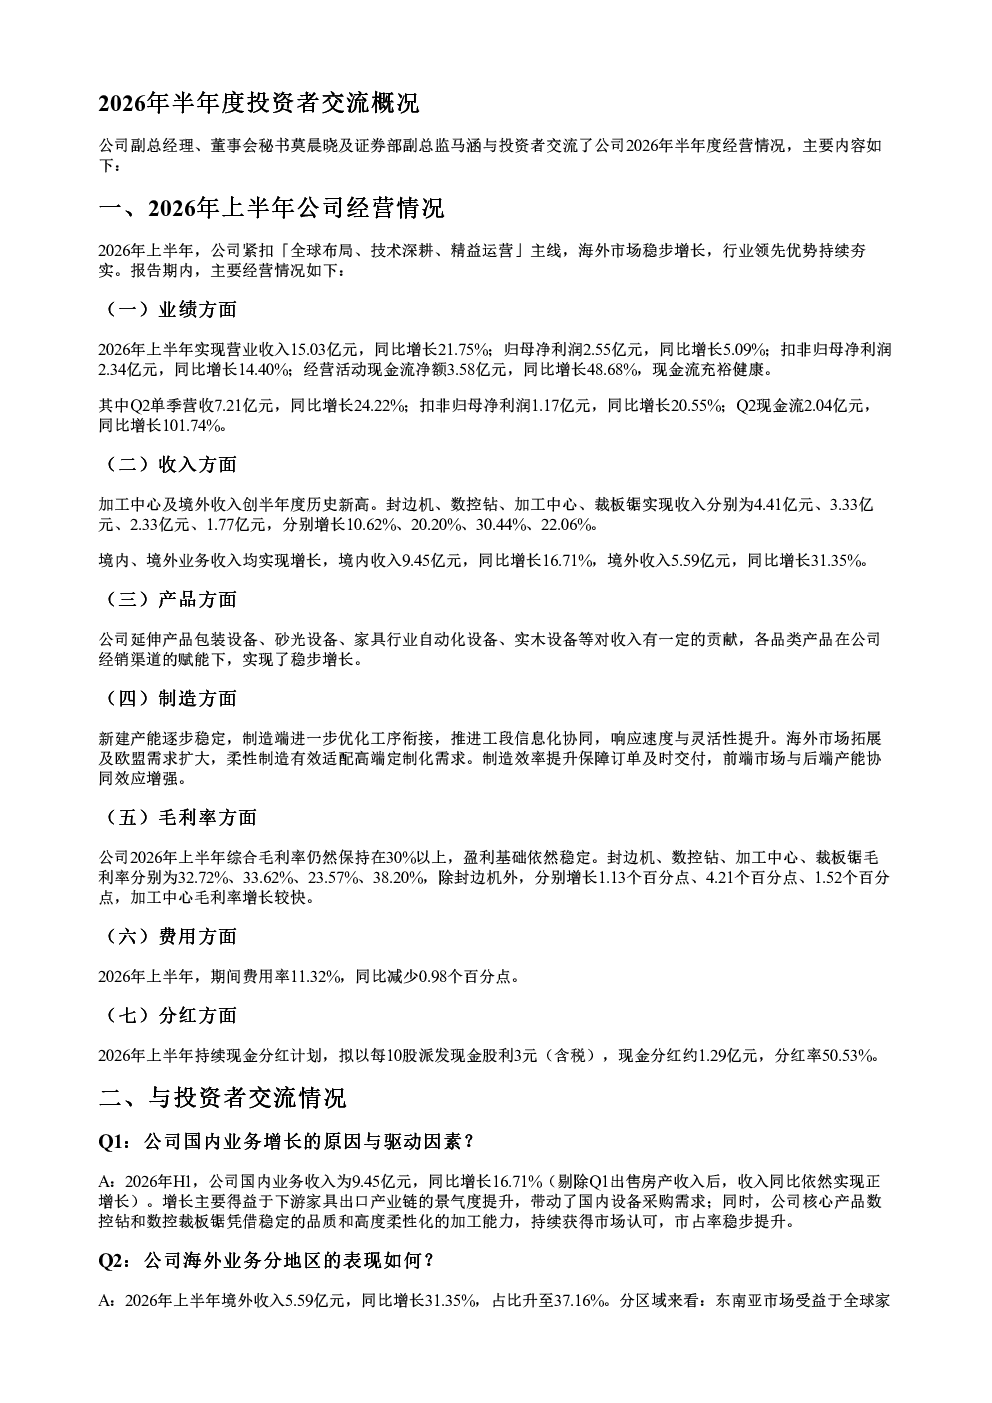
这份研报主要分析了弘亚数控2026年上半年的业绩表现和业务发展情况。公司上半年营业收入15.03亿元,同比增长21.75%;归母净利润2.55亿元,同比增长5.09%。海外市场收入占比37.16%,同比增长31.35%,东南亚市场增长显著。公司产品在国内外市场均保持领先地位,毛利率保持稳定,期间费用率有所下降。此外,公司还拟每10股派发现金股利3元,并持续提供稳定、可持续的现金分红计划。研报还提及公司业务延伸布局通用型机械设备、工业机器人、精密传动零部件等领域。
当前数控机床行业的发展趋势如何?
当前数控机床行业正朝着智能化、精密化、自动化方向发展。随着制造业转型升级,对高精度、高效率数控机床的需求持续增长。行业集中度逐步提升,头部企业优势明显。技术创新是行业发展的关键,包括五轴联动、复合加工、智能诊断等功能不断优化。同时,海外市场成为重要增长点,东南亚、欧洲等地区需求旺盛。中国数控机床企业在技术进步和品牌建设方面取得显著成效,但与国际顶尖水平仍有差距,未来需在核心零部件、高端制造等方面持续突破。
研报重点分析了哪些方面?
研报重点分析了弘亚数控的业绩表现、收入结构、产品布局、制造能力、盈利能力及未来发展战略。业绩方面,公司上半年营收、利润均实现增长,现金流大幅提升。收入结构显示,加工中心及境外收入表现突出,国内市场保持稳健增长。产品方面,公司核心产品如数控钻、数控裁板锯市占率稳步提升,延伸产品贡献稳步增长。制造端通过优化工序衔接、推进信息化协同,提升了响应速度和灵活性。盈利能力方面,综合毛利率保持30%以上,费用率有所下降。未来,公司聚焦通用型机械设备、工业机器人、精密传动零部件等领域,实现跨行业协同发展。
当前数控机床市场的现状如何?
当前数控机床市场呈现供需两旺态势,但市场格局分散,头部企业优势逐步显现。中国作为全球最大的数控机床生产国和消费国,市场规模持续扩大,但高端市场份额仍被外资品牌占据。下游应用领域包括家具、汽车、航空航天等,其中家具行业受出口景气度影响较大。市场竞争激烈,产品同质化现象存在,企业需通过技术创新和品牌建设提升竞争力。海外市场成为重要增长点,但面临贸易壁垒、汇率波动等风险。行业智能化、绿色化发展趋势明显,对企业的技术实力和可持续发展能力提出更高要求。
研报中提示了哪些风险?
研报中提示的主要风险包括:市场竞争加剧风险,数控机床行业竞争激烈,企业需持续提升技术水平和产品竞争力;原材料价格波动风险,金属、电子元器件等原材料价格波动可能影响公司成本控制;海外市场风险,公司海外收入占比较高,面临贸易壁垒、汇率波动、地缘政治等风险;技术迭代风险,数控机床技术更新快,若公司未能及时跟进技术发展趋势,可能影响市场竞争力;宏观经济波动风险,下游应用行业景气度受宏观经济影响较大,可能影响公司订单和收入。此外,公司业务延伸至新领域也存在一定的市场开拓和运营风险。