猜你想问
科创新源2026年业绩表现如何?
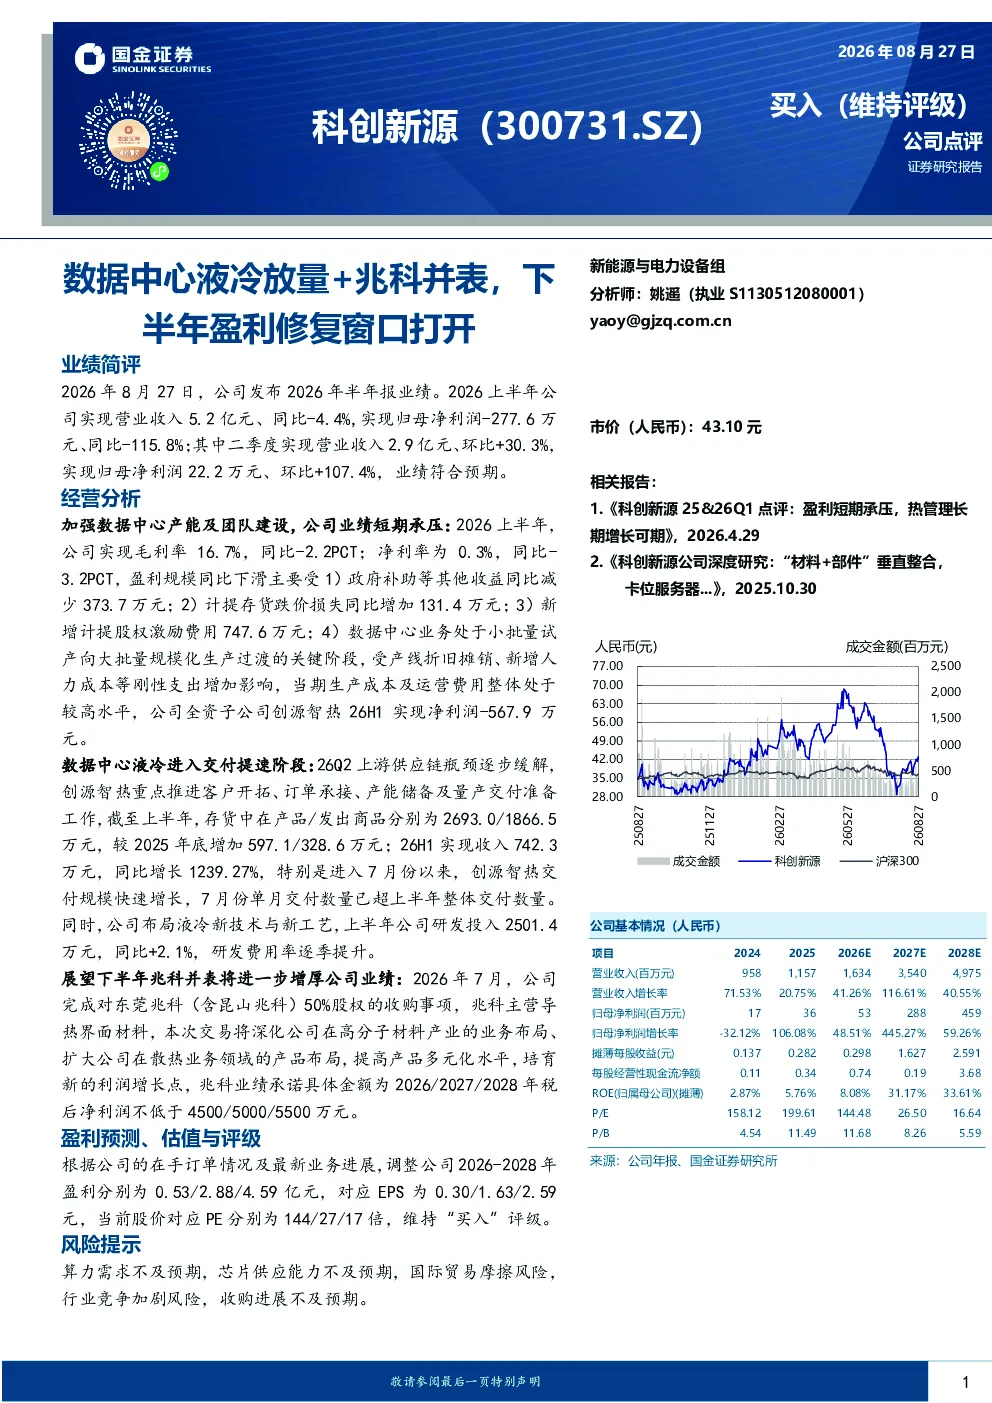
科创新源2026年上半年业绩短期承压,但符合预期。公司实现营业收入5.2亿元(同比-4.4%),归母净利润-277.6万元(同比-115.8%)。二季度业绩环比改善,营业收入2.9亿元(环比+30.3%),归母净利润22.2万元(环比+107.4%)。毛利率16.7%(同比-2.2pct),净利率0.3%(同比-3.2pct),下滑主要受政府补助减少、存货跌价损失增加、股权激励费用及数据中心产线折旧摊销影响。全资子公司创源智热上半年净利润-567.9万元。
数据中心液冷业务进展如何?
数据中心液冷业务提速,上游供应链瓶颈缓解,创源智热上半年收入742.3万元(同比增长1239.27%)。7月单月交付量超上半年总量,研发投入2501.4万元(同比+2.1%)。业务增长迅速,但需关注持续交付能力及市场竞争压力。
兆科并表对科创新源有何影响?
兆科并表增厚业绩,2026年7月完成对东莞兆科50%股权收购,主营导热界面材料,业绩承诺2026-2028年税后净利润不低于4500/5000/5500万元。此举将提升公司盈利能力,但需关注收购整合进度及兆科业务发展情况。
数据中心液冷赛道发展趋势如何?
数据中心液冷赛道发展迅速,市场需求持续增长,技术迭代加速。上游供应链逐步缓解,但产能扩张仍需时日。行业竞争激烈,头部企业优势明显,新进入者需突破技术及成本壁垒。未来几年,液冷技术将成为数据中心建设主流方向。
研报提示的主要风险有哪些?
研报提示的主要风险包括算力需求不及预期、芯片供应能力不足、国际贸易摩擦、行业竞争加剧、收购进展不及预期。算力需求波动将直接影响数据中心液冷业务增长,芯片供应短缺可能制约业务扩张,国际贸易摩擦可能增加运营成本,行业竞争加剧将压缩利润空间,收购整合若不及预期则可能影响业绩表现。
你可能感兴趣
【风口研报·公司】中央指出加快充电基础设施建设,这家“小黑马”掌握充电桩核心模块国内市占率10%并加速出海布局,分析师看今明两年业绩增长180%对应45%估值修复空间;AI服务器起量驱动液冷行业放量-20240304
未知机构2024-03-03
16年半年报点评:华铂并表贡献主要增量,下半年锂电迎来放量
电子设备国联证券2016-08-09
2025年报及2026年一季报点评毛利率持续修复,新品放量+兴感并表驱动业绩加速释放
华创证券2026-04-26
清洁电器竞争缓和窗口打开,盈利能力迎来修复机遇
家用电器国联民生证券2026-08-10
公司数据中心液冷管路通过美国UL认证,已进入多家核心供应商体系并批量供货:1225评级日报
未知机构2025-12-25
2025年年报点评罗曼并表助力增长,盈利能力持续修复
国泰海通证券2026-04-14
并表贡献收入高增,主业盈利能力逐步修复
国投证券2026-05-09
公司动态研究报告:汽车热管理领先企业,数据中心液冷+机器人打开成长空间
交运设备华鑫证券2025-12-30