猜你想问
这份研报的核心内容是什么?
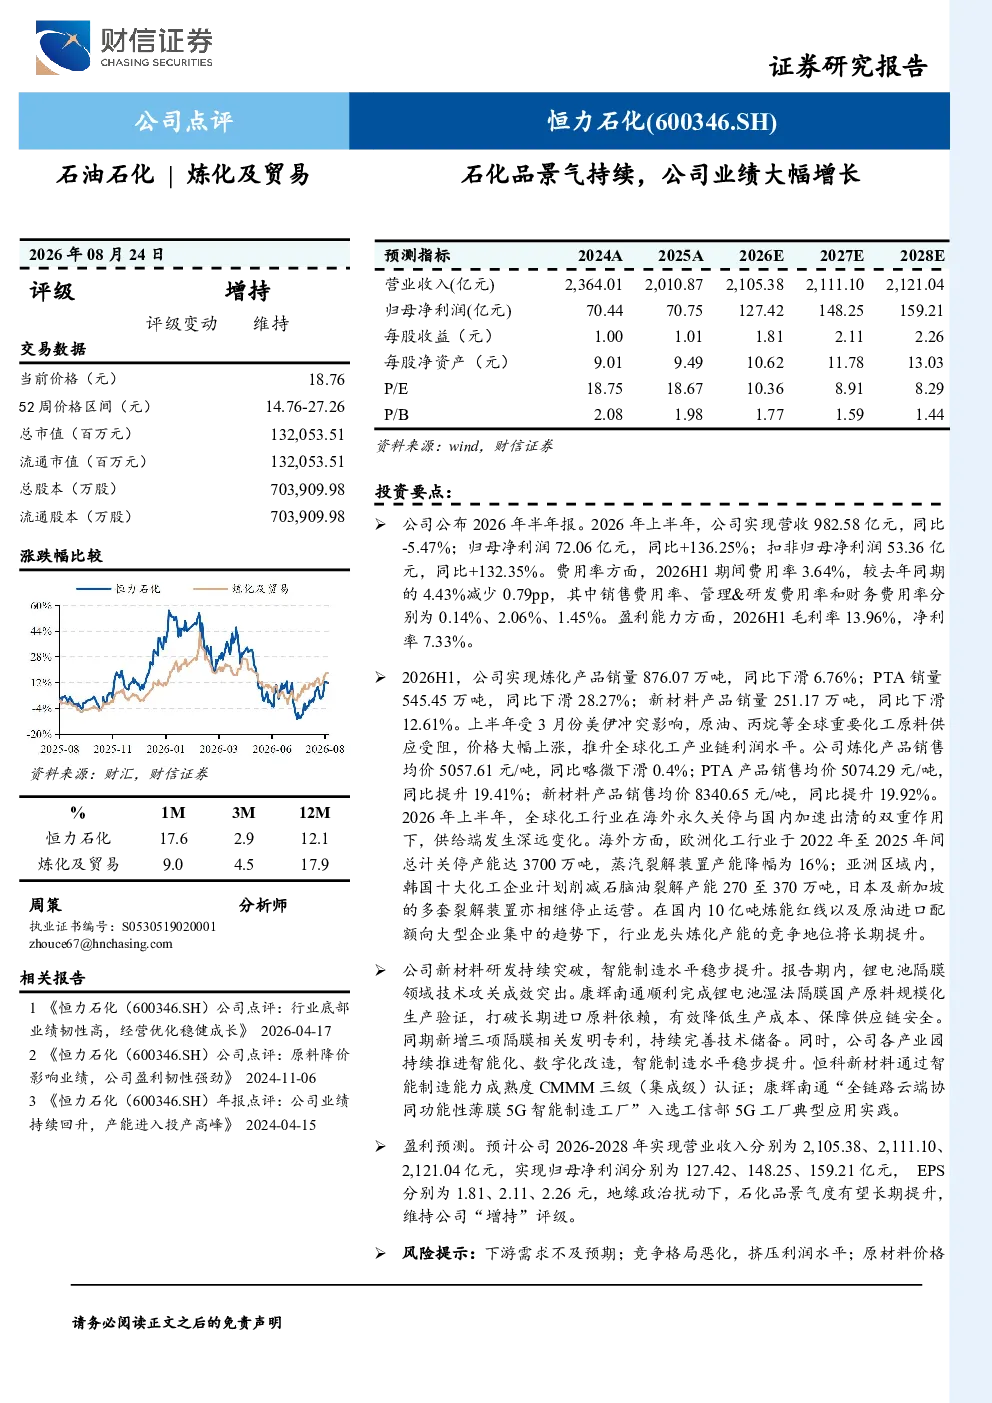
本报告分析恒力石化2026年上半年业绩表现,显示营收982.58亿元(同比-5.47%),归母净利润72.06亿元(同比+136.25%),期间费用率3.64%。报告还关注产品销量与价格变化,指出炼化产品销量下滑6.76%,但PTA、新材料产品均价同比提升19.41%-19.92%。此外,报告探讨行业供需变化,强调全球化工产能关停利好龙头企业,并介绍公司新材料研发与智能制造进展,预测2026-2028年净利润分别为127.42-159.21亿元。
石化品行业未来发展趋势如何?
全球化工行业因海外产能永久关停(2022-2025年累计3700万吨)与国内加速出清,供给端发生结构性变化。亚洲裂解装置停运,国内炼能红线及原油进口配额集中,强化行业龙头竞争地位。美伊冲突等导致原料价格上涨,推升产业链利润。地缘政治扰动下,石化品景气度有望长期提升,但需关注供需平衡变化。
报告重点分析了哪些方向?
报告重点分析恒力石化业绩增长驱动因素,包括费用率优化、产品价格提升(PTA、新材料均价同比增19%以上)及原材料成本传导。同时关注公司业务结构变化,如炼化产品销量下滑但高端产品占比提升,以及新材料研发突破(锂电池隔膜国产化)和智能制造推进。
当前石化品市场状况如何判断?
当前石化品市场呈现供需结构性调整特征。供给端全球产能收缩,国内政策引导优化产能布局,利好龙头企业。需求端受宏观经济及下游行业影响,但高端化工产品需求韧性较强。原料价格波动是主要变量,地缘政治风险加剧市场不确定性,但行业长期景气趋势不变。
研报提示了哪些风险?
报告提示地缘政治风险可能加剧市场波动,影响原油及化工品价格;下游需求若不及预期,可能压制产品销售价格;行业竞争格局恶化或导致利润空间收窄;原材料价格大幅波动超出正常范围,将直接影响企业盈利稳定性。需持续关注国际局势及国内产业政策变化。
你可能感兴趣
客运景气持续上行 公司业绩大幅增长
交通运输国金证券2024-04-29
石油化工行业定期策略:油价高位支撑,石化品景气持续
化石能源财富证券2017-12-18
MDI量升﹢石化项目产销结构调整,公司业绩同比环比大幅增长超预期
基础化工华创证券2018-05-02
主产品价格上涨和石化产品放量带来去年业绩大幅增长,一季度有望再超预期
基础化工太平洋证券2017-04-11
钨品价格上涨与钨业务产能扩张使公司业绩大幅增长确定;稀土板块产业链向上延伸的可能有望显著提升估值水平
有色金属中国建投2011-03-16
公司中报点评报告:业绩大幅增长,长丝景气回升及浙石化贡献收益
基础化工开源证券2021-08-19
2021年半年度报告点评:化工行业景气周期,公司业绩大幅增长
基础化工国信证券2021-07-30
聚酯薄膜行业龙头,周期景气度上行公司业绩有望大幅增长
轻工制造群益证券2018-04-18
三季度点评:下游高景气&并表泰坦新动力,公司业绩大幅增长
机械设备华创证券2017-10-30
2018年业绩快报点评:气体与设备业务景气双升,公司业绩大幅增长
机械设备华创证券2019-02-27