猜你想问
建滔集团2026年下半年盈利增长预期如何?
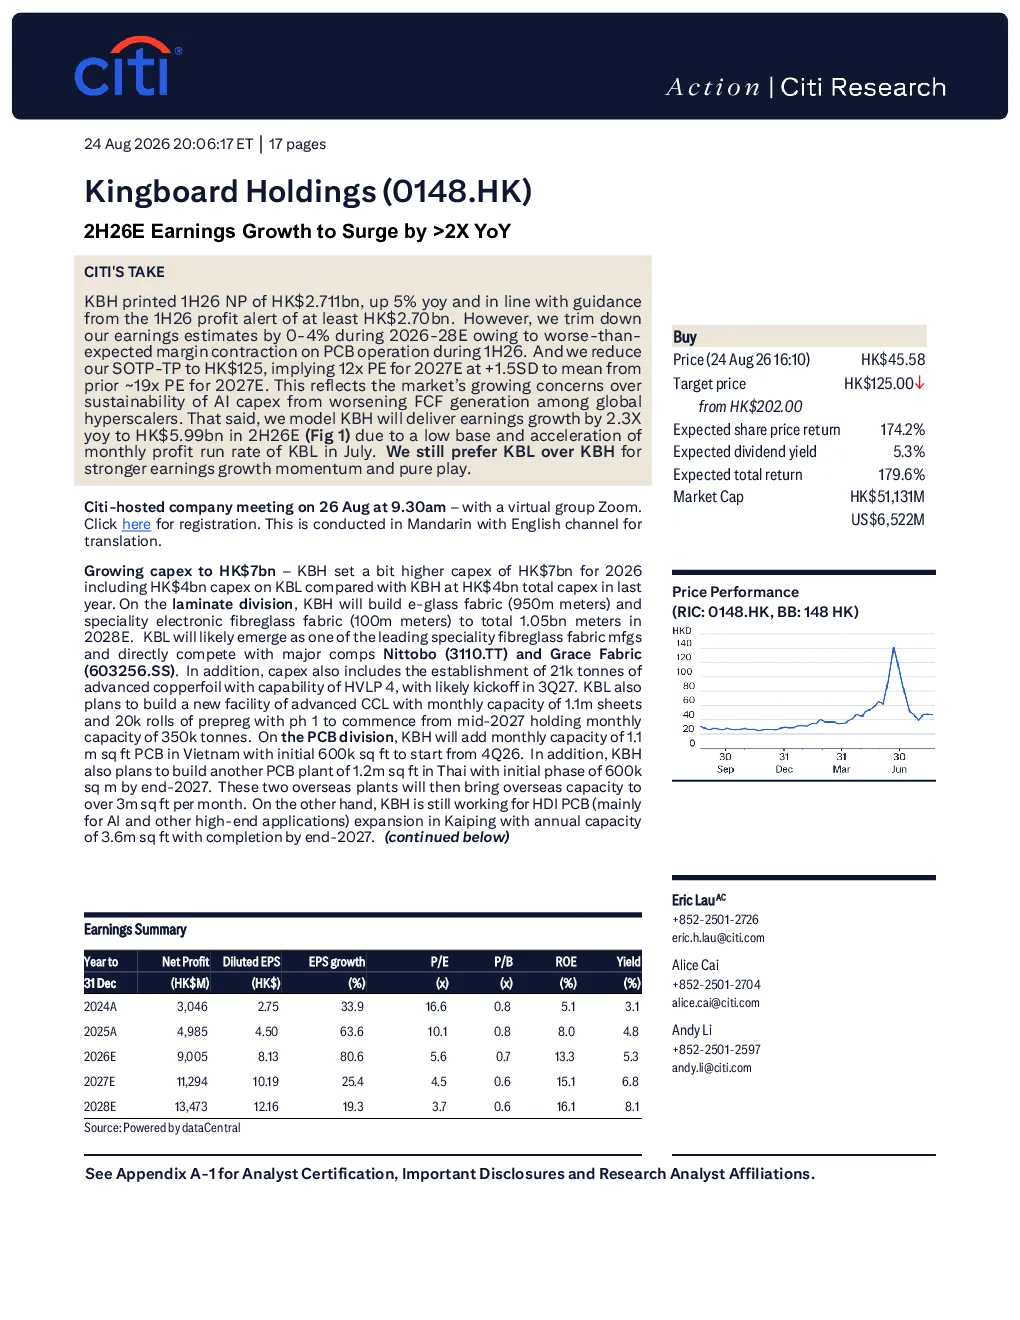
根据研报,建滔集团2026年下半年盈利同比增长预计超过2倍,达到59.9亿港元,主要受基数效应和KBL盈利增速加速推动。上半年净利润同比增长5%,达到27.11亿港元,符合盈利预警指引,但PCB业务毛利率低于预期导致中信证券下调了2026-2028年的盈利预测0-4%。
建滔集团资本开支计划有哪些重点?
建滔集团2026年资本开支增至70亿港元,重点包括特种玻璃纤维布产能扩张至2028年1.05亿米,21千吨HVLP 4能力高级铜箔(2027年Q3启动),高级CCL新厂房(月产能110万张,2027年中开始),高级预浸料厂房(月产能35万吨,2027年中开始),PCB部门越南和泰国产能扩张,以及HDI PCB产能扩张至2027年底360万平方英尺。
建滔集团各业务板块表现如何?
层压板业务EBITDA占比升至63%,收入增长55%至151.18亿港元,ASP上涨推动利润率提升至26.1%;PCB业务EBITDA占比降至17.3%,同比下降10.6%至7.4亿港元,受新增产能折旧影响;化学品业务占比升至12.0%,受油价上涨影响;投资亏损转亏为盈至少13亿港元。
建滔集团市场现状如何被判断?
中信证券将建滔集团目标价下调至125港元,主要因PCB利润率预期不及预期。采用SOTP估值法,2027年市盈率目标12倍(较此前19倍下降),反映AI资本支出担忧,但仍高于均值1.5个标准差,受层压板和PCB业务复苏支撑。KBL目标价95港元,基于20-21倍市盈率,反映AI织物业务增长潜力。
建滔集团研报有哪些风险提示?
研报提示的风险因素包括AI-CCL和AI-PCB贡献低于预期,消费复苏放缓拖累电子产品需求,中国GDP增长低于预期,油价低于预期。KBL风险因素包括AI相关材料需求快慢于预期,中国宏观经济和刺激政策变化,电子产品终端需求变化。
你可能感兴趣
建滔积层板发布盈利预喜公告预计2025年净利润同比增长超过80
未知机构2026-02-27
建滔积层板投资者会议要点:2026年下半年维持涨价、AI产品占比提升、目标价65港元
美银证券2026-08-28
高盈利增长预计2017年下半年将持续,维持“买入”评级
国泰君安证券2017-09-26
东方海外:我们预计2015年下半年盈利增长会更好
信息技术大和证券2015-08-10
银行业:6月M2同比增速差于预期,2018年下半年流动性预计将中性
金融国泰君安证券2018-07-18
6月M2同比增速好于预期,中国人民银行宣布降准,2021年下半年流动性环境预计仍将相对宽松
金融国泰君安证券2021-07-09
银行业:6月M2同比增速基本符合预期,2019年下半年流动性预计维持偏宽松
金融国泰君安证券2019-07-12
银行业:2018年下半年盈利增速预计将继续恢复、资产质量预期改善,维持“跑赢大市”评级
国泰君安证券2018-07-03
2021年下半年盈利预计维持相对较好,维持“买入”
国泰君安证券2021-09-08
建研集团:3季度盈利同比仍将保持较快增长
建筑建材中投证券2013-08-21