猜你想问
这份研报主要分析了什么内容?
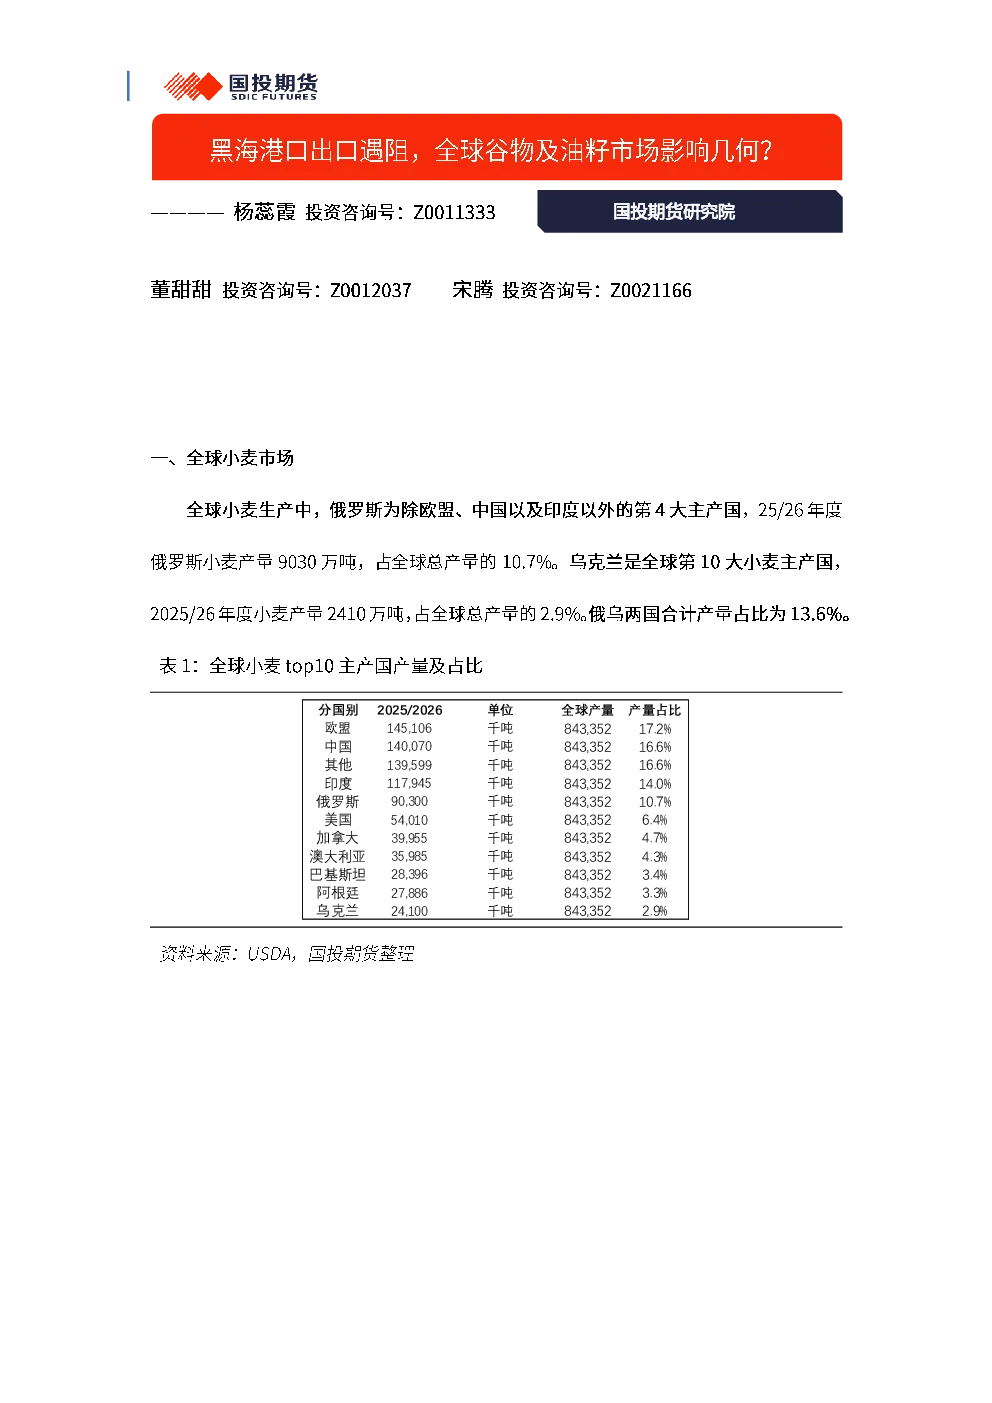
本研报深入分析了2025/2026年全球谷物及油籽的产量与出口情况。数据显示欧盟、中国、印度等主要产区产量占比接近,而俄罗斯、欧盟、加拿大则是主要的出口国。报告重点关注了黑海港口出口受阻对全球供应链的潜在影响,以及主要国家产量和出口的分布格局。
全球谷物及油籽行业未来发展趋势如何?
从产量来看,欧盟、中国、印度是全球主要产区,合计占比超过50%。美国产量占比相对较低但出口量较大。出口方面,俄罗斯占据主导地位,其次是欧盟和加拿大。未来,全球谷物及油籽市场可能继续受到地缘政治、气候变化及主要经济体供需关系的影响,供应链稳定性成为关键关注点。
研报重点分析了哪些方面?
报告重点分析了全球主要谷物及油籽产区的产量分布,特别是欧盟、中国、印度、俄罗斯、美国等国的产量贡献。同时,对俄罗斯、欧盟、加拿大、澳大利亚、阿根廷等主要出口国的出口量进行了详细梳理。此外,报告还探讨了黑海港口出口受阻可能对全球供应链效率和市场价格产生的连锁反应。
当前全球谷物及油籽市场状况如何?
当前全球谷物及油籽市场呈现出多极化供应格局。欧盟、中国、印度是主要生产国,产量占比接近。出口方面,俄罗斯凭借其地理优势占据最大份额,欧盟和加拿大紧随其后。美国产量虽不高,但出口导向明显。黑海港口出口受阻已对部分供应链造成影响,市场需关注后续替代路线的建立及价格波动情况。
这份研报存在哪些风险提示?
本报告提示,黑海港口出口受阻可能导致全球谷物及油籽供应链中断风险,进而引发市场价格波动。此外,地缘政治紧张局势可能进一步加剧供应不确定性。气候变化因素也可能影响主要产区产量稳定性。投资者需关注相关地区政策变化及全球供需平衡动态,但本报告不构成任何投资建议。
你可能感兴趣
农产品产业链日报:全球经济活动放缓预期,带动谷物及油籽市场回调
东海期货2023-01-05
棕榈油:情绪逐步筑底,地缘影响仍在 豆油:美豆油库存低于预期,黑海持续提振油籽氛围
国泰君安证券2026-08-18
农产品产业链日报:美元阶段性底部反弹,带动谷物及油籽市场回调
东海期货2023-01-06
早评:中美谈判遇阻,美豆出口预估下调,国内粕强油弱
迈科期货2019-05-15
早评:中美谈判遇阻,美豆出口预估下调,国内粕强油弱
迈科期货2019-05-22
早评:中美谈判遇阻,美豆出口预估下调,国内粕强油弱
迈科期货2019-05-21
早评:中美谈判遇阻,美豆出口预估下调,国内粕强油弱
迈科期货2019-05-20
早评:中美谈判遇阻,美豆出口预估下调,国内粕强油弱
迈科期货2019-05-24
早评:中美谈判遇阻,美豆出口预估下调,国内粕强油弱
迈科期货2019-05-23
早评:中美谈判遇阻,美豆出口预估下调,国内粕强油弱
迈科期货2019-05-13