1. 算力网战略定位:从分散基建到国家级生产力底座
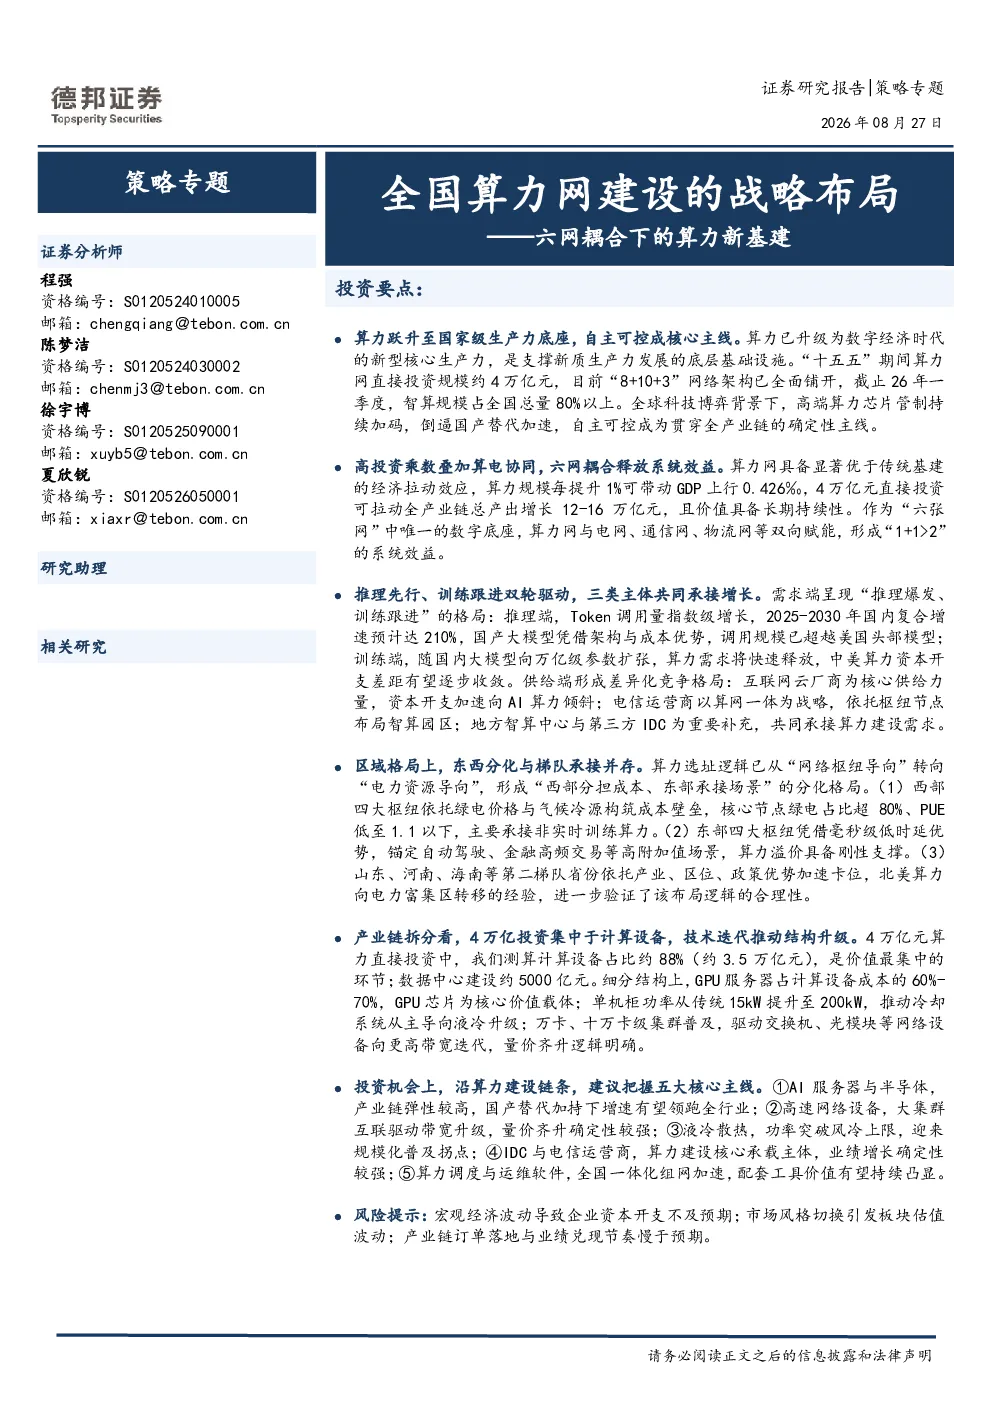
算力已升级为数字经济时代的新型核心生产力,是支撑新质生产力发展的底层基础设施。“十五五”期间算力网直接投资规模约4万亿元,目前“8+10+3”网络架构已全面铺开,截止26年一季度,智算规模占全国总量80%以上。全球科技博弈背景下,高端算力芯片管制持续加码,倒逼国产替代加速,自主可控成为贯穿全产业链的确定性主线。
2. 算力网协同价值:高投资乘数与算电协同的双重红利
算力网的宏观价值需要从量化维度进一步验证。其价值不仅限于自身投资拉动,更在于与其他基建网络的耦合效应,以及对新能源消纳的结构性贡献。算力网络作为新型数字基础设施,经济拉动潜力显著优于传统基建。从产出弹性看,算力规模每提升1%,可带动GDP上行0.426‰。不同于传统基建投资拉动效应集中于建设阶段,算力网络价值具备持续性。项目建成投运后,在算力调度、算力交易、数字化服务等运营环节仍能持续创造经济产出,兼顾了短期稳增长与长期产业升级。按“十五五”4万亿元直接投资测算,可带动经济总产出增长12-16万亿元,宏观拉动效应十分可观。算力网另一重要价值是作为西部新能源消纳的核心载体,这也是算电协同的底层逻辑。我国风光资源高度集中在西部,但本地用电负荷不足、外送通道建设周期长,绿电就地消纳长期存在痛点;而算力负荷具有可调节、可迁移的特点,天然适合与新能源就地匹配。算力网建设有望实现双碳目标与算力成本的同步下降。
3. 供需测算:推理先行、训练跟进的双轮驱动格局
算力网的长期价值最终由供需基本面决定。当前国内算力需求呈现“推理端率先爆发、训练端加速跟进”的特征,供给端则形成云厂商、运营商、第三方IDC三足鼎立的格局。本部分将从推理、训练两端测算算力需求,并梳理三大供给主体的建设进展。推理端,Token调用量指数级增长,2025-2030年国内复合增速预计达210%,国产大模型凭借架构与成本优势,调用规模已超越美国头部模型;训练端,随国内大模型向万亿级参数扩张,算力需求将快速释放,中美算力资本开支差距有望逐步收敛。供给端形成差异化竞争格局:互联网云厂商为核心供给力量,资本开支加速向AI算力倾斜;电信运营商以算网一体为战略,依托枢纽节点布局智算园区;地方智算中心与第三方IDC为重要补充,共同承接算力建设需求。
4. 区域格局:电力导向下的东西分化与梯队承接
中国东部有数据、有应用、有资本,但土地、能源紧张;西部有丰富的土地、气候和可再生能源,但相对缺乏产业和需求。全国算力网通过“东数西算”工程,把东部产生的海量数据引导到西部计算和存储,实现:东部聚焦实时性高的“热数据”和产业应用;西部承接离线、非实时的“冷数据”和后台加工。这既是资源优化配置,也是通过算力基础设施带动西部发展,缩小区域数字鸿沟。供需总量明确之后,算力的空间分布由成本与时延两个核心因素决定,由此形成了“西部分担成本、东部承接场景”的分化格局,这与全球算力产业向电力富集区转移的趋势高度一致。
5. 产业链拆分:4万亿投资的结构分布
从空间格局落到产业细节,4万亿元算力直接投资沿着算力产业链自上而下传导可拆解为计算设备、数据中心建设、电力配套三大类,不同环节的价值量与增长逻辑各不相同。根据Epoch AI数据,目前1GW数据中心的建设成本在100亿美元左右,芯片等计算设备的建设成本在200亿美元左右,分别对应1000万美元/MW和2000万美元/MW左右。从国内的情况来看,国内数据中心成本相较美国较低,以无锡的尚航华东云基地为例,项目总投资超过20亿元,对应100MW容量,每MW投资规模在2000万元左右。而另一方面,考虑到国内算力建设中海外供给仍占有一定比例,且国内芯片虽然在价格上更有优势,但性能上仍有差异,因此我们认为计算设备成本中美两国差异应该不大。以“十五五”时期算力网建设将新增直接投资4万亿元来测算:其中计算设备投资约3.5万亿元、数据中心建设约5000亿元(详见表3)。
6. 投资机会:五大主线把握算力建设红利
从战略定位到供需测算,从产业链拆解到区域格局,全国算力网建设的图景已渐次展开。Token调用量持续爆发,叠加国内大模型参数规模不断扩张,推理、训练端算力需求同步上行。“十五五”时期国内算力网建设有望迎来4万亿元直接投资,沿着算力基建向上,算力产业链多环节具备投资机遇,我们认为可重点关注五大主线:主线一:AI服务器为算力核心,半导体及配套环节弹性预计最大;主线二:大集群高速互联,算力网络设备持续迭代;主线三:服务器功率上行,液冷散热产业链需求打开;主线四:算力加速建设,IDC厂商与基础电信运营商有望充分受益;主线五:大规模集群落地,数据中心配套软件具备成长空间。
7. 风险提示
宏观经济波动风险:若宏观经济复苏不及预期,企业资本开支节奏或放缓,算力建设进度可能低于预期;市场风格切换风险:市场风险偏好回落或板块轮动加快,可能导致算力产业链相关标的估值波动;业绩兑现不及预期风险:若产业链相关环节订单落地与业绩兑现节奏慢于预期,板块表现可能受到影响。