猜你想问
飞速创新2026年中期业绩有哪些亮点?
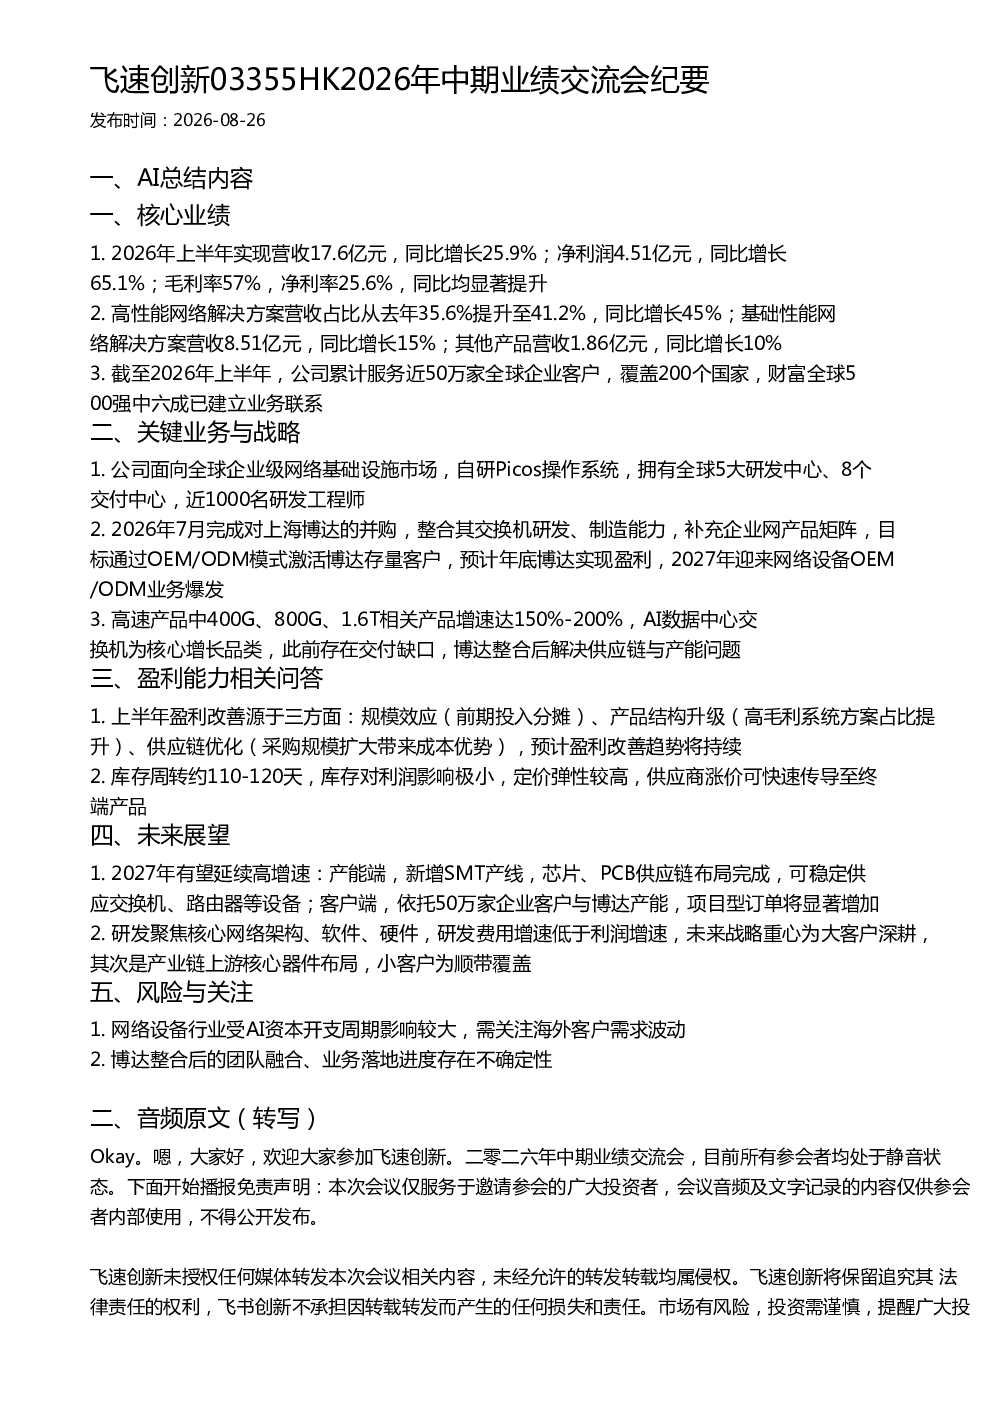
2026年上半年,飞速创新实现营收17.6亿元,同比增长25.9%;净利润4.51亿元,同比增长65.1%。毛利率57%,净利率25.6%,同比显著提升。高性能网络解决方案营收占比从35.6%提升至41.2%,同比增长45%。公司累计服务近50万家全球企业客户,覆盖200个国家,财富全球500强中六成已建立业务联系。
飞速创新的关键业务战略是什么?
飞速创新面向全球企业级网络基础设施市场,自研Picos操作系统,拥有全球5大研发中心、8个交付中心。2026年7月完成对上海博达的并购,整合其交换机研发、制造能力,补充企业网产品矩阵。高速产品中400G、800G、1.6T相关产品增速达150%-200%,AI数据中心交换机为核心增长品类。公司战略重心为大客户深耕,其次是产业链上游核心器件布局。
网络设备行业发展趋势如何?
网络设备行业受AI资本开支周期影响较大,未来增速有望延续。随着数字化转型加速,企业级网络基础设施需求持续增长。高速率、智能化成为行业发展趋势,AI数据中心交换机等创新产品成为核心增长品类。全球市场竞争激烈,企业需加强技术研发和全球布局以保持竞争优势。
飞速创新的市场现状如何?
飞速创新在全球企业级网络基础设施市场占据重要地位,产品覆盖200个国家,服务近50万家企业客户。公司营收利润双增长,毛利率净利率显著提升。高速产品增长强劲,AI数据中心交换机等创新产品成为主要增长动力。公司通过并购整合补充产品矩阵,激活存量客户,市场竞争力持续增强。
飞速创新面临哪些风险?
飞速创新面临的主要风险包括AI资本开支周期波动对网络设备行业的影响,以及博达整合后的团队融合、业务落地进度存在不确定性。此外,全球市场竞争激烈,技术更新迭代快,公司需持续加大研发投入以保持技术领先优势。供应链安全和成本控制也是公司需关注的重要问题。
你可能感兴趣
鸣鸣很忙1768HK2026年中期业绩交流会纪要
未知机构2026-08-25
富乐德301297SZ2026年中期投资者交流会纪要
未知机构2026-08-27
飞速创新2026中期报告
港股财报2026-09-15
药师帮9885HK2026年中期业绩交流会
未知机构2026-08-20
范式智能06682HK2026年中期业绩交流会
未知机构2026-08-20
网易云音乐09899HK2026年中期业绩交流会
未知机构2026-08-20
星盛商业6668HK2026年中期业绩交流会
未知机构2026-08-28
青瓷游戏6633HK2026年中期业绩交流会
未知机构2026-08-27
南山铝业600219SH南山铝业国际2610HK2026年中报业绩交流会纪要
未知机构2026-08-20
好莱客:中期业绩交流会纪要20180822
东吴证券2018-08-22