猜你想问
泉阳泉最新业绩表现如何?
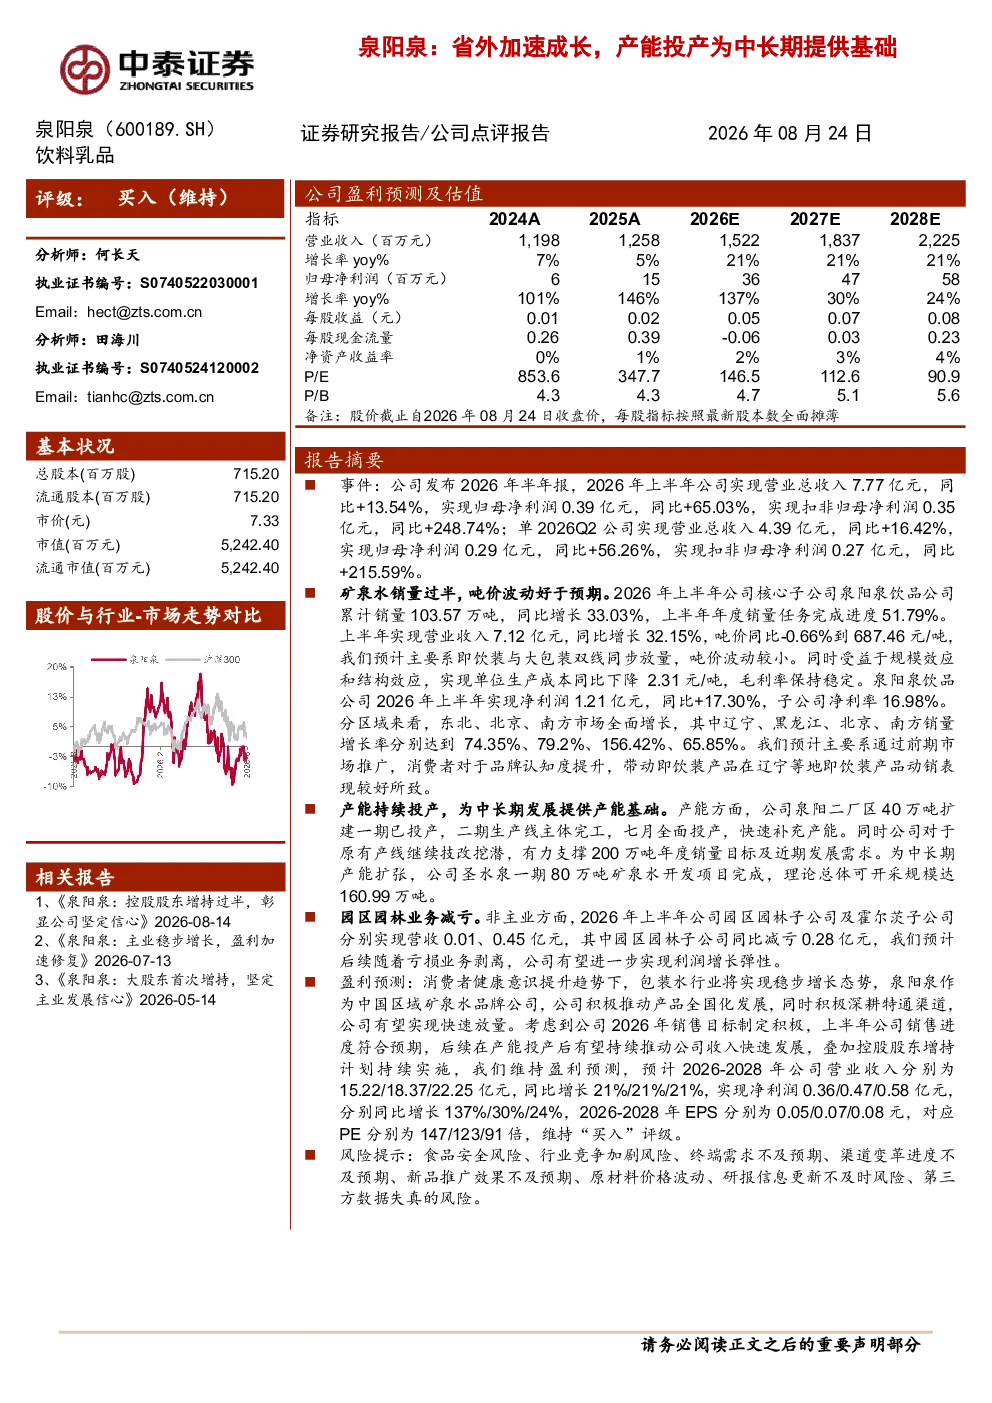
泉阳泉2026年上半年实现营业总收入7.77亿元,同比增长13.54%;归母净利润0.39亿元,同比增长65.03%。单Q2营业总收入4.39亿元,同比增长16.42%;归母净利润0.29亿元,同比增长56.26%。核心子公司泉阳泉饮品公司上半年销量达103.57万吨,同比增长33.03%,实现营业收入7.12亿元,同比增长32.15%。净利润1.21亿元,同比增长17.30%,净利率16.98%
泉阳泉的产能扩张计划有哪些?
泉阳二厂区40万吨扩建一期已投产,二期主体完工并七月全面投产,快速补充产能。原有产线技改挖潜有力支撑200万吨年度销量目标。中长期产能扩张方面,圣水泉一期80万吨矿泉水开发项目完成,理论总可开采规模达160.99万吨
报告对泉阳泉未来几年的盈利预测如何?
预计2026-2028年公司营业收入分别为15.22/18.37/22.25亿元,同比增长21%/21%/21%;净利润0.36/0.47/0.58亿元,同比增长137%/30%/24%;EPS分别为0.05/0.07/0.08元。对应PE分别为147/123/91倍,维持“买入”评级
报告指出泉阳泉面临哪些市场风险?
包括食品安全风险、行业竞争加剧风险、终端需求不及预期、渠道变革进度不及预期、新品推广效果不及预期、原材料价格波动等
报告如何评估泉阳泉的行业发展趋势?
报告指出,东北、北京、南方市场全面增长,辽宁、黑龙江、北京、南方销量增长率分别达74.35%、79.2%、156.42%、65.85%。公司积极的市场推广、产能持续扩张及控股股东增持计划为中长期发展提供支撑
你可能感兴趣
泉阳泉如何看待公司中长期成长空间中期聚焦东北北京核心市场
未知机构2026-03-16
泉阳泉推荐更新具备改革潜力的成长标的建议重点关注今日我们实
未知机构2026-01-28
泉阳泉 26Q2点评 收入增长加速 区域拓展快速推进
未知机构2026-08-25
半年报点评:省内基础稳固,省外拓展加速,未来成长空间可期
食品饮料新时代证券2018-08-27
泉阳泉推荐更新具备改革潜力的成长标的建议重点关注今日我们
未知机构2026-01-28
【财联社早知道】哈尔滨冰雪游爆火!明日国际冰雪节盛大开幕,行业中长期成长潜力大,这家制冰设备公司完成多个冰雪项目的建设;英特尔成立新AI公司,为客户提供生成式AI软件,这家公司发布了数字人AIGC平台
未知机构2024-01-04
重大事件快评:为未来三~五年成长提供基础
机械设备国信证券2013-10-09
基础化工行业5月轮胎产销及出口数据点评:产销出口持续向好,中长期产能释放助成长
基础化工国泰君安证券2023-06-26
东吴电新 星源材质 海外隔膜产能加速投产 邦瓷切入半导体打造第二成长曲线 内部参考 请勿转发
未知机构2026-07-21
增发提升CNC、连接器产能,为业绩成长奠定基础
电子设备群益证券2014-06-26