猜你想问
这份研报的核心内容是什么?
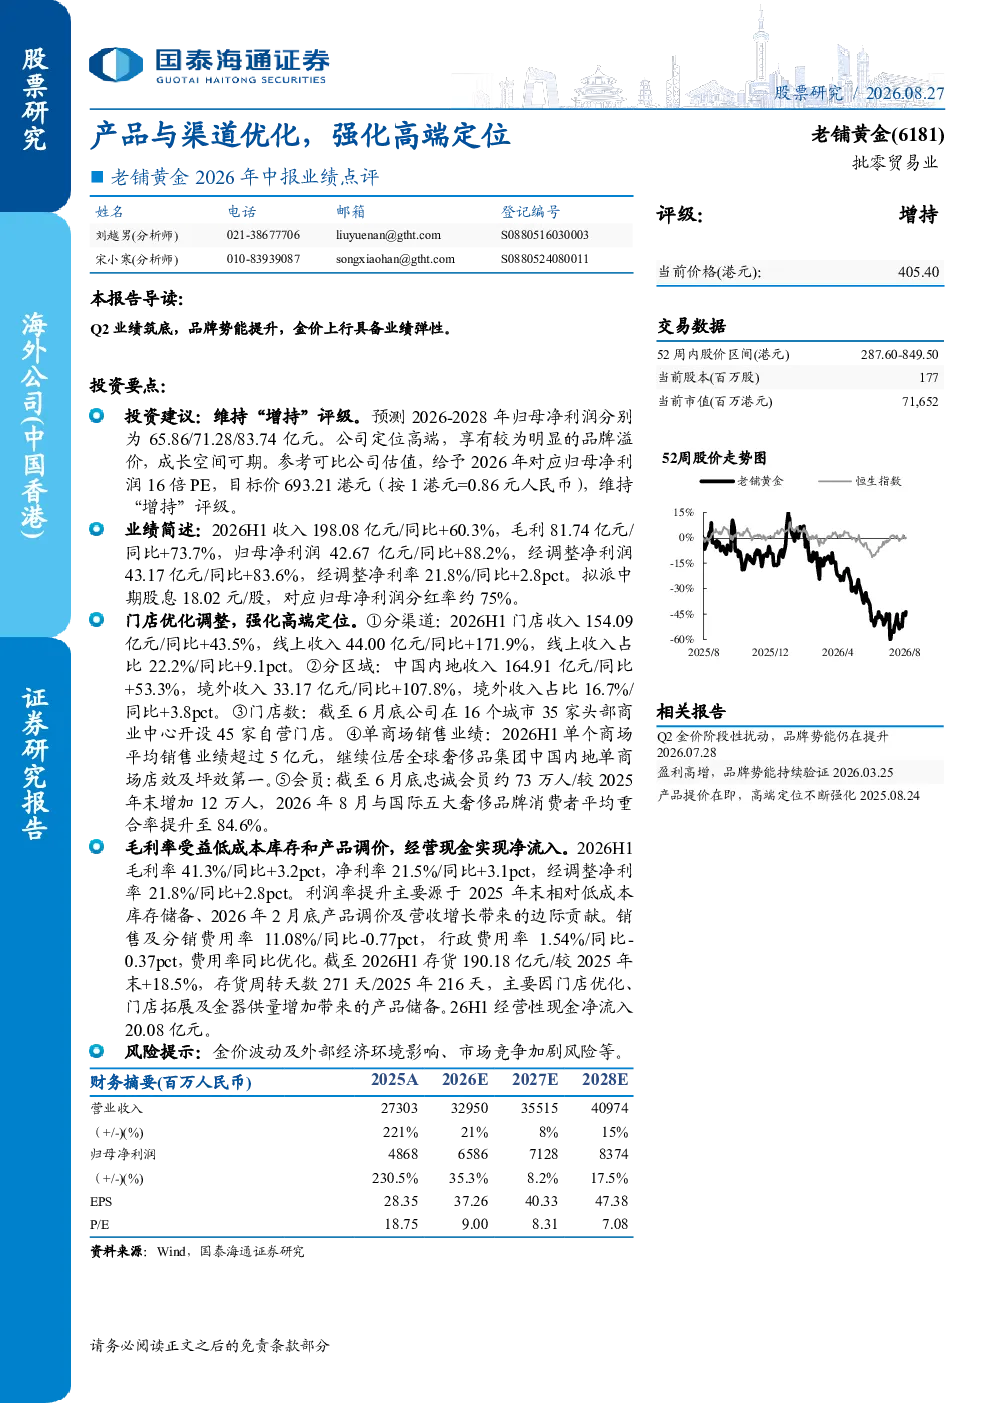
该研报分析了公司在2026H1的业绩表现,收入198.08亿元同比增长60.3%,毛利81.74亿元同比增长73.7%,归母净利润42.67亿元同比增长88.2%。报告重点探讨了公司通过门店优化强化高端定位的策略,线上收入占比提升至22.2%,同比增长9.1个百分点。同时,公司毛利率和净利率分别提升至41.3%和21.5%,主要得益于低成本库存、产品调价及营收增长。
高端珠宝行业的趋势如何?
高端珠宝行业正呈现线上线下融合发展的趋势,消费者对品牌溢价和个性化产品的需求持续增长。头部珠宝品牌通过优化产品结构、提升门店体验和拓展线上渠道,强化高端定位,以获取更高的利润率和市场份额。同时,行业竞争加剧,品牌需要不断创新和提升服务,以应对市场变化。
研报主要分析了哪些方面?
研报主要分析了公司2026H1的业绩表现,包括收入、毛利、净利润等关键财务数据,以及门店优化策略对业绩的影响。报告还探讨了公司利润率提升的原因,如低成本库存、产品调价和营收增长。此外,报告对公司的财务状况进行了分析,包括存货周转天数和经营性现金流量。
当前高端珠宝市场的现状如何?
当前高端珠宝市场呈现稳步增长态势,头部品牌凭借品牌溢价和高端定位获得较好的市场表现。线上渠道成为重要的销售增长点,收入占比持续提升。然而,市场竞争激烈,品牌需要不断提升产品创新能力和服务水平,以应对消费者需求的变化和市场竞争的加剧。
研报提到了哪些风险提示?
研报提示了金价波动及外部经济环境影响、市场竞争加剧等风险。金价波动会直接影响珠宝品牌的成本和盈利能力,而外部经济环境的变化可能影响消费者的购买力。此外,市场竞争加剧可能导致品牌需要投入更多资源进行营销和产品创新,从而影响利润率。
你可能感兴趣
老铺黄金2025年中报业绩点评:产品提价在即,高端定位不断强化
国泰海通证券2025-08-24
2022年年报点评:产品客户定位高端,强化原材料布局保供降本
民生证券2023-04-14
2022年中报点评:推进渠道+产品优化战略,强化公司品牌竞争力及抗风险能力
家用电器中邮证券2022-09-01
美国渠道深度研究:产品、渠道双重高端化升级,盈利优化潜力充足
家用电器开源证券2026-03-17
2019年报点评:收入实现稳步增长,强化渠道布局与终端优化
轻工制造国泰君安证券2020-04-20
2024年三季报点评:稳步推进渠道开拓与产品研发,持续强化品牌印记
商贸零售民生证券2024-10-31
母婴零售消费分级:高端产品与平价用品的渠道分流研究
商贸零售只言消费2025-06-10
上市险企2024年7月保费点评:高基数压力逐渐缓释,关注产品与渠道优化后的价值提升
金融东海证券2024-08-21
2020年中报点评:业绩快速修复,产品、渠道与生产优化共筑强大护城河
电气设备新时代证券2020-08-17
收入结构优化,产品与渠道打造核心云能力
国金证券2022-03-26