猜你想问
这份研报的核心内容是什么?
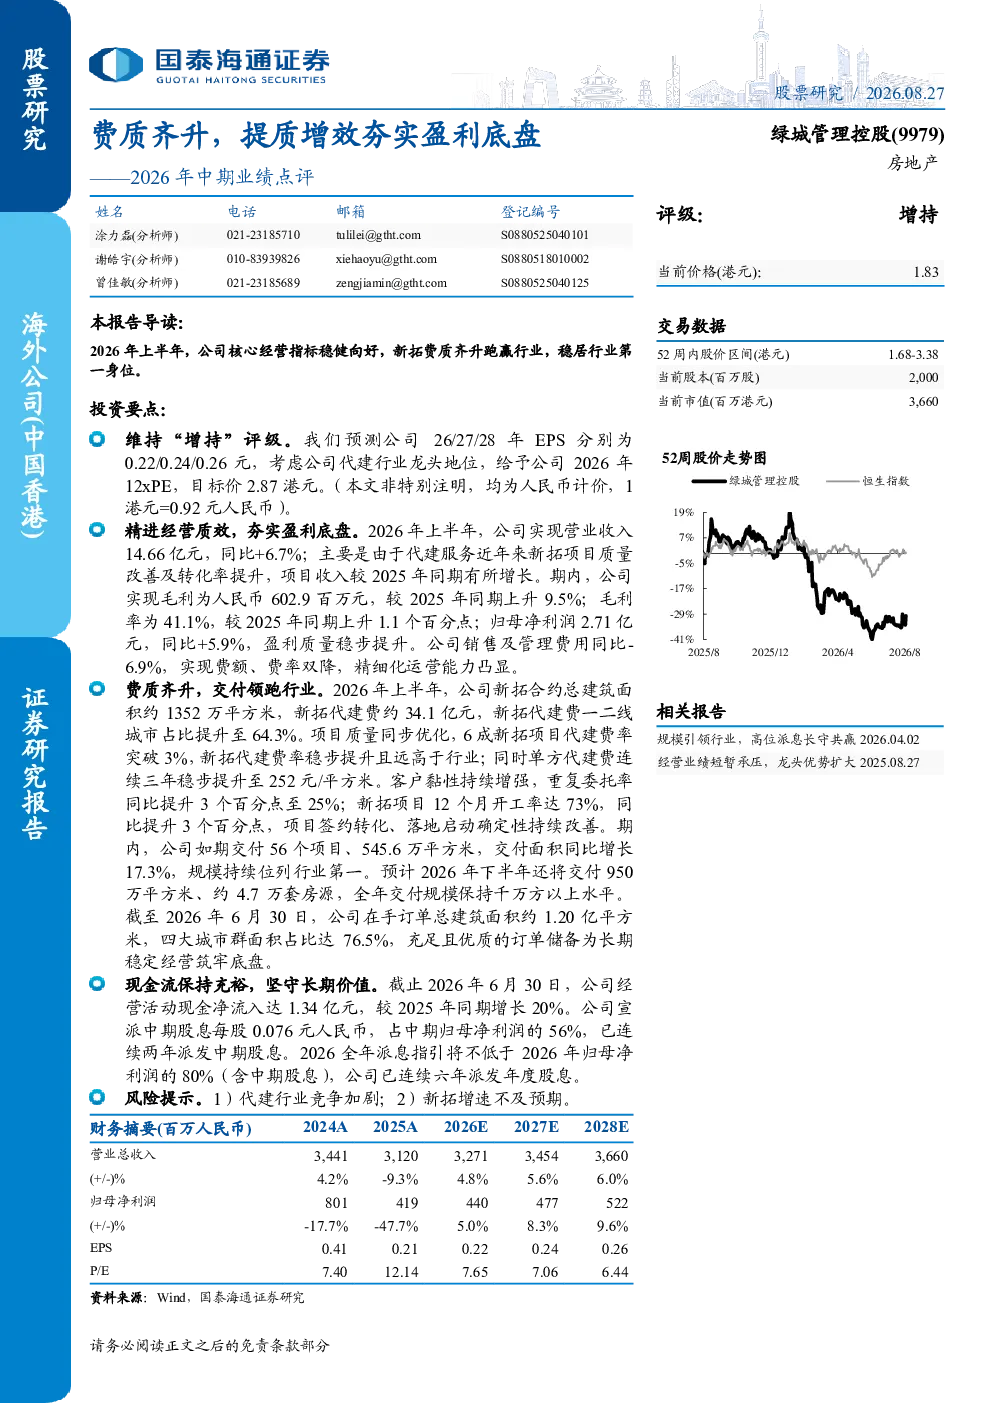
这份研报指出绿城管理控股在2026年上半年经营表现稳健,新拓代建费质齐升,稳居行业第一,盈利能力持续提升,现金流充裕且坚守长期价值。具体数据显示,上半年营业收入14.66亿元,同比增长6.7%;毛利602.9百万元,同比增长9.5%;毛利率41.1%,上升1.1个百分点;归母净利润2.71亿元,同比增长5.9%。新拓合约总建筑面积1352万平方米,新拓代建费34.1亿元,一二线城市占比64.3%。重复委托率提升至25%,新拓项目12个月开工率达73%;交付面积同比增长17.3%,达545.6万平方米,规模位列行业第一。在手订单总建筑面积1.20亿平方米,四大城市群面积占比76.5%。经营活动现金净流入1.34亿元,同比增长20%;宣派中期股息每股0.076元人民币,占中期归母净利润的56%;全年派息指引不低于归母净利润的80%。
代建行业的发展趋势如何?
代建行业正朝着规模化、专业化方向发展,一二线城市占比提升,新拓项目代建费率普遍提高。头部企业凭借品牌、资源和效率优势,重复委托率提升,规模效应显著。未来,行业竞争将更加激烈,但头部企业通过提质增效、深耕核心城市群,有望保持领先地位。绿城管理控股在报告期内新拓代建费质齐升,稳居行业第一,显示其竞争优势。
研报重点分析了哪些方向?
研报重点分析了绿城管理控股的盈利能力提升、新拓项目质量与规模、现金流状况及长期价值。报告显示,公司毛利率上升1.1个百分点至41.1%,归母净利润同比增长5.9%;新拓项目代建费率突破3%,单方代建费252元/平方米,重复委托率提升至25%;经营活动现金净流入同比增长20%。这些数据表明公司经营效率和新业务质量均得到改善。
当前代建市场的现状如何?
当前代建市场呈现头部企业领跑的格局,规模与质量并重。绿城管理控股交付面积同比增长17.3%,达545.6万平方米,规模位列行业第一。新拓项目集中在一二线城市,占比64.3%,且开工率较高。行业整体竞争加剧,但头部企业通过提升代建费率和项目质量来应对。绿城管理控股新拓项目6成代建费率突破3%,显示其议价能力。
研报提示了哪些风险?
研报提示代建行业竞争加剧和新拓增速不及预期的风险。行业竞争可能导致代建费率下降或市场份额被侵蚀,而新拓增速放缓会影响公司未来收入增长。绿城管理控股虽保持领先,但仍需关注市场变化,持续提升效率和质量以应对潜在挑战。