猜你想问
凯立新材2026年半年报营收利润表现如何?
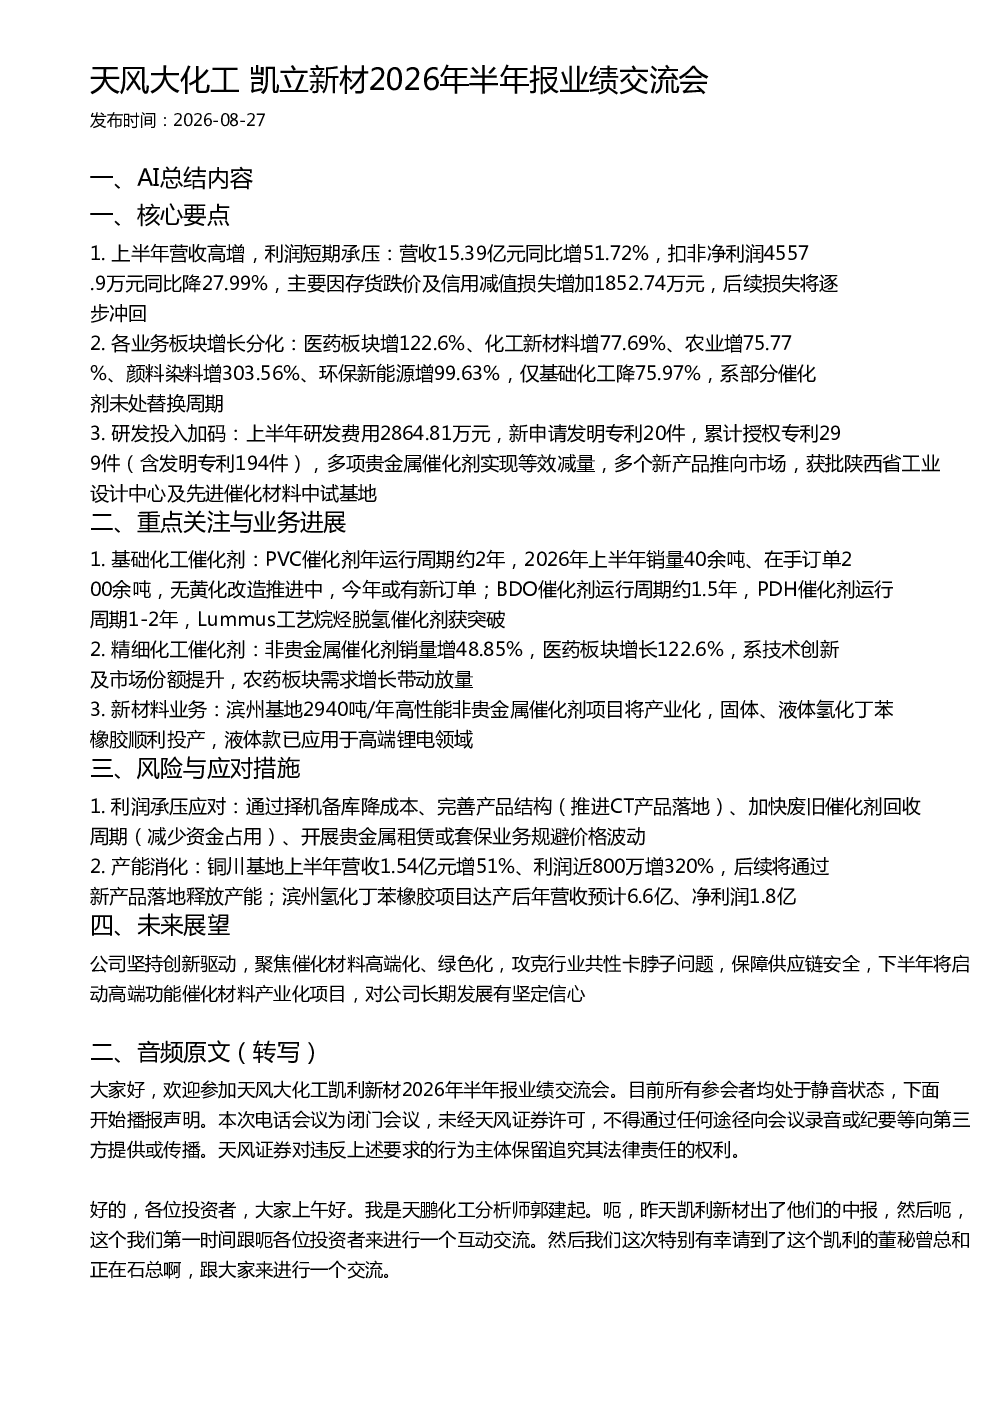
凯立新材2026年上半年营收15.39亿元,同比增长51.72%,但扣非净利润为4557.9万元,同比降27.99%。主要原因是存货跌价及信用减值损失增加1852.74万元,这部分损失后续将逐步冲回。各业务板块增长分化明显,医药板块增122.6%,化工新材料增77.69%,颜料染料增303.56%,环保新能源增99.63%,但基础化工板块因部分催化剂未处替换周期而下降75.97%
凯立新材各业务板块发展情况怎样?
凯立新材各业务板块发展呈现分化态势。医药板块增长122.6%,化工新材料增77.69%,农业增75.77%,颜料染料增303.56%,环保新能源增99.63%。基础化工板块下降75.97%。公司研发投入加码,上半年研发费用2864.81万元,新申请发明专利20件,累计授权专利299件,多项贵金属催化剂实现等效减量,多个新产品推向市场。
凯立新材催化剂业务进展及未来规划?
凯立新材催化剂业务进展良好。基础化工催化剂方面,PVC催化剂销量40余吨、在手订单200余吨,无黄化改造推进中;BDO、PDH催化剂运行周期1-2年;Lummus工艺烷烃脱氢催化剂获突破。精细化工催化剂方面,非贵金属催化剂销量增48.85%,医药板块增长122.6%。滨州基地2940吨/年高性能非贵金属催化剂项目将产业化,固体、液体氢化丁苯橡胶顺利投产,液体款已应用于高端锂电领域。未来将启动高端功能催化材料产业化项目。
凯立新材市场现状及产能规划?
凯立新材市场现状显示各业务板块增长分化,公司通过技术创新和市场份额提升推动业务发展。铜川基地上半年营收1.54亿元增51%,利润近800万增320%,后续将通过新产品落地释放产能。滨州氢化丁苯橡胶项目达产后年营收预计6.6亿、净利润1.8亿。公司聚焦催化材料高端化、绿色化,攻克行业共性卡脖子问题,保障供应链安全。
凯立新材报告提示哪些风险?
凯立新材报告提示利润短期承压风险,主要来自存货跌价及信用减值损失。公司应对措施包括择机备库降成本、完善产品结构(推进CT产品落地)、加快废旧催化剂回收周期、开展贵金属租赁或套保业务规避价格波动。产能消化方面,将通过新产品落地释放铜川基地和滨州基地的产能。公司长期发展信心坚定,坚持创新驱动,推动业务高端化、绿色化发展。