猜你想问
速腾聚创2026年半年报核心内容是什么?
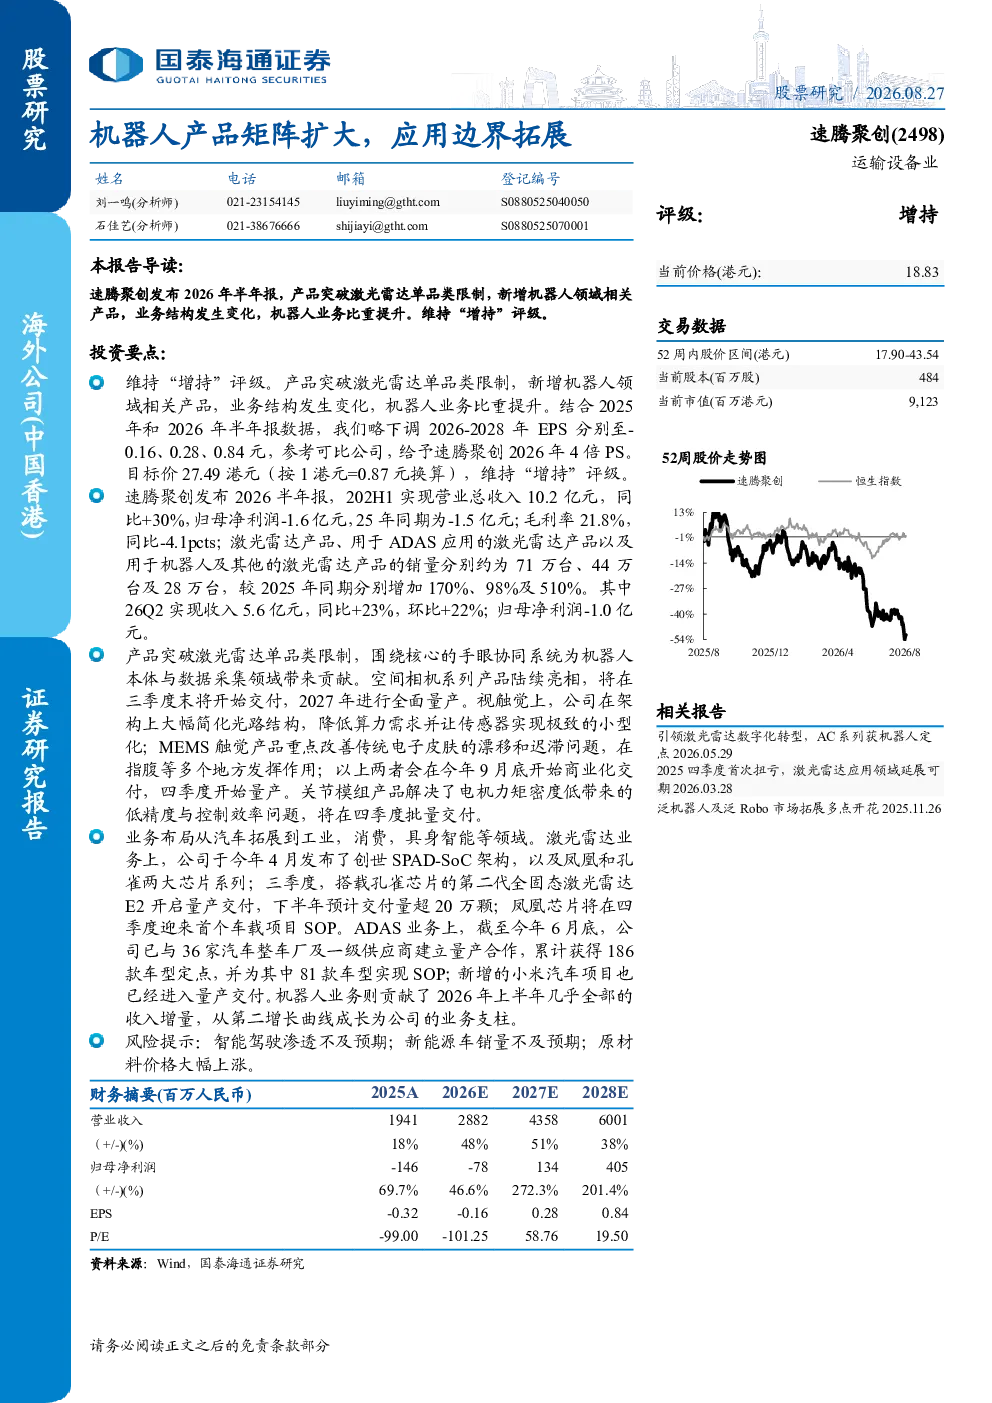
速腾聚创2026年半年报显示,公司实现营业总收入10.2亿元,同比增长30%,但归母净利润为-1.6亿元,毛利率下降4.1个百分点至21.8%。激光雷达产品销量大幅增长,其中26Q2收入达5.6亿元,同比增长23%。公司产品线拓展至机器人领域,新增空间相机、视触觉及关节模组产品,机器人业务成为收入增长主要驱动力,贡献了几乎全部增量。
激光雷达行业发展趋势如何?
激光雷达行业正经历快速发展,速腾聚创发布创世SPAD-SoC架构及凤凰、孔雀芯片系列,推动产品创新。公司全固态激光雷达E2已量产交付,预计下半年交付量超20万颗。行业从汽车领域向工业、消费、具身智能等赛道拓展,ADAS业务与36家整车厂及供应商建立合作,累计获得186款车型定点。未来,激光雷达技术将持续迭代,应用边界将进一步扩大。
研报重点分析了哪些方向?
研报重点分析了速腾聚创业务布局的多元化,从汽车领域拓展至工业、消费、具身智能等,机器人业务比重显著提升。公司激光雷达产品持续创新,推出新一代芯片及固态激光雷达,并与多家车企建立量产合作。同时,报告关注到公司财务表现,收入增长但毛利率下降,主要受原材料价格及产品结构变化影响。
当前激光雷达市场现状如何?
当前激光雷达市场呈现高速增长态势,速腾聚创激光雷达销量同比增长170%-510%。公司已形成SPAD-SoC架构及凤凰、孔雀芯片系列的产品矩阵,第二代全固态激光雷达E2已量产,预计下半年交付量超20万颗。行业合作生态逐步完善,速腾聚创与36家整车厂及一级供应商建立量产合作,累计获得186款车型定点,其中81款已实现SOP。
研报提示了哪些风险?
研报提示的主要风险包括智能驾驶渗透率不及预期、新能源车销量下滑,以及原材料价格大幅上涨。这些因素可能影响公司激光雷达及ADAS业务的增长速度和盈利能力。此外,公司业务向机器人领域拓展也存在市场接受度和技术迭代的风险,需关注其商业化落地效果。