猜你想问
这份研报主要分析了哪些内容?
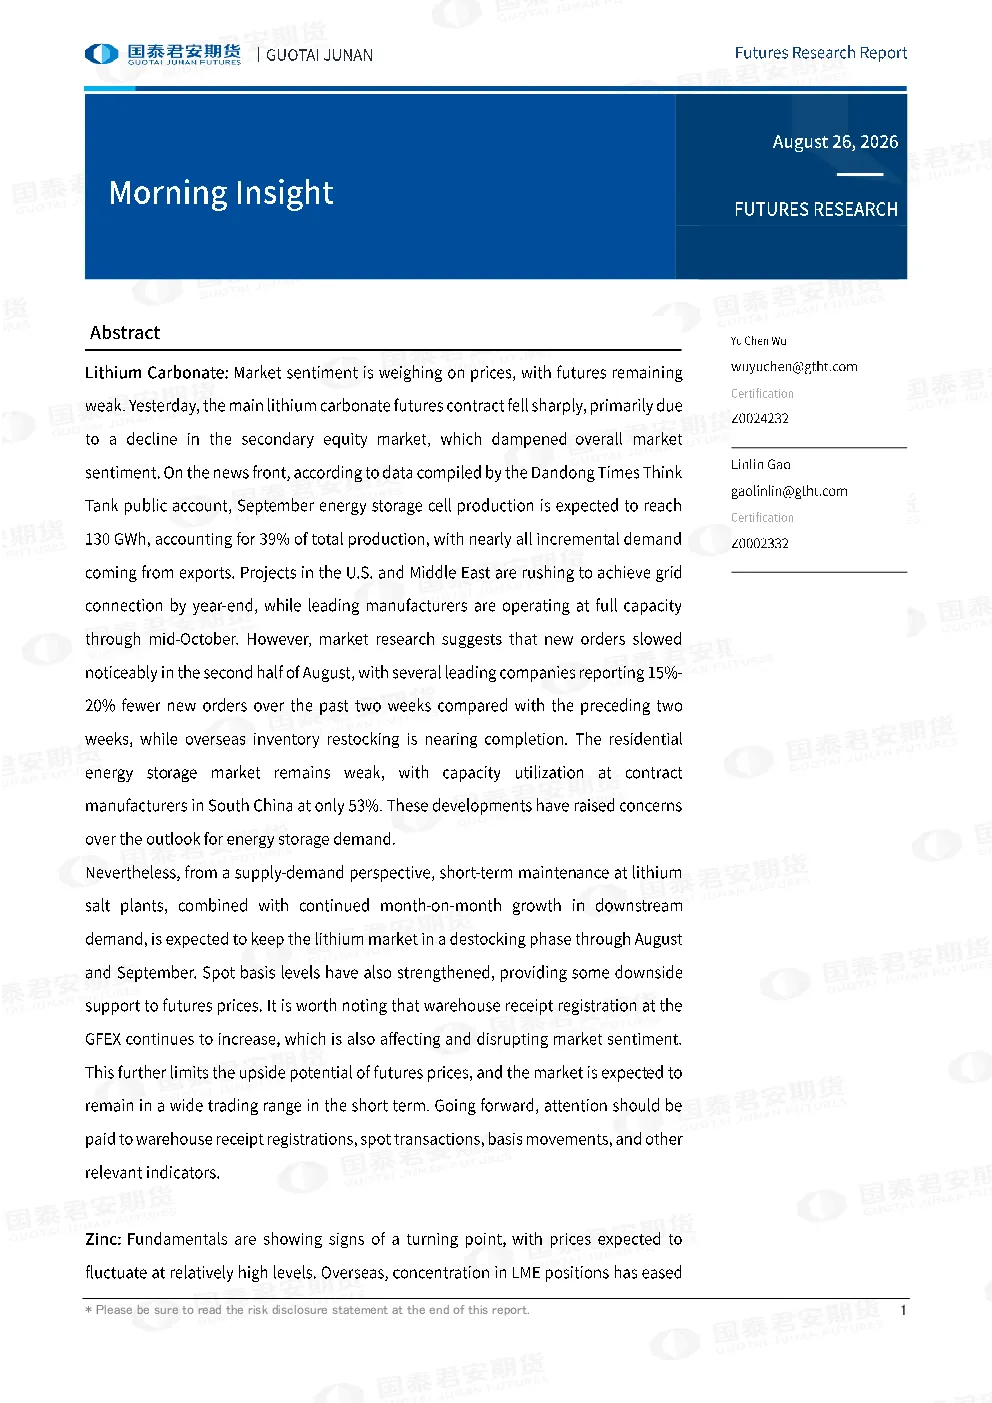
这份研报主要分析了碳酸锂和锌的市场情况。碳酸锂方面,市场情绪对价格形成压力,期货保持弱势,主要受二级市场下跌影响。9月储能电池产量预计达130 GWh,增量需求几乎全部来自出口。但8月下旬新订单明显放缓,海外库存补货接近尾声,引发对储能需求前景的担忧。短期锂市预计仍处于去库存阶段,GFEX仓单持续增加限制期货价格上行空间。锌方面,基本面出现拐点迹象,价格预计高位震荡。LME持仓集中度缓解,但0-3月差仍贴水,海外供需失衡短期内难解决。国内锌精矿处理费持续下降,实物精矿市场紧张,冶炼厂原料库存降至历史低位,国内精炼锌供应拐点或临近。
碳酸锂和锌行业的发展趋势如何?
碳酸锂行业短期内市场预计维持宽幅震荡,需关注仓单注册、现货交易、基差变动等指标。长期来看,随着储能电池需求的增长,碳酸锂需求有望持续提升,但需警惕市场情绪波动和供应过剩风险。锌行业基本面出现拐点迹象,价格预计高位震荡。国内锌精矿供应紧张,冶炼厂面临原料短缺困境,供应拐点或临近。海外方面,LME锌交割风险仍存,内外比价是关键变量。
研报重点分析了碳酸锂和锌的哪些方面?
研报重点分析了碳酸锂和锌的供需情况。碳酸锂方面,短期盐湖工厂检修叠加下游需求持续环比增长,预计8-9月锂市仍处于去库存阶段。现货基差走强为期货价格提供一定下支撑。锌方面,国产锌精矿平均Tc为-1500元/金属吨,进口精矿平均Tc为-115美元/吨,处理费持续下降反映实物精矿市场紧张。国内冶炼厂原料库存降至历史低位,部分企业已计划9月减产。
当前碳酸锂和锌的市场现状如何判断?
当前碳酸锂市场情绪对价格形成压力,期货保持弱势,主要受二级市场下跌影响。新订单明显放缓,海外库存补货接近尾声,引发对储能需求前景的担忧。锌市场基本面出现拐点迹象,价格预计高位震荡。LME持仓集中度缓解,但0-3月差仍贴水,海外供需失衡短期内难解决。国内锌精矿处理费持续下降,实物精矿市场紧张,冶炼厂原料库存降至历史低位。
研报提示了哪些相关风险?
研报提示了碳酸锂和锌市场的相关风险。碳酸锂方面,GFEX仓单持续增加进一步扰乱市场情绪,限制期货价格上行空间。短期市场预计维持宽幅震荡,需警惕市场情绪波动和供应过剩风险。锌方面,LME锌交割风险仍存,内外比价是关键变量。国内冶炼厂原料库存降至历史低位,若Q3内外比价未能修复,冶炼厂或面临原料短缺困境,部分企业已计划9月减产。