猜你想问
这份研报的核心内容是什么?
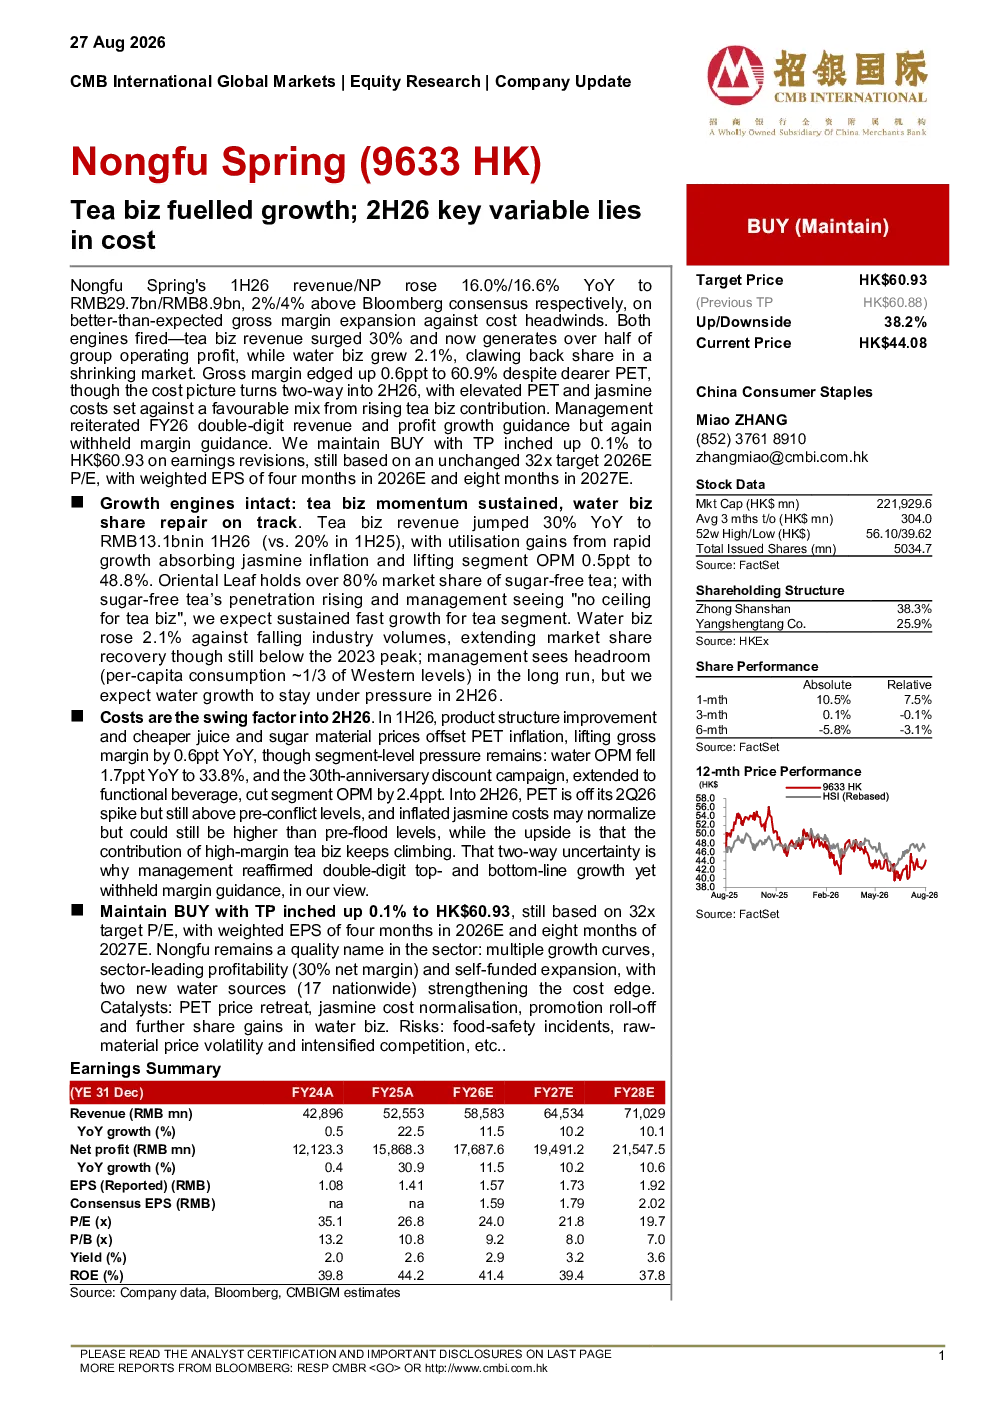
这份研报指出茶行业助推农夫山泉增长,2026年下半年关键变量在于成本。2026年上半年公司营收/净利润同比增长16.0%/16.6%,主要得益于茶饮业务营收激增30%,贡献超过一半营业利润。水饮业务在萎缩市场中增长2.1%,夺回份额。毛利率微升至60.9%,但面临PET原料和茉莉花成本上涨压力。茶饮业务方面,东方树叶占据无糖茶超过80%市场份额,管理层认为茶业务没有天花板。水饮业务下半年面临压力,但长期存在增长空间。
茶行业发展趋势如何?
茶行业发展趋势向好,农夫山泉茶饮业务营收激增30%,贡献超过一半营业利润,且管理层认为茶业务没有天花板,预计将保持高速增长。东方树叶占据无糖茶超过80%市场份额,显示出茶饮市场的巨大潜力。尽管面临成本上涨压力,但高利润率茶业务的增长对成本上涨形成部分抵消,茶行业整体仍具增长空间。
报告重点分析了哪些方向?
报告重点分析了农夫山泉2026年上半年的业绩表现及下半年关键变量。业绩方面,营收/净利润同比增长16.0%/16.6%,主要得益于茶饮业务强劲增长。报告还分析了茶饮和水饮业务的增长潜力及面临的挑战,特别是成本端压力,包括PET原料和茉莉花成本上涨。此外,报告关注了东方树叶的市场份额及水饮业务的长期增长空间。
当前市场现状如何判断?
当前市场现状显示农夫山泉业绩稳健增长,茶饮业务成为主要增长引擎,贡献超过一半营业利润。水饮业务在萎缩市场中实现增长,夺回份额。公司毛利率微升至60.9%,但面临成本端压力。PET原料和茉莉花成本上涨对2026年下半年业绩构成挑战,但高利润率茶业务的增长将部分抵消成本压力。公司仍具备多重增长曲线和行业领先盈利能力。
研报提示了哪些风险?
研报提示的主要风险包括成本端压力,即PET原料和茉莉花成本上涨对业绩的影响。尽管PET价格已从峰值回落,但仍高于冲突前水平,茉莉花成本可能仍高于洪水前水平。此外,食品安全事件、原材料价格波动和竞争加剧也是潜在风险。公司虽有成本优势,但需关注这些风险因素对业绩的潜在影响。