猜你想问
这份报告主要讲了什么内容?
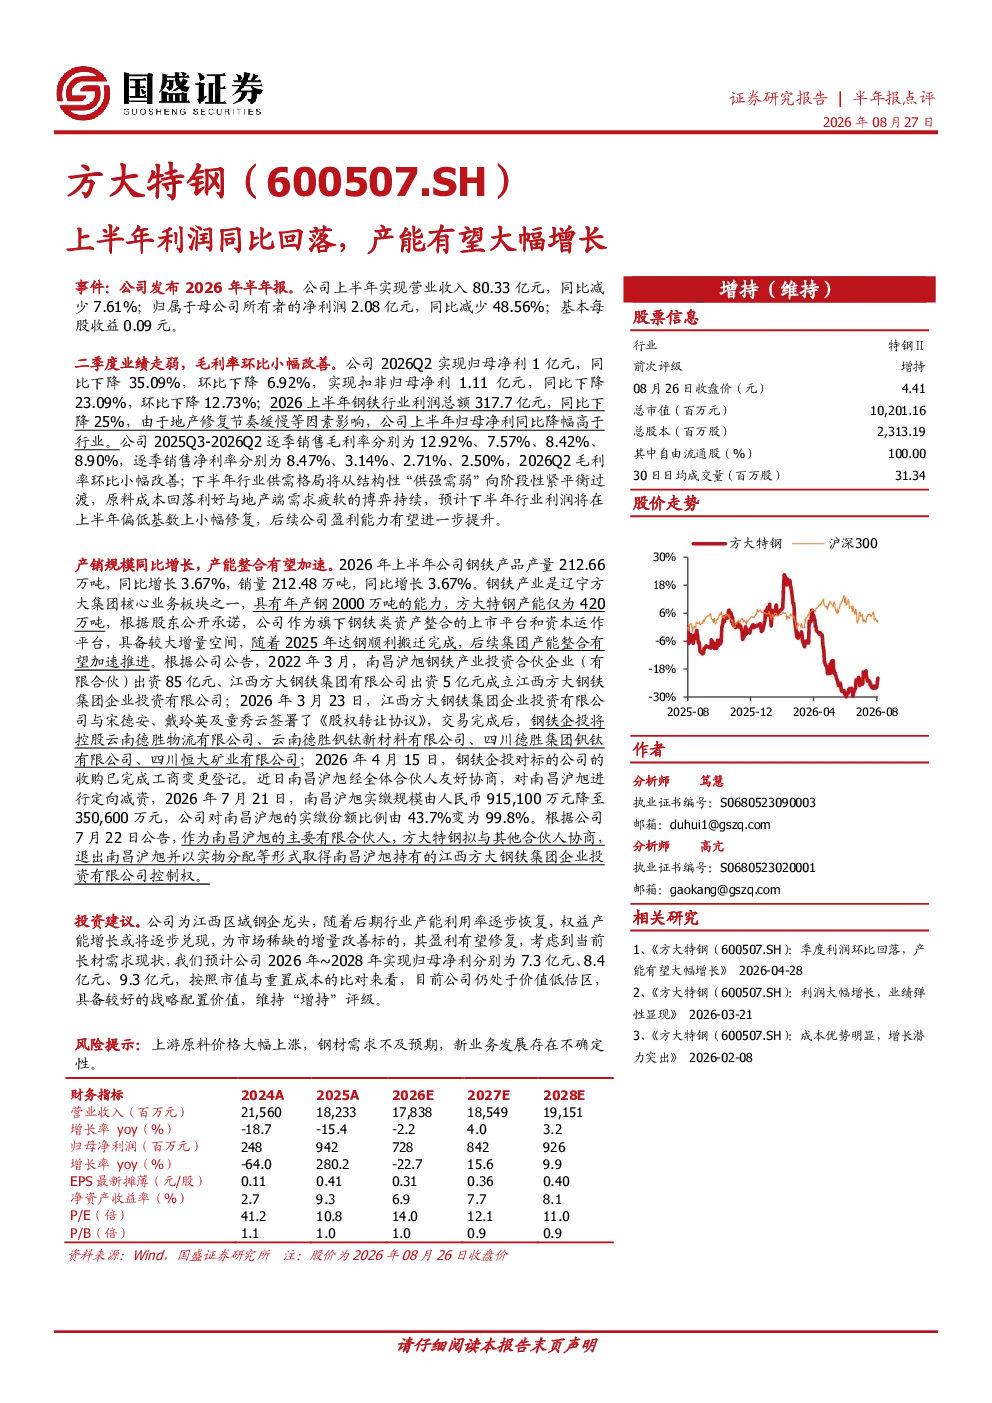
本报告分析了方大特钢2026年上半年业绩下滑但产能有望大幅增长的情况。上半年公司营收80.33亿元,同比降7.61%;归母净利2.08亿元,同比降48.56%。公司具备2000万吨年产能,但当前产能仅420万吨,随着行业产能恢复,权益产能增长可期。报告指出公司为江西区域钢企龙头,具备稀缺增量改善价值,预计2026-2028年归母净利分别为7.3亿元、8.4亿元、9.3亿元,当前估值低估,维持“增持”评级。
钢铁行业未来发展趋势如何?
报告指出,下半年钢铁行业供需格局将向阶段性紧平衡过渡,原料成本回落或推动利润修复。上半年钢铁行业利润总额317.7亿元,同比降25%,公司净利降幅高于行业,主因地产修复缓慢。随着行业产能恢复和供需关系改善,钢铁行业有望迎来阶段性复苏,但需关注上游原料价格波动和下游需求变化。
报告重点分析了哪些方面?
报告重点分析了方大特钢的业绩表现、产能情况及未来增长潜力。核心数据包括上半年营收80.33亿元,同比降7.61%;归母净利2.08亿元,同比降48.56%;二季度归母净利1亿元,同比降35.09%。公司具备2000万吨年产能,但当前产能仅420万吨,集团产能整合加速,未来权益产能增长可期。报告认为公司具备稀缺增量改善价值,预计未来三年盈利将稳步提升。
当前钢铁市场现状如何?
当前钢铁市场处于供需调整阶段,上半年行业利润总额317.7亿元,同比降25%,公司净利降幅高于行业,主因地产修复缓慢。二季度毛利率环比小幅改善,但净利率持续下降。报告预计下半年行业供需格局将向阶段性紧平衡过渡,原料成本回落或推动利润修复。但需关注上游原料价格波动和下游需求变化对行业盈利能力的影响。
报告中提到了哪些风险?
报告提示的主要风险包括上游原料价格上涨、钢材需求不及预期、新业务不确定性。具体而言,铁矿石、焦煤等上游原料价格波动将直接影响公司成本端压力;钢材需求受宏观经济和房地产投资影响较大,若需求不及预期,可能影响公司销售和盈利;新业务拓展存在不确定性,需关注其发展进展和潜在风险。