猜你想问
景旺电子这份投资者关系活动记录表主要讲了什么内容?
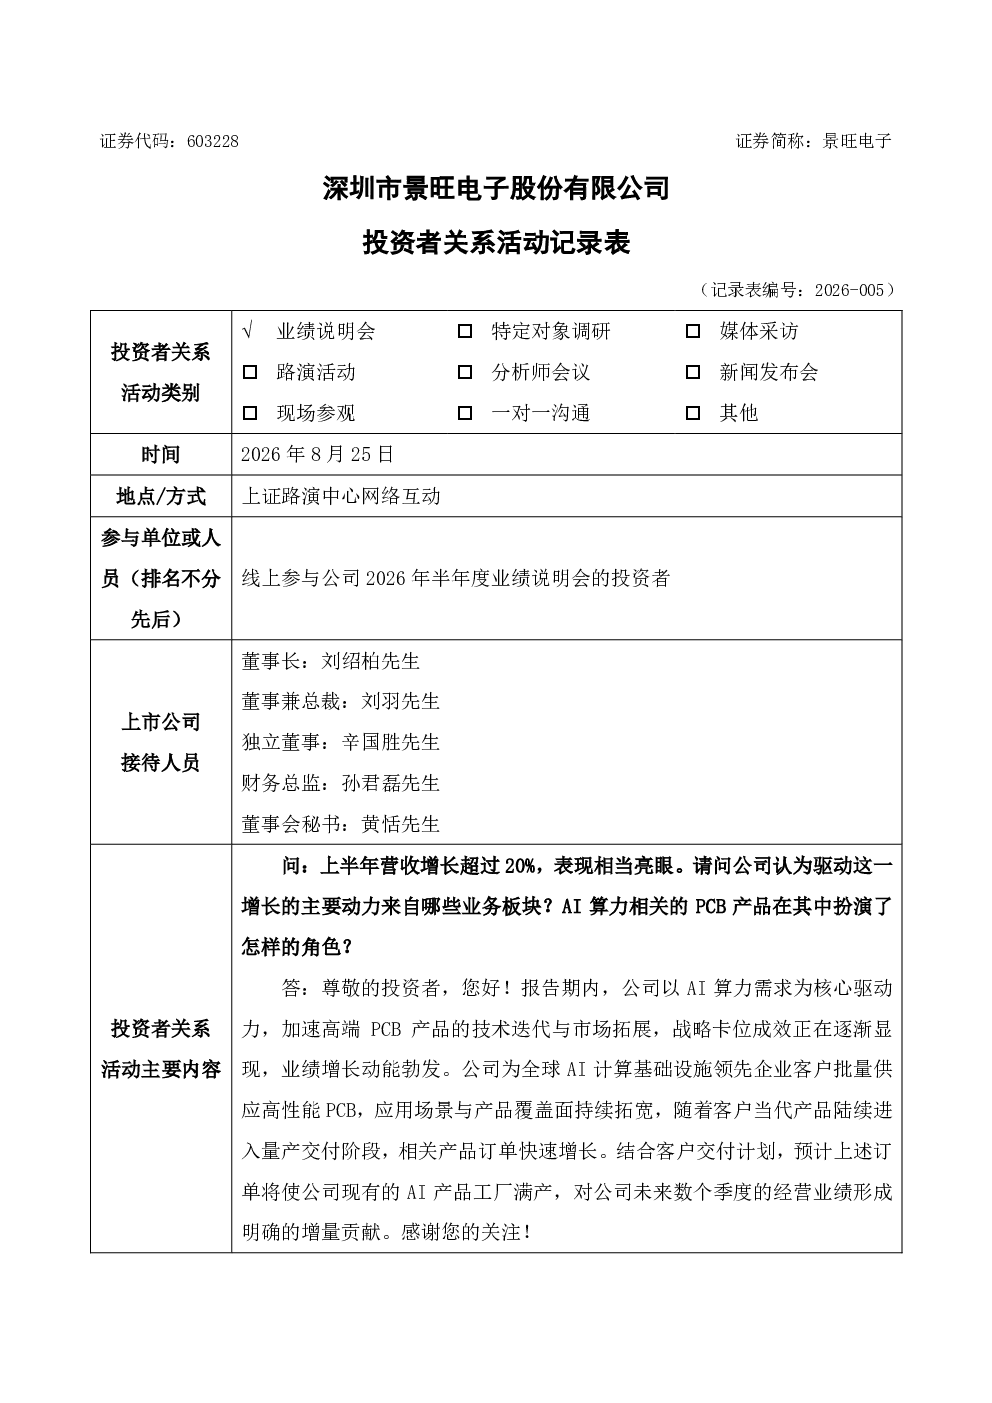
这份报告主要围绕景旺电子的投资者关系活动展开,核心内容涉及AI算力基础设施建设加速带来的覆铜板供应紧张问题,以及公司为应对这一趋势进行的扩产投资计划。报告详细分析了公司43.88亿元投资建设的超高多层PCB项目,该项目主要面向AI算力基础设施领域,其产能规划与市场需求高度匹配。此外,报告还披露了公司高速光模块PCB订单结构,其中800G为主,1.6T呈现高速增长。Q2业绩方面,光模块PCB收入环比增长近1500%,但整体利润下滑,AI服务器PCB等高毛利产品毛利率高于公司整体20.22%。报告还提及了汇兑损失1.23亿元,原材料涨价等外部因素对公司的影响,以及公司采取的应对措施。最后,管理层对2026年下半年业绩表示看好,预计汽车电子业务修复、产品结构优化及AI算力订单放量将提升盈利能力。
AI算力基础设施建设的行业发展趋势如何?
AI算力基础设施建设正处于加速发展阶段,对覆铜板等核心材料的需求集中释放,导致本轮供应紧张。行业发展趋势表现为:1)需求持续高增:随着AI应用场景不断拓展,算力需求将持续增长,带动相关产业链发展;2)技术升级加速:高阶HDI、多层板等技术成为主流,推动产品向更高性能、更高密度方向发展;3)产能扩张有序:主要企业通过扩产投资提升产能,但短期内供应格局难有根本改善;4)客户结构优化:头部客户订单占比提升,推动产品结构向高附加值方向发展。这一趋势下,具备技术优势、产能规划和供应链协同能力的企业将迎来发展机遇。
报告重点分析了景旺电子的哪些方面?
报告重点分析了景旺电子的以下几个方面:1)扩产投资:公司投资43.88亿元建设超高多层PCB项目,面向AI算力基础设施领域,产能规划与市场需求高度匹配,是公司应对行业趋势的核心举措;2)产品结构:高速光模块PCB订单以800G为主,1.6T呈现高速增长,AI服务器PCB、高速交换机PCB等高毛利产品占比提升或带动2026年下半年毛利率拐点;3)业绩表现:Q2光模块PCB收入环比增长近1500%,但整体利润下滑,高毛利产品毛利率高于公司整体20.22%;4)外部因素:汇兑损失1.23亿元,原材料涨价通过合作共赢原则与客户协商提价,公司采取订单结构优化、研发创新、供应链协同等措施降低影响;5)经营信心:公司选择在二季度末进行股权激励,显示管理层对近三年及2026年经营指标的信心。
当前AI算力基础设施市场的现状如何?
当前AI算力基础设施市场呈现以下现状:1)需求旺盛但供应紧张:AI算力基础设施建设加速,需求集中释放,但主要企业扩产存在周期,导致覆铜板等核心材料供应紧张;2)技术迭代迅速:高阶HDI、多层板等技术成为主流,推动产品向更高性能、更高密度方向发展;3)竞争格局分化:头部企业凭借技术、产能和客户资源优势占据主导地位,但新进入者仍面临挑战;4)客户结构集中:头部客户订单占比提升,推动产品结构向高附加值方向发展;5)价格波动加剧:原材料价格上涨、汇兑损失等因素导致成本压力增大,企业通过合作共赢原则与客户协商提价。市场整体处于快速发展阶段,但供需矛盾短期内难以缓解。
景旺电子面临哪些潜在风险?
景旺电子面临的主要潜在风险包括:1)供需错配风险:AI算力基础设施建设加速,但公司扩产存在周期,短期内可能面临产能不足或过剩风险;2)成本波动风险:原材料价格、汇兑汇率等外部因素波动可能导致成本上升,影响盈利能力;3)市场竞争加剧风险:随着行业快速发展,新进入者不断涌现,市场竞争可能加剧,影响市场份额和价格水平;4)客户集中度风险:头部客户订单占比提升,若客户经营状况发生变化,可能对公司业绩产生较大影响;5)技术迭代风险:技术迭代迅速,若公司未能及时跟进技术趋势,可能失去竞争优势。公司通过订单结构优化、研发创新、供应链协同等措施降低上述风险,但外部因素仍需持续关注。