猜你想问
这份报告主要分析了哪些行业数据?
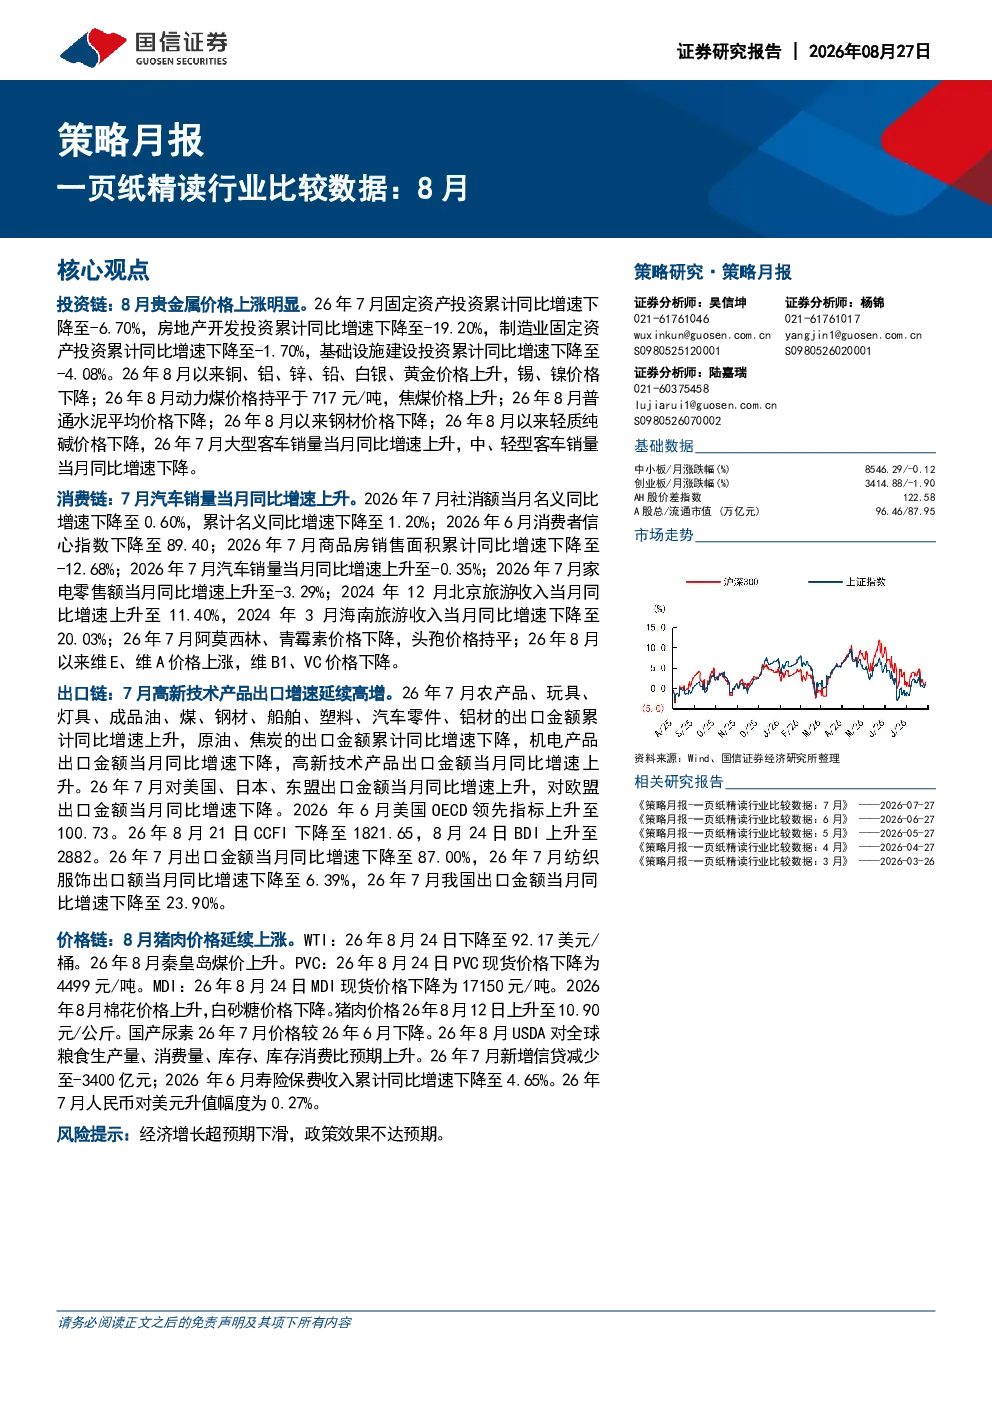
这份报告主要分析了8月份贵金属、固定资产投资、房地产开发、制造业、基础设施建设、铜、铝、锌、铅、白银、黄金、动力煤、焦煤、普通水泥、钢材、轻质纯碱、汽车、家电、旅游、药品、维生素等行业的价格和销量数据,以及中小板、创业板、AH股价差指数、A股总市值和流通市值等市场基础数据,还涵盖了高新技术产品出口、消费者信心、商品房销售、汽车销量、出口金额、全球粮食生产、信贷、寿险保费、人民币汇率等消费链和出口链数据。
报告显示哪些行业呈现上涨趋势?
报告显示8月份贵金属(铜、铝、锌、铅、白银、黄金价格上涨)、焦煤价格上涨、棉花价格上涨、猪肉价格上涨、维E和维A价格上涨等行业呈现上涨趋势。同时,报告也指出部分行业如锡、镍价格下降,动力煤价格持平,普通水泥价格下降,钢材价格下降,轻质纯碱价格下降,原油和焦炭出口金额下降,机电产品出口金额下降等呈现下降或持平趋势。
报告重点分析了哪些方向?
报告重点分析了投资链、消费链、出口链和价格链四个方向。投资链方面关注固定资产投资、房地产开发、制造业和基础设施建设的同比增速变化;消费链方面分析了社消额、消费者信心、商品房销售、汽车和家电零售额等数据;出口链方面关注高新技术产品出口增速、主要出口产品金额同比增速、对美国、日本、东盟和欧盟的出口情况;价格链方面分析了WTI原油、秦皇岛煤价、PVC、MDI、棉花、白砂糖、猪肉、尿素等大宗商品和消费品的价格变化。
当前市场整体呈现什么状态?
当前市场整体呈现分化状态。一方面,贵金属、部分原材料和农产品价格呈现上涨趋势,出口链中高新技术产品出口增速延续高增,猪肉价格延续上涨;另一方面,固定资产投资、房地产开发投资、制造业投资、部分大宗商品价格(如动力煤、钢材)、轻质纯碱价格以及部分消费品价格(如普通水泥、家电零售额)呈现下降或持平趋势,出口链中部分产品出口金额下降,人民币汇率小幅升值,信贷和寿险保费收入增速放缓。
报告提示了哪些风险?
报告提示的主要风险包括经济增长超预期下滑和政策效果不达预期。经济增长超预期下滑可能导致需求端疲软,影响投资、消费和出口等关键指标表现;政策效果不达预期则可能无法有效刺激经济复苏,导致市场信心不足,影响相关行业和企业经营。这些风险可能对报告中所分析的各行业和市场板块产生不利影响。