猜你想问
福瑞达2026年上半年业绩表现如何?
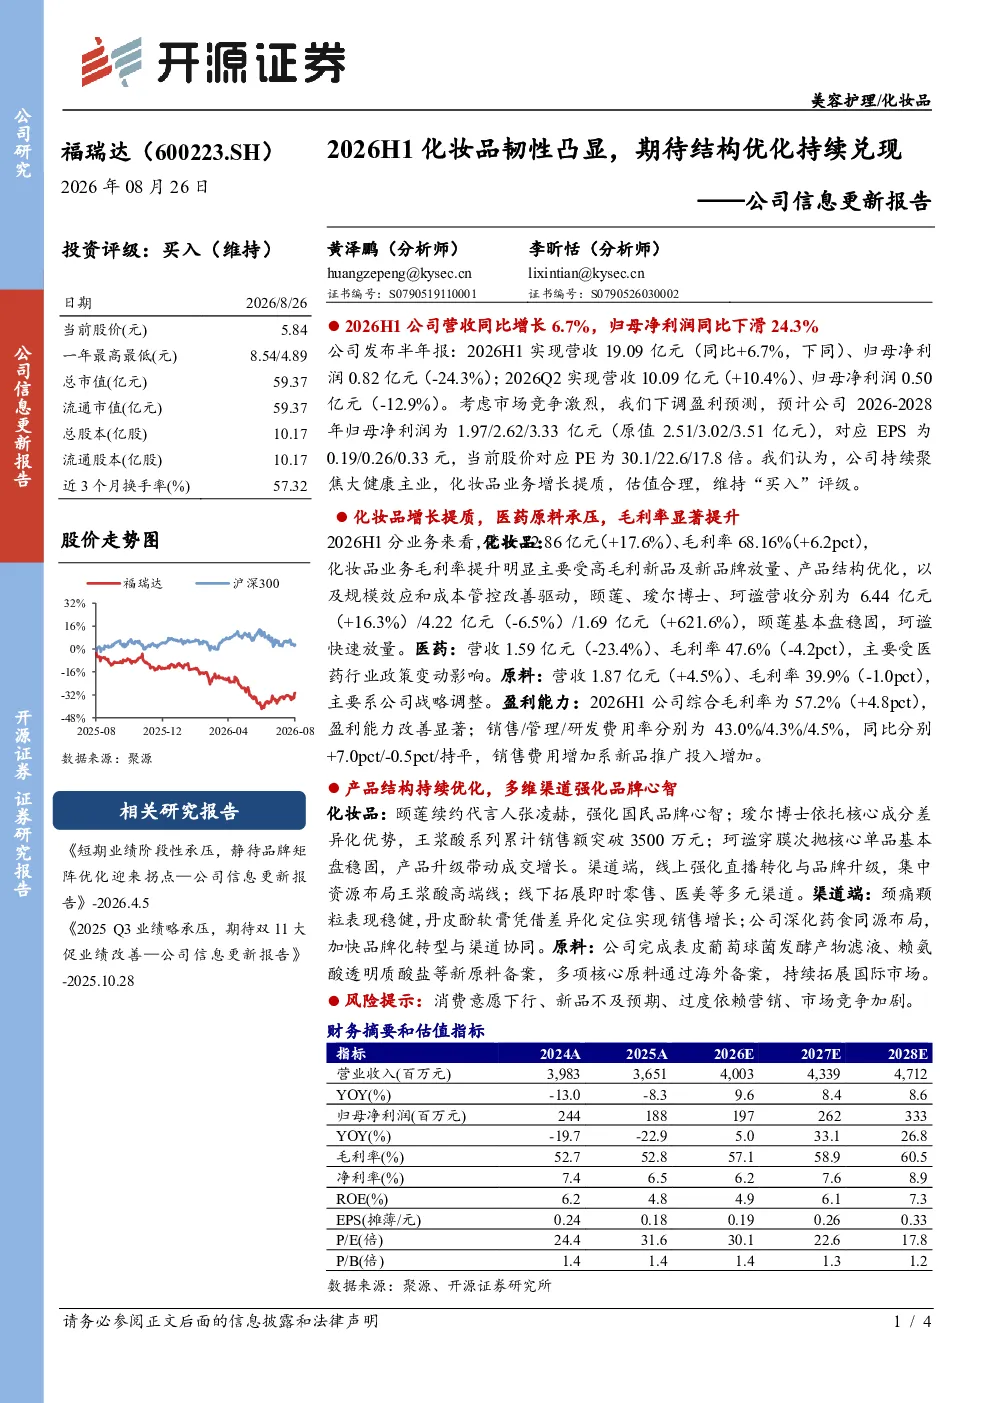
福瑞达2026年上半年营收同比增长6.7%至19.09亿元,归母净利润下滑24.3%至0.82亿元。Q2营收增长10.4%,归母净利润下滑12.9%。化妆品业务营收增长17.6%至12.86亿元,毛利率提升6.2个百分点至68.16%。医药业务营收下滑23.4%至1.59亿元,毛利率下降4.2个百分点至47.6%。原料业务营收增长4.5%至1.87亿元,毛利率下降1.0个百分点至39.9%
化妆品业务增长的主要驱动力是什么?
化妆品业务增长的主要驱动力包括高毛利新品及新品牌放量、产品结构优化、规模效应和成本管控改善。颐莲基本盘稳固,瑷尔博士营收下滑6.5%,珂谧快速放量增长621.6%。线上强化直播转化,线下拓展多元渠道,颐莲续约代言人强化品牌心智,瑷尔博士核心成分差异化优势明显,珂谧穿膜次抛核心单品稳固。
医药和原料业务面临哪些挑战?
医药业务营收下滑23.4%至1.59亿元,毛利率下降4.2个百分点至47.6%,主要受医药行业政策变动影响。原料业务营收增长4.5%至1.87亿元,毛利率下降1.0个百分点至39.9%,主要系公司战略调整。医药产品颈痛颗粒表现稳健,丹皮酚软膏凭借差异化定位增长,深化药食同源布局,加快品牌化转型。原料方面完成多项新原料备案,核心原料通过海外备案,拓展国际市场。
福瑞达未来几年盈利能力展望如何?
福瑞达2026年上半年综合毛利率提升4.8个百分点至57.2%,销售费用率增加7.0个百分点至43.0%,主要因新品推广投入增加。分析师预计2026-2028年归母净利润为1.97/2.62/3.33亿元,EPS为0.19/0.26/0.33元,对应PE为30.1/22.6/17.8倍。公司聚焦大健康主业,化妆品业务增长提质,估值合理。
投资福瑞达需要关注哪些风险?
投资福瑞达需要关注的风险包括消费意愿下行、新品不及预期、过度依赖营销、市场竞争加剧。医药行业政策变动对医药业务的影响,以及原料业务战略调整带来的不确定性。公司需持续优化产品结构,提升盈利能力,应对市场竞争和行业政策变化。