猜你想问
黑色日报20260827(1)研报主要分析了哪些内容?
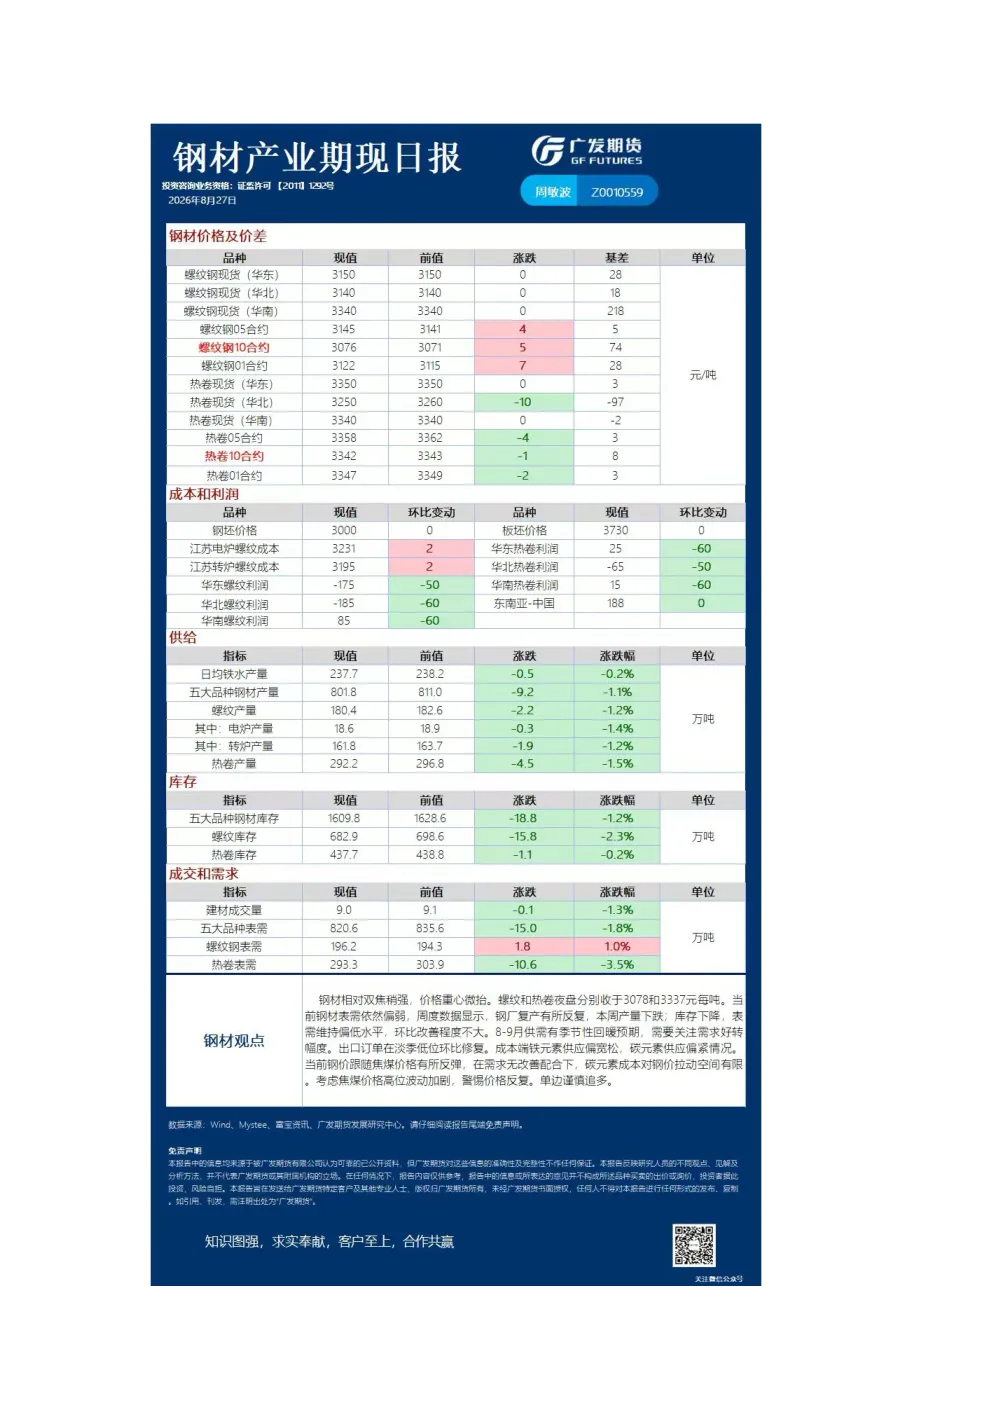
该研报主要分析了钢材、铁矿石和硅锰产业的期现日报。钢材方面,报告指出当前钢材表需依然偏弱,钢厂复产有所反复,产量下跌,库存下降但表需维持偏低水平,环比改善程度不大。8-9月供需有季节性回暖预期,需要关注需求好转幅度。出口订单在淡季低位环比修复。成本端铁元素供应偏宽松,碳元素供应偏紧,当前钢价跟随焦煤价格有所反弹,但碳元素成本对钢价拉动空间有限。铁矿石产业和硅锰产业也进行了期现日报分析。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势方面,报告预计8-9月供需有季节性回暖预期,但需关注需求好转幅度。当前钢材表需偏弱,钢厂复产不稳定,库存下降但表需改善有限。出口订单在淡季低位有所修复。成本端铁元素供应宽松,碳元素供应偏紧,焦煤价格高位波动加剧,钢价跟随焦煤价格反弹,但需求无改善配合下,碳元素成本对钢价拉动空间有限。需警惕焦煤价格反复对钢价的影响。
研报重点分析了哪些方向?
研报重点分析了钢材、铁矿石和硅锰产业的期现日报。钢材方面,重点关注表需、产量、库存、出口订单及成本端铁元素和碳元素供应情况。铁矿石产业和硅锰产业也进行了期现日报分析。报告指出当前钢材表需偏弱,钢厂复产反复,产量下跌,库存下降但表需改善有限,出口订单淡季低位修复,成本端铁元素供应宽松,碳元素供应偏紧,焦煤价格高位波动加剧,钢价跟随焦煤价格反弹但拉动空间有限。
当前钢材市场现状如何判断?
当前钢材市场现状判断为表需偏弱,钢厂复产不稳定,产量下跌,库存下降但表需改善有限。出口订单在淡季低位有所修复。成本端铁元素供应宽松,碳元素供应偏紧,焦煤价格高位波动加剧,钢价跟随焦煤价格反弹,但需求无改善配合下,碳元素成本对钢价拉动空间有限。需警惕焦煤价格反复对钢价的影响。8-9月供需有季节性回暖预期,但需关注需求好转幅度。
研报中有哪些风险提示?
研报中的风险提示主要集中在焦煤价格高位波动加剧,可能导致钢价跟随焦煤价格反复,对钢价形成压力。此外,钢材表需偏弱,钢厂复产不稳定,产量下跌,库存下降但表需改善有限,也需关注需求好转幅度不及预期带来的风险。成本端碳元素供应偏紧,若需求无改善配合,碳元素成本对钢价拉动空间有限,也可能影响钢价走势。需警惕这些因素对钢材市场带来的不确定性。