猜你想问
这份研报主要讲了什么内容?
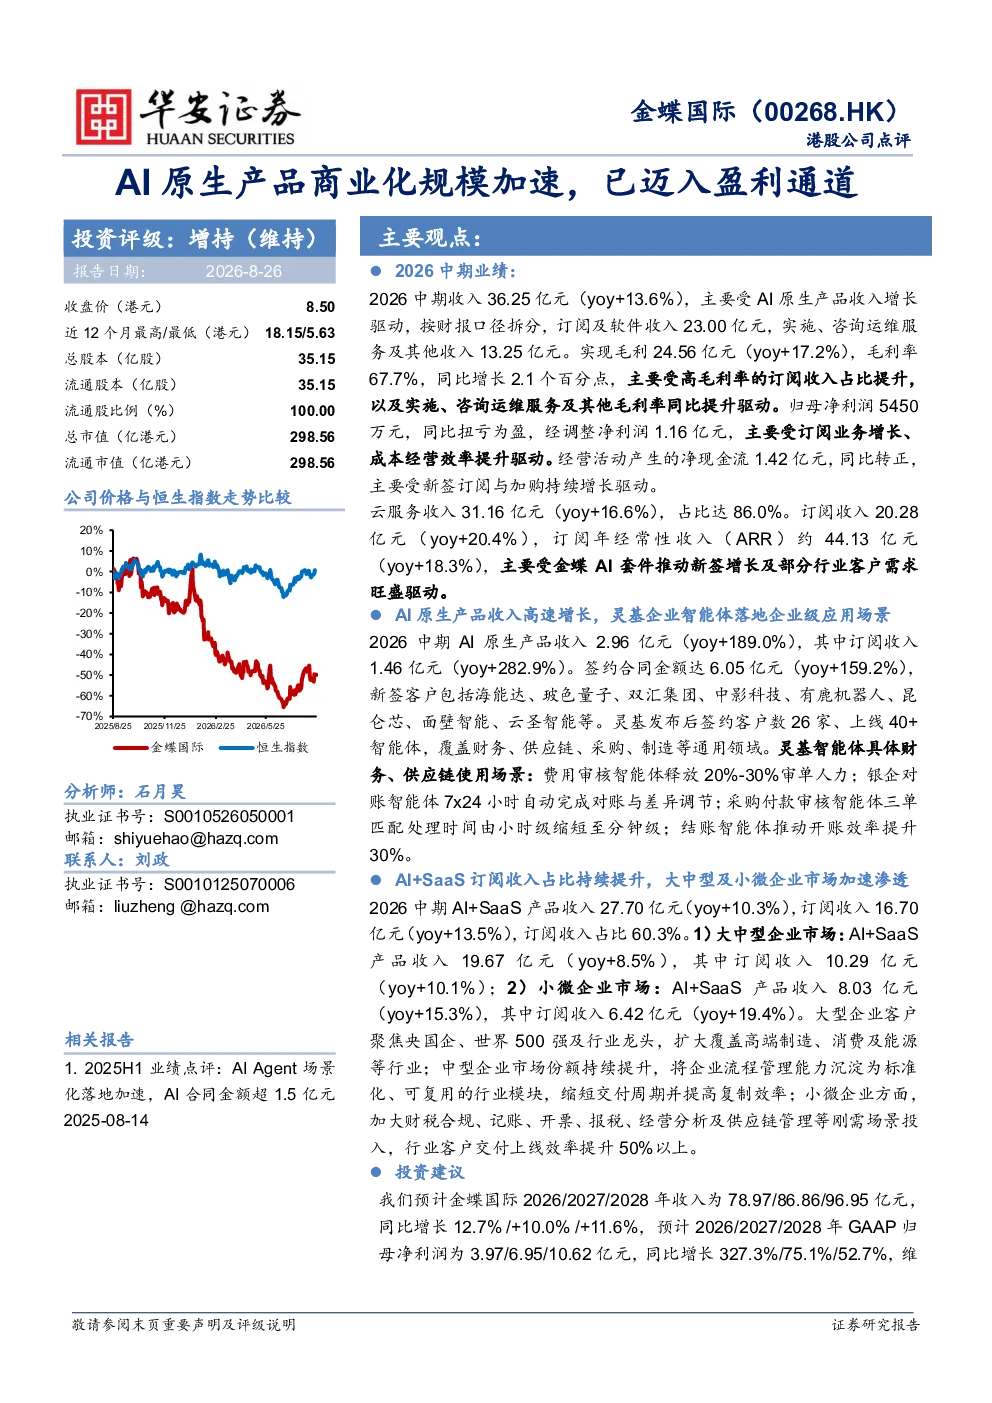
这份研报分析了金蝶国际2026年中期业绩,重点突出了AI原生产品对收入的显著驱动作用。报告显示,公司中期收入36.25亿元同比增长13.6%,主要得益于AI原生产品收入高速增长。毛利达24.56亿元同比增长17.2%,毛利率提升至67.7%。归母净利润扭亏为盈达5450万元,经调整净利润1.16亿元。云服务收入占比高达86%,订阅收入20.28亿元同比增长20.4%,订阅年经常性收入(ARR)约44.13亿元同比增长18.3%。AI原生产品收入2.96亿元同比增长189.0%,其中订阅收入1.46亿元同比增长282.9%。报告还提到,AI+SaaS产品收入27.70亿元同比增长10.3%,订阅收入占比达60.3%。
AI原生产品赛道的发展趋势如何?
AI原生产品赛道正加速商业化进程,金蝶国际的业绩表现是这一趋势的典型代表。AI原生产品收入高速增长,同比增长189.0%,其中订阅收入增幅高达282.9%。这表明市场对AI原生产品的接受度和需求正在快速提升。AI原生产品不仅能够显著提升企业运营效率,如费用审核智能体可释放20%-30%审单人力,银企对账智能体实现7x24小时自动完成对账,采购付款审核智能体将处理时间缩短至分钟级,而且能够帮助企业实现数字化转型,提升核心竞争力。未来,随着AI技术的不断成熟和应用场景的持续拓展,AI原生产品市场有望迎来更广阔的发展空间。
研报重点分析了哪些方向?
研报重点分析了金蝶国际AI原生产品的商业化进展和AI+SaaS订阅收入的占比提升。在AI原生产品方面,报告详细介绍了其收入增长情况、签约合同金额、新签客户情况以及具体应用场景,如财务、供应链等领域的智能体应用。在AI+SaaS订阅收入方面,报告分析了其收入规模、订阅收入占比、大中型企业市场表现以及小微企业市场策略,特别提到通过加大财税合规等刚需场景投入,行业客户交付上线效率提升50%以上。这些分析表明,金蝶国际正积极推动AI技术与传统SaaS服务的融合,以提供更全面的企业数字化解决方案。
当前AI原生产品市场现状如何?
当前AI原生产品市场正处于快速发展阶段,商业化规模加速,已迈入盈利通道。以金蝶国际为例,其AI原生产品收入占比显著提升,毛利率持续改善,归母净利润扭亏为盈,经营活动产生的净现金流同比转正。这反映了AI原生产品不仅能够为企业带来新的收入增长点,而且能够提升企业的盈利能力和经营效率。同时,AI原生产品在多个行业和场景中得到应用,如费用审核、银企对账、采购付款等,显示出其广泛的适用性和市场需求。然而,市场仍处于发展初期,AI原生产品的渗透率和商业化程度仍有较大提升空间。
研报提到了哪些风险提示?
研报提示了AI原生产品商业化过程中可能面临的风险。首先,AI原生产品渗透率可能不及预期,即市场上对新技术的接受程度和采用速度可能低于预期,这将影响产品的市场推广和收入增长。其次,AI Agent研发可能面临技术瓶颈或进度不及预期,影响产品的性能和竞争力。此外,AI产品的商业化可能面临挑战,如客户付费意愿、商业模式创新等,这些因素都可能影响产品的商业化进程和盈利能力。最后,行业竞争加剧也可能对AI原生产品的市场地位和盈利能力构成威胁。这些风险需要企业密切关注并采取相应措施加以应对。