猜你想问
这份研报的核心内容是什么?
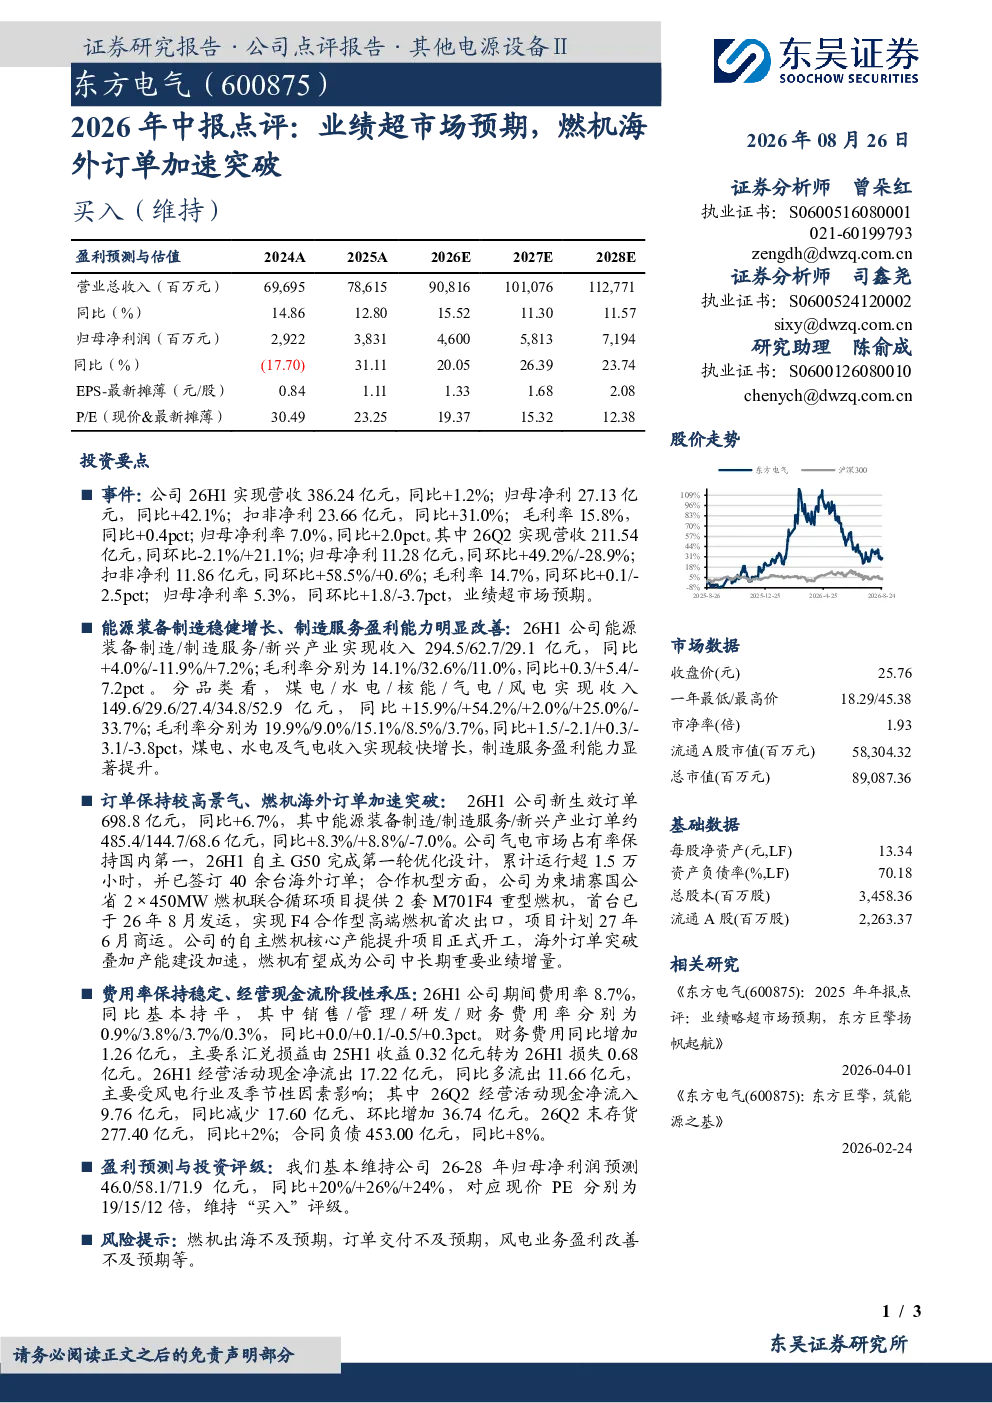
本报告显示东方电气2026年H1营收386.24亿元,同比增长1.2%,归母净利27.13亿元,同比增长42.1%。业绩超市场预期,主要得益于能源装备制造业务收入的增长。公司新生效订单698.8亿元,同比增长6.7%,其中能源装备制造订单485.4亿元,同比增长8.3%。特别是自主G50燃机累计运行超1.5万小时,签订40余台海外订单,为柬埔寨燃机项目提供2套M701F4重型燃机,实现F4合作型高端燃机首次出口,燃机业务有望成为中长期重要增量。
能源装备制造行业的发展趋势如何?
能源装备制造行业呈现多元化发展趋势。从收入结构看,煤电收入149.6亿元,同比增长15.9%;水电收入29.6亿元,同比增长54.2%;核电收入27.4亿元,同比增长2.0%;气电收入34.8亿元,同比增长25.0%。风电收入52.9亿元,同比下降33.7%。行业整体保持增长,但风电业务受市场波动影响。自主燃机产能提升项目开工,海外市场拓展加速,特别是高端燃机出口取得突破,显示行业向高端化、国际化迈进。
报告重点分析了哪些方向?
报告重点分析了东方电气各业务板块的表现及未来增长点。能源装备制造业务收入294.5亿元,同比增长4.0%,毛利率14.1%,同比增长0.3个百分点。制造服务收入62.7亿元,同比下降11.9%,但毛利率32.6%,同比增长5.4个百分点。新兴产业收入29.1亿元,同比增长7.2%,但毛利率11.0%,同比下降7.2个百分点。分品类看,煤电、水电、核电、气电均实现增长,风电业务面临调整。报告特别强调自主燃机业务成为中长期重要增量,海外市场拓展取得关键进展。
当前能源装备制造市场的现状如何?
当前能源装备制造市场呈现结构性分化。传统煤电、水电、核电业务保持稳定增长,气电市场占有率保持国内第一。新兴燃机技术成为行业亮点,东方电气自主G50燃机累计运行超1.5万小时,签订40余台海外订单,实现高端燃机出口零突破。但风电业务受制于行业周期性波动,收入同比下降33.7%。整体看,市场向技术密集型、国际化方向发展,自主燃机产能提升和海外市场拓展成为行业竞争关键。
研报提示了哪些风险?
研报提示的主要风险包括:燃机出海业务可能面临市场接受度不及预期、订单交付进度延迟等问题;风电业务盈利改善可能受行业竞争加剧影响;公司经营活动现金净流出17.22亿元,同比多流出11.66亿元,主要受风电行业及季节性因素影响,需关注现金流压力。此外,汇兑损益转损导致财务费用同比增加1.26亿元,也需持续关注。燃机业务作为未来重要增长点,其市场拓展和产能释放的稳定性是关键。