猜你想问
国金证券2026年中报核心数据有哪些?
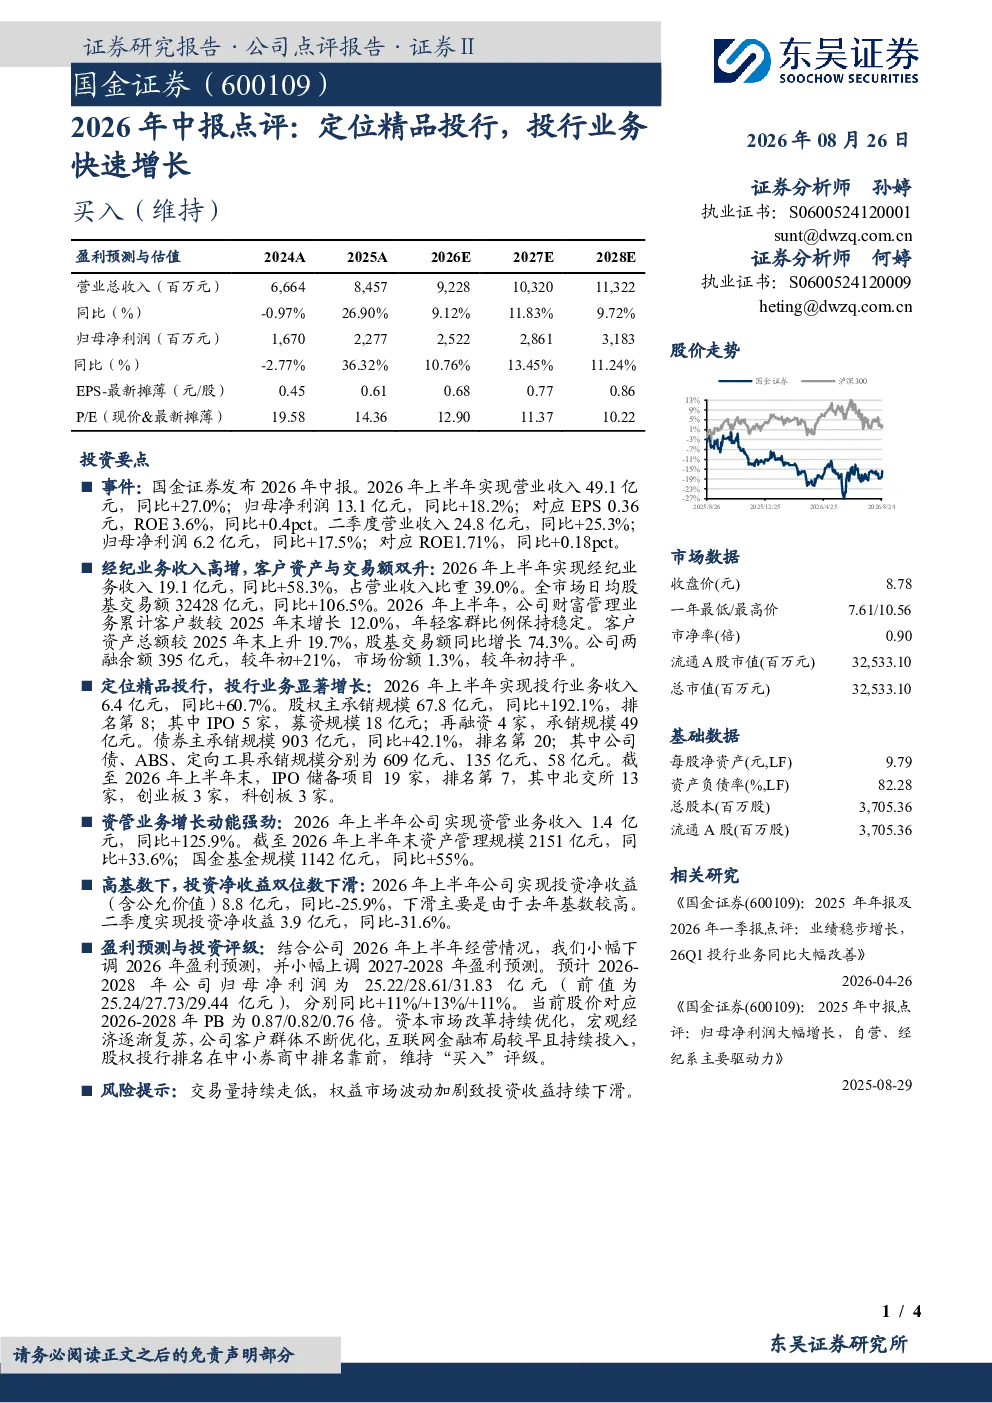
国金证券2026年中报显示,上半年实现营业收入49.1亿元(同比+27.0%),归母净利润13.1亿元(同比+18.2%),EPS 0.36元,ROE 3.6%(同比+0.4pct)。二季度营收24.8亿元(同比+25.3%),归母净利润6.2亿元(同比+17.5%),ROE1.71%(同比+0.18pct)。经纪业务收入19.1亿元(同比+58.3%),客户资产增长19.7%,股基交易额增长74.3%。投行业务收入6.4亿元(同比+60.7%),股权主承销规模67.8亿元(同比+192.1%),IPO储备项目19家。资管业务收入1.4亿元(同比+125.9%),资产管理规模2151亿元。投资收益受高基数影响同比下滑,二季度投资净收益3.9亿元。公司维持“买入”评级,预计2026-2028年归母净利润25.22/28.61/31.83亿元。
投行业务发展趋势如何?
国金证券投行业务收入6.4亿元(同比+60.7%),股权主承销规模67.8亿元(同比+192.1%),排名第8,其中IPO 5家,募资18亿元;再融资4家,承销49亿元。债券主承销规模903亿元(同比+42.1%),排名第20。IPO储备项目19家,其中北交所13家,创业板3家,科创板3家。资本市场改革、宏观经济复苏、客户群体优化、互联网金融布局、股权投行排名靠前是支持因素。未来投行业务有望受益于市场扩容和业务结构优化。
报告重点分析了哪些方向?
报告重点分析了国金证券的业绩表现、业务增长及未来展望。业绩方面,公司上半年营收和净利润均实现高增长,EPS 0.36元,ROE 3.6%。经纪业务收入增长显著,客户资产和交易额双升。投行业务收入6.4亿元,股权主承销规模大幅增长192.1%。资管业务收入1.4亿元,规模2151亿元。报告维持“买入”评级,预计未来三年净利润稳步增长。
当前市场现状如何?
国金证券2026年中报显示,公司业务整体保持高增长态势,尤其投行业务收入同比大幅增长60.7%。经纪业务表现强劲,收入增长58.3%,客户资产和交易额均显著提升。资管业务收入增长125.9%,规模达2151亿元。市场方面,资本市场改革持续推进,宏观经济逐步复苏,为券商业务发展提供良好环境。但需关注交易量波动和权益市场波动可能带来的投资收益不确定性。
研报提示了哪些风险?
研报提示的主要风险包括:交易量持续走低可能导致经纪业务收入下滑;权益市场波动加剧可能影响投资收益表现。此外,行业竞争加剧、监管政策变化等因素也可能对公司经营产生影响。报告强调需关注市场环境变化对公司业务的具体影响,以及投资收益受高基数影响同比下滑的短期波动情况。