猜你想问
福达合金研报核心内容是什么?
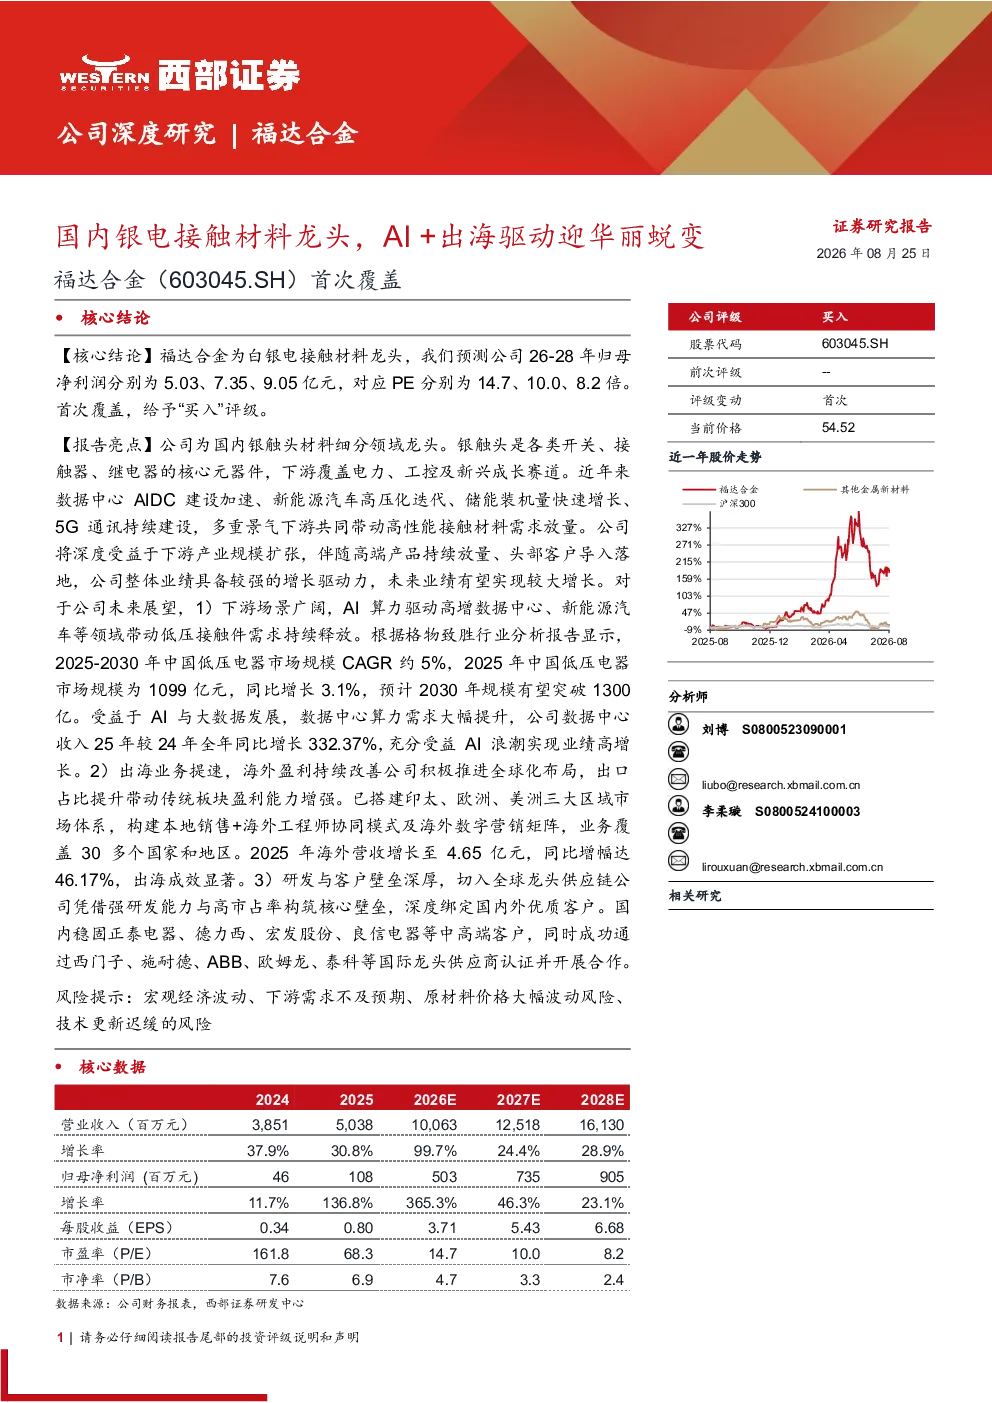
福达合金研报指出,公司是国内银触头材料细分领域龙头,受益于数据中心、新能源汽车、储能等下游产业规模扩张,以及产品出海盈利能力提升,业绩有望实现较大增长。首次覆盖给予“买入”评级。
银电接触材料赛道发展趋势如何?
银电接触材料赛道下游场景广阔,数据中心算力需求大幅提升,新能源汽车高压化迭代,储能装机量快速增长,5G通讯持续建设,多重景气下游共同带动高性能接触材料需求放量。预计2025-2030年中国低压电器市场规模CAGR约5%。
研报重点分析了福达合金的哪些方面?
研报重点分析了福达合金的业绩增长、下游应用、数据中心业务、海外业务、研发实力等方面。公司预测2026-2028年归母净利润分别为5.03、7.35、9.05亿元,对应PE分别为14.7、10.0、8.2倍。数据中心收入2025年同比增长332.37%,海外营收同比增长46.17%。
银电接触材料市场现状如何?
银电接触材料市场现状显示,福达合金已搭建印太、欧洲、美洲三大区域市场体系,业务覆盖30多个国家和地区。公司产品应用于工业控制、智慧楼宇、智能家居、汽车、数据中心、新能源、轨道交通、5G通讯等领域,研发费用率在同行领先,发明专利累计申请数366项,累计获得数154项。
研报提示了哪些风险?
研报提示了宏观经济波动、下游需求不及预期、原材料价格大幅波动、技术更新迟缓等风险。公司需关注市场环境变化对业绩的影响,同时保持研发投入以应对技术更新。
你可能感兴趣
西部有色 福达合金 国内银电接触材料龙头 AI 出海驱动迎华丽蜕变 个股深度
未知机构2026-08-31
西部有色福达合金国内银电接触材料龙头AI出海驱动深度报告解读
未知机构2026-08-31
西部金属福达合金国内银电接触材料龙头高端出海拓市场份额下游数据中心等需
未知机构2026-02-27
首次覆盖:国内精专低压电接触材料的上市企业龙头
建筑建材万联证券2019-04-11
电改电气新时代系列报告16:核电重启迎第二春,乘风出海双轮驱动
电气设备国泰君安证券2015-06-01
风电终极抢装年,且看龙头如何华丽蜕变
电气设备国信证券2020-04-08
轻工制造2020投资策略:风雨过后家居龙头华丽蜕变,造纸机会看海外自有废纸浆
长城证券2019-12-30
深度报告:战略转型职业教育,华丽蜕变“公考”龙头
建筑建材民生证券2025-03-03
公司深度报告:华丽蜕变,大众男装龙头正启航
纺织服装长城证券2018-12-28
华丽蜕变,成合肥房地产市场龙头
天相投顾2010-03-31